Blog

  • No importa dónde empiezas, sino cómo avanzas

    No importa dónde empiezas, sino cómo avanzas

    Los mexicanos compartimos mucho, desde el idioma y nuestras tradiciones, hasta la forma de ver la vida. Pero también hay diferencias que pesan más de lo que solemos admitir. La familia en la que naces, qué tan buena fue tu educación financiera en casa, qué oportunidades laborales tuviste, el género, nepotismo, las palancas y la discriminación también juegan un papel importante en nuestro contexto. No todos partimos del mismo lugar, y pretender lo contrario no le ayuda a nadie.

    Los números lo confirman. Crecer en un entorno con inclusión financiera te da 3.3 veces más probabilidades de llegar al grupo económico más alto del país. Si tus padres tenían una cuenta de ahorro, tu probabilidad de subir del grupo con menos recursos al de mayores ingresos es de 19.6%; si no la tenían, cae a 2.5%. Y ser mujer, por sí solo, reduce la probabilidad de estar incluida en el sistema financiero formal en casi 5 puntos porcentuales, incluso descontando cualquier otra variable. Esto no es falta de esfuerzo individual, es estructura.

    Lo que aprendemos en casa, antes de entender que lo estamos aprendiendo

    Esa estructura se transmite mucho antes de que nos demos cuenta. En algunos casos, llegamos a aprender de finanzas antes de saber que lo estamos haciendo.

    En una familia con recursos, tal vez se puede ver a uno de los padres organizar la nómina de los empleados de su negocio, revisar el estado de cuenta de la tarjeta de crédito, o llamar al banco para aclarar un cargo no reconocido. Se aprende la importancia del dinero, sin que nadie lo explique abiertamente con palabras, cómo se administra, se cuestiona, se negocia.

    En otras casas, la lección puede ser distinta. Tal vez se ve a la familia teniendo que empeñar las herramientas de trabajo o alguna joya para pagar un tratamiento médico. O hipotecar la casa porque una deuda se salió de control. Ahí también se aprende algo sobre el dinero: que llega tarde, que nunca alcanza del todo, que las decisiones financieras se toman en medio de una emergencia y no con calma.

    Y entre esos dos extremos está la experiencia de muchas familias de clase media: ver a los papás decidir entre dar el enganche del coche o meterlo a meses sin intereses, hacer malabares con dos o tres tarjetas para cubrir el pago de las inscripciones, o pedir un crédito de nómina porque el aguinaldo no alcanzó para todos los gastos de diciembre. No son emergencias extremas, pero tampoco es la tranquilidad absoluta. Se aprende a manejar el dinero bajo presión constante, no como una regla que alguien te explicó, sino como un “así se hacen las cosas.”

    Lo que sí está en tus manos

    Todo esto para decir: lo que importa no es dónde empiezas, sino cómo avanzas. Entender cómo funciona el dinero —a tu favor y en tu contra— no es un lujo ni un pasatiempo para quien tiene tiempo de sobra. Es una herramienta de libertad, tan necesaria como saber leer.

    Nada de esto borra lo que dijimos al principio. El nepotismo, la discriminación, las palancas son reales, y aprender sobre finanzas no los resuelve ni los justifica. Eso tampoco nos exime de la parte que sí está en nuestras manos. Las dos cosas pueden ser ciertas al mismo tiempo: el terreno no es parejo, y aun así, la única palanca que nadie te puede quitar es el tener tu propio criterio para decidir con la información que tienes a la mano.

    Empieza por ahí: un diagnóstico financiero honesto

    El primer paso, siempre, es una evaluación honesta de dónde estás parado. No para juzgarte, sino para entender con claridad qué opciones tienes disponibles hoy. Cuánto debes, cuánto ganas, qué tan estable es ese ingreso, qué compromisos tienes. Sin ese diagnóstico, cualquier decisión financiera es un tiro a ciegas.

    Una vez que lo tienes, lo peor que puedes hacer es esperar el momento “perfecto” para actuar. Como dice el dicho: más vale tarde que nunca. Y esto aplica para empezar a ahorrar, para pedir ayuda con una deuda que se salió de control, para aprender a leer el CAT de una tarjeta antes de firmar. No existe el momento ideal. Existe el momento en el que decides empezar, con lo que tienes desde donde estás.

    Opcionalidad: qué hacer ante un imprevisto económico

    De esa idea nace lo que más nos importa en Revalúa: la opcionalidad. Nadie debería obligarte a tomar una decisión financiera que no quieres. Tú tienes el poder para definir tu propio camino, y después recorrerlo.

    Ahí encontrarás el verdadero valor del dinero. No te compra amor, ni satisfacción en tu trabajo, ni fe en algo más grande que tú. Lo que sí te compra son opciones. Por ejemplo, si tienes un fondo de ahorro, no necesitas endeudarte cuando llega una emergencia médica, o al menos te endeudas poquito. Pero incluso sin ese fondo, sigues teniendo otras opciones,  aunque cada una tiene un costo distinto que vale la pena entender antes de elegir:
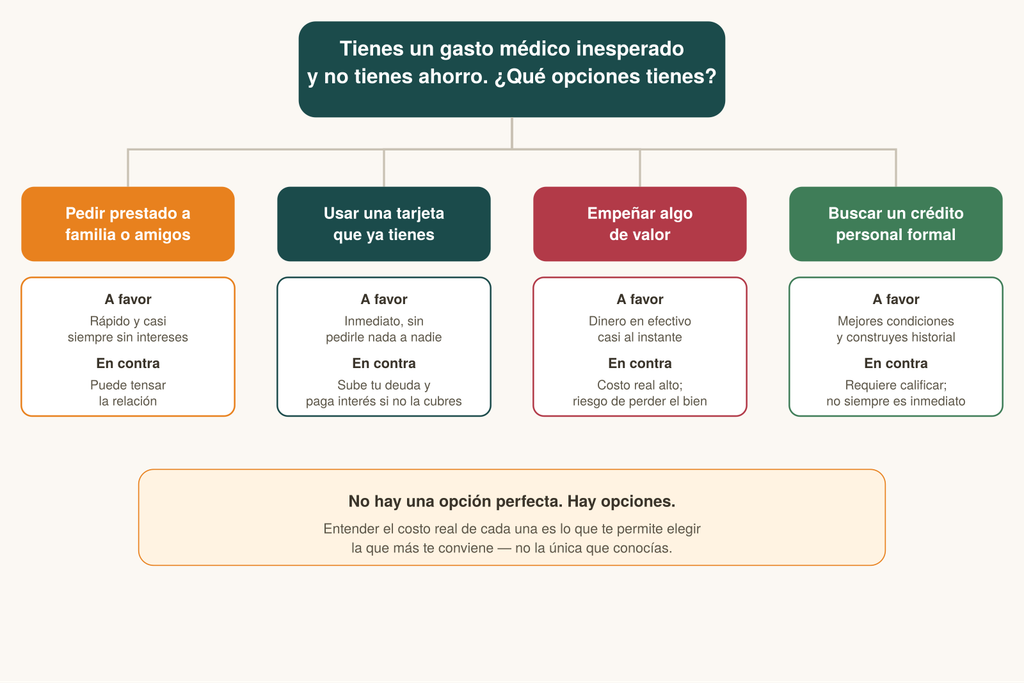
    Árbol de decisión: gasto médico inesperado
    Árbol de decisión: gasto médico inesperado

    Otro ejemplo es cuando construyes un buen historial crediticio, no necesitas que un familiar te sirva de aval para rentar tu primer departamento. Si tienes un colchón financiero, puedes decir que no a un trabajo que te hace mal mientras buscas algo mejor, en lugar de quedarte por necesidad. Puedes tomarte un tiempo sin sueldo para cuidar a alguien que lo necesita, sin que eso se convierta en una crisis.

    El dinero bien administrado te otorga la posibilidad de elegir, en lugar de simplemente aguantar. Y esa posibilidad, no una tarjeta, un préstamo, u otro producto financiero en particular, es lo que realmente estamos construyendo aquí.

    Por eso no vamos a decidir en tu lugar. No podemos, y tampoco queremos. Solo tú puedes saber qué es lo mejor para ti, con tu historia, tus circunstancias y tus metas. Lo que sí podemos hacer es ayudarte a llegar a esa decisión con la mejor información posible, para que la próxima vez que la vida te ponga frente a una situación complicada, la cruces sabiendo exactamente qué estás eligiendo.

    Porque al final, esa siempre fue la idea: no importa dónde empiezas, sino cómo avanzas.  A partir de hoy, tú decides.

    Fuentes citadas: CEEY — Encuesta ESRU de Movilidad Social en México 2023 (ESRU-EMOVI), Módulo de Inclusión Financiera; “Movilidad social en México 2025: la ruta hacia la inclusión financiera” (CEEY).
  • ¿Cómo afecta la crisis económica a las personas y los créditos?

    ¿Cómo afecta la crisis económica a las personas y los créditos?

    El cambio en las condiciones de los créditos y tasas de interés puede poner mayor presión sobre nuestras finanzas y capacida de pago. Conoce cómo afecta la crisis económica a las personas y cómo prepararte para ello.

    Las crisis económicas pueden sentirse como una especie de efecto dominó: suben algunos precios, disminuye el poder adquisitivo, las empresas ajustan sus gastos y las instituciones financieras también modifican la manera en que prestan dinero. En este contexto, obtener un crédito puede volverse más complicado y, en algunos casos, más caro.

    Pero ¿cómo afecta la crisis económica a las personas cuando necesitan financiamiento? Entender qué ocurre con las tasas, los límites, las condiciones y la capacidad de pago puede ayudarte a tomar mejores decisiones financieras, incluso cuando la economía parece estar jugando en modo difícil.

    ¿Qué ocurre con el crédito durante una crisis económica?

    Durante una crisis o un periodo de incertidumbre económica, las instituciones financieras suelen aumentar las precauciones antes de aprobar nuevos créditos. Esto sucede porque existe una mayor posibilidad de que algunas personas tengan dificultades para pagar sus deudas debido a la reducción de ingresos o al aumento del costo de vida.

    Como resultado, el acceso al crédito puede cambiar. Una persona que anteriormente podía obtener fácilmente una tarjeta de crédito, un préstamo personal o un crédito para comprar un automóvil podría encontrarse con requisitos más estrictos.

    Esto no significa necesariamente que el crédito desaparezca, sino que las instituciones pueden analizar con mayor cuidado factores como:

    • Historial y comportamiento de pago
    • Nivel de ingresos
    • Antigüedad laboral
    • Nivel de endeudamiento
    • Capacidad estimada para asumir una nueva deuda
    • Historial crediticio

    En otras palabras, si antes el banco preguntaba “¿cuánto necesitas?”, durante una época complicada puede empezar por preguntar “¿y cómo piensas pagarlo?”. Spoiler: conforme pase el tiempo, verás que tiene sentido.

    Menos crédito disponible y condiciones más estrictas

    Uno de los principales efectos de una crisis económica es que conseguir financiamiento puede requerir más esfuerzo. Las instituciones pueden reducir los límites de crédito, solicitar mayores comprobantes de ingresos o establecer condiciones más estrictas para determinados productos.

    ¿Qué puede cambiar?

    Dependiendo de la situación económica y de las políticas de cada institución, pueden presentarse cambios como:

    AspectoEn un contexto estableDurante mayor incertidumbre
    AprobaciónRequisitos relativamente flexiblesEvaluación más estricta
    Límites de créditoPueden aumentar según el perfilPueden mantenerse o reducirse
    TasasMás establesPueden aumentar
    RequisitosDependen del productoPueden ser más exigentes
    Acceso a financiamientoMayor disponibilidadPuede reducirse

    Por eso, durante una crisis puede ser más difícil obtener un aumento de línea de crédito o conseguir financiamiento para una compra importante. Aquí aparece una regla que conviene recordar: que una institución te ofrezca menos crédito no significa que estés haciendo algo mal. También puede estar ajustando sus propios criterios ante un entorno económico más riesgoso.

    ¿Por qué las instituciones financieras se vuelven más conservadoras?

    Las instituciones financieras no prestan dinero solo por caer bien. Su negocio consiste, entre otras cosas, en prestar recursos y recuperarlos posteriormente con el pago correspondiente. Cuando la economía se debilita, aumenta el riesgo de que las personas tengan problemas para cumplir con sus obligaciones. Si hay más desempleo o menores ingresos, también puede aumentar la posibilidad de incumplimiento.

    Por eso, las instituciones pueden adoptar una postura más conservadora. Es una forma de protegerse frente a un escenario en el que recuperar el dinero prestado puede resultar más difícil. Esto también explica por qué pueden prestar menos, reducir límites o analizar con mayor detalle el historial financiero de una persona.

    Piensa en ello como prestar dinero entre amigos, pero a escala gigante. Si sabes que tu amigo acaba de perder su trabajo y ya tiene tres deudas pendientes, probablemente no le prestes para que se compre una televisión de 80 pulgadas. El banco tampoco suele ser fan de ese tipo de aventuras.

    Tasas de interés y acceso al financiamiento

    Las tasas de interés son otro de los puntos que pueden verse afectados durante periodos de inestabilidad económica. Cuando las condiciones económicas cambian, las tasas de referencia pueden aumentar o disminuir, dependiendo de las decisiones de política monetaria y de las circunstancias del país.

    Cuando las tasas aumentan, pedir dinero prestado puede resultar más costoso. Esto puede afectar préstamos personales, créditos automotrices, hipotecarios y otros tipos de financiamiento, especialmente cuando tienen tasas variables o cuando las nuevas solicitudes se aprueban bajo condiciones menos favorables.

    El clásico “solo son unos cuantos pesos más al mes” puede convertirse en “¿por qué sigo pagando esto tres años después?”. Mejor hacer cuentas antes.

    ¿Cómo afectan las crisis a la capacidad de pago?

    Aquí está una de las partes más importantes de cómo afecta la crisis económica a las personas: una crisis no solo puede dificultar conseguir crédito, sino que también puede hacer más complicado pagar el que ya tienes.

    El problema puede aparecer cuando los ingresos se reducen mientras los gastos aumentan. Si los alimentos, transporte, vivienda o servicios cuestan más, una parte mayor del presupuesto termina destinada a necesidades básicas. En consecuencia, queda menos dinero disponible para pagar tarjetas, préstamos u otras obligaciones.

    Por ejemplo, imagina que una persona tiene ingresos mensuales de $20,000 y destina $5,000 al pago de diferentes créditos. Si sus gastos básicos aumentan significativamente, esos mismos $5,000 pueden comenzar a representar una presión mucho mayor sobre su presupuesto.

    Por eso, durante una crisis económica es especialmente importante evitar asumir nuevas deudas sin analizar primero la capacidad real de pago.

    ¿Qué puedes hacer para proteger tus finanzas?

    No puedes controlar las tasas de interés, la inflación o las decisiones de las instituciones financieras. Pero sí puedes controlar algunas decisiones sobre tu propio dinero.

    • Revisa tus deudas: haz una lista de tus créditos, tasas de interés, mensualidades y fechas de pago. Tener todo en un mismo lugar puede ayudarte a identificar cuáles son las deudas más costosas.
    • Evita endeudarte por impulso: durante momentos complicados, adquirir nuevas deudas para cubrir gastos que no son indispensables puede aumentar la presión financiera. Antes de solicitar un crédito, pregúntate si lo necesitas y si podrías seguir pagando la mensualidad ante una reducción de ingresos.
    • Conserva un fondo para emergencias: contar con ahorros puede ayudarte a cubrir gastos inesperados sin depender inmediatamente de una tarjeta o préstamo. No necesitas comenzar con una fortuna. Incluso construir poco a poco un fondo puede marcar una diferencia.
    • Cuida tu historial crediticio: pagar a tiempo sigue siendo importante, en especial cuando las instituciones están evaluando las solicitudes con mayor cuidado. Un buen historial puede ayudarte a demostrar que eres un menor riesgo para los prestamistas.
    • Compara antes de contratar: no todos los créditos tienen las mismas tasas, comisiones o condiciones. Antes de aceptar una oferta, compara diferentes alternativas y revisa cuánto terminarás pagando en total.
    • Ajusta tu presupuesto: si notas que tus gastos están creciendo más rápido que tus ingresos, es momento de revisar el presupuesto. Identifica gastos que puedas reducir y priorizar las obligaciones financieras importantes.

    Las crisis económicas pueden modificar las condiciones del mercado crediticio y afectar tanto el acceso al financiamiento como la capacidad de las personas para pagar sus deudas. Sin embargo, conocer estos cambios permite tomar decisiones más informadas.

    En Revalúa puedes encontrar información y herramientas para entender mejor tus opciones financieras y tomar decisiones que se adapten a tu situación. Porque la economía podrá ponerse complicada, pero al menos podemos intentar que nuestras finanzas no entren en modo “sálvese quien pueda”.

  • ¿Qué es la tarjeta American Express? ¡Descúbrelo en Revalúa! 

    ¿Qué es la tarjeta American Express? ¡Descúbrelo en Revalúa! 

    En esta sección encontrarás toda la información esencial que necesitas conocer como usuario antes de contratar los servicios de American Express, incluyendo beneficios, requisitos y detalles clave.

    Todos hemos escuchado al menos una vez sobre la tarjeta American Express, ya sea porque no las aceptan en algún establecimiento o porque es la única que ofrece ciertos beneficios exclusivos, pero puede que no sepas todo lo que abarca este tipo de tarjetas. En Revalúa te damos una guía práctica para que descubras todo lo que esconde y sepas si es la tarjeta indicada para ti. 

    ¿Qué es American Express? 

    American Express, también conocido como Amex, es una compañía de pagos global que ofrece tarjetas de prepago, tarjetas de crédito y de cargo a consumidores y empresas. 

    Las tarjetas American Express están disponibles para individuos, pequeñas empresas y corporativos, principalmente en Estados Unidos, pero también en todo el mundo. Esto significa que todos tienen acceso a sus beneficios, pero es importante cumplir con todos los requisitos para ser parte de esta gran red.

    ¿Para qué sirve la tarjeta American Express? 

    American Express es más conocida por sus tarjetas de crédito y de cargo, pero la compañía también ofrece servicios comerciales y opera una enorme red de tarjetas. Debido a la gran cantidad de beneficios que la tarjeta le otorga a sus consumidores, muchos son parte de esta red y los comercios deciden pagar esas tarifas por un beneficio mutuo.

    ¿Cómo funciona American Express?

    Las tarjetas de American Express son emitidas por la misma compañía, lo cual la hace una de las pocas empresas financieras con la habilidad de procesar y emitir tarjetas de pagos electrónicos. Al hacer esto, le permite generar ingresos por medio de tarifas en cualquier transacción que se haga con sus tarjetas, esto con un previo acuerdo entre la compañía y los comercios en donde se aceptan.

    ¿Qué tarjetas maneja American Express?

    A lo largo del tiempo, American Express ha ido creciendo y aumentando los beneficios y sus tipos de tarjetas. En la actualidad, esta compañía cuenta con 10, más algunas corporativas, las cuales podrás ver enlistadas a continuación:

    • The Platinum Credit Card American Express
    • The Platinum Card American Express
    • The Gold Card American Express
    • La Tarjeta American Express
    • The Platinum Card American Express Aeroméxico
    • The Gold Card American Express Aeroméxico
    • La Tarjeta American Express Aeroméxico
    • The Gold Elite Credit Card American Express
    • The Business Platinum Card American Express
    • The Business Gold Card American Express

    Preguntas frecuentes sobre la tarjeta American Express 

    ¿Cómo obtener una tarjeta American Express?

    No existe un puntaje establecido que garantice que se te aprobará una tarjeta de American Express, pero generalmente necesitarás un score crediticio de bueno a excelente para poder obtener las mejores tarjetas de esta compañía. Tener un buen puntaje de crédito para acceder a estas tarjetas se define como estar entre los 670 y los 740, por lo que es necesario que cuentes con un historial aceptable.

    Sin embargo, dependiendo del tipo de tarjeta que escojas, American Express te dirá si eres apto o no, pero para ello deberás ingresar a su sitio web y pedir una revisión. El tipo de documentos o requisitos necesarios serán distintos para cada tarjeta, pero, entre más beneficios tenga, mayores serán los requerimientos.

    ¿Cuánto cuesta la anualidad de la tarjeta American Express?

    La tarifa anual de American Express puede ir desde los $90 dólares hasta los $700 dólares o su equivalente en pesos mexicanos, según la tarjeta que desees adquirir con ellos. Cuanto más alta sea la tarifa anual de la tarjeta, más recompensas, beneficios y programas te ofrecerán, pero incluso si adquieres una tarjeta sin costos de anualidad, aún vale la pena. En algunos casos, la anualidad no se te cobrará hasta pasado el primer año de la contratación. 

    ¿Qué beneficios tienen las tarjetas American Express?

    Existen diferentes beneficios ofrecidos por las tarjetas de American Express, pero estos variarán dependiendo de la tarjeta que escojas. No obstante, si te haces cliente de esta institución, podrías acceder a recompensas para viajes en avión, ofertas especiales, acceso a eventos exclusivos de entretenimiento con cuentas Premium y acumulación de puntos para gastar en viajes o productos.

    También ofrece beneficios que suelen ser comunes en las tarjetas de crédito de los bancos más populares en México, como sistema de cash back en compras diarias, beneficios en comercios minoristas y protección contra robo o fraude.

    ¿Por qué no aceptan American Express en la mayoría de comercios?

    Esta es una de las preguntas más frecuentes sobre American Express. A pesar de que esta empresa es muy popular, muchos de los comercios no se animan a asociarse con ella debido a las altas tarifas que manejan. Dado que las compras con tarjetas Amex benefician al cliente, el comercio debe pagar altas comisiones por estar afiliado, razón por la que algunos comercios pequeños no ven fructífera una alianza. No obstante, puede que en el futuro se vayan sumando más empresas.

    ¿Dónde se puede pagar la tarjeta de American Express?

    Afortunadamente, puedes pagar tu tarjeta a través de la aplicación móvil de American Express. Desde ahí, puedes vincular cualquier cuenta a través de clabe interbancaria, con la cual el pago se realizará automáticamente. Ten en cuenta que en algunas instancias, podría tardar hasta 72 horas en verse reflejado este pago. Otra manera es pagando en línea desde el portal oficial de American Express. 

    Los pagos únicos pueden realizarse de inmediato, pero también podrían demorar unos días en procesarse; esto variará dependiendo del proveedor de servicios. Por otro lado, si configuraste pagos automáticos, es posible que los cargos tarden hasta tres ciclos de facturación en aparecer en tu cuenta, pero los pagos se realizan de inmediato. Puedes ver tus cargos actuales en línea con tan solo iniciar sesión en tu cuenta de American Express para ver cuándo se procesó el pago.

    ¿Cómo cancelar la tarjeta American Express?

    Existen tres maneras de cancelar una cuenta con American Express. La primera es por teléfono, llamando a su número actual de servicio al cliente, el cual podrás encontrar al reverso de la tarjeta.La segunda es en línea y únicamente por medio de un chat en la página de American Express. Simplemente, deberás iniciar sesión en tu cuenta y presionar la opción de chatear con un asesor, la cual generalmente se localiza en la esquina inferior derecha. Y, finalmente, puedes cancelar tu cuenta de forma presencial en una sucursal.

    ¿Qué es una Tarjeta de Servicios de American Express?

    La Tarjeta de Servicios American Express es una sin un límite de gasto preestablecido, lo que te ofrece un mayor poder adquisitivo y la flexibilidad para gastar, además de que no pagarás intereses. Este tipo de tarjetas incluyen privilegios que están diseñados para mejorar tu vida, como millas aéreas, alojamiento en hoteles y cupones de compras. Sin embargo, las compras que realizas deberán ser aprobadas de acuerdo con tu historial de crédito, tus ingresos y tu capacidad financiera.

    Sin duda alguna, American Express es una de las mejores opciones para disfrutar de una institución financiera de prestigio y muchos beneficios por usar tus tarjetas. Y la experiencia es mejor aún cuando conoces las respuestas a los problemas más comunes que los clientes enfrentan. Sigue en Revalúa y conoce más sobre otras tarjetas de crédito que pueden adaptarse a tus necesidades. Recuerda que comparar es la clave para cuidar tus finanzas personales. 

  • ¿Cómo funcionan los pagos diferidos?

    ¿Cómo funcionan los pagos diferidos?

    Los pagos diferidos pueden ayudarte a distribuir compras importantes sin afectar tanto tu presupuesto, pero también implican responsabilidades. Ve cómo funcionan, cuándo convienen y qué debes considerar antes de utilizarlos.

    Compraste un celular nuevo, reservaste un viaje o por fin te animaste a cambiar esa computadora que tardaba más en encender que tú en un lunes. En ese momento aparece la opción de diferir el pago y surge la gran pregunta: ¿realmente conviene? Aunque muchas personas usan esta alternativa con frecuencia, no siempre tienen claro qué son los pagos diferidos, cómo aparecen en el estado de cuenta o cuándo pueden convertirse en un problema.

    En esta guía de Revalúa te explicaremos cómo funcionan los pagos diferidos, qué significa un pago diferido con tarjeta de crédito, cuáles son sus ventajas y riesgos, y en qué situaciones vale la pena utilizarlos para mantener unas finanzas saludables sin llevarte sorpresas al final del mes.

    ¿Qué son los pagos diferidos?

    Los pagos diferidos son una forma de financiamiento que permite dividir el costo de una compra en varias mensualidades, en lugar de liquidarlo por completo en un solo pago. En otras palabras, el banco paga el monto total al comercio y tú le devuelves ese dinero poco a poco durante el plazo elegido.

    Dependiendo de la promoción y de la institución financiera, esos pagos pueden ser:

    • A meses sin intereses
    • Con una tasa de interés fija
    • Mediante un programa que ofrece tu banco después de realizar la compra

    Si alguna vez te has preguntado qué significa pago diferido en tarjeta de crédito, la respuesta es sencilla: es convertir una compra en un plan de pagos mensuales para distribuir mejor el gasto. Es como repartir el esfuerzo, aunque tu cartera no siempre olvida.

    ¿Cómo funcionan los pagos diferidos?

    Aunque cada banco tiene reglas distintas, el proceso suele ser muy parecido.

    1. Realizas la compra

    Haces una compra con tu tarjeta de crédito por el monto completo.

    Dependiendo del establecimiento o del banco, la opción de diferir puede aparecer:

    • Antes de pagar
    • Después de que la compra ya fue aprobada
    • Desde la aplicación bancaria unos días después

    Aquí es donde muchas personas descubren cómo diferir pagos con tarjeta de crédito: algunos bancos permiten convertir compras ya realizadas en mensualidades directamente desde la app.

    1. Eliges el plazo de pago

    Generalmente puedes seleccionar diferentes periodos, por ejemplo:

    PlazoPago mensual aproximado*
    3 mesesMás alto
    6 mesesIntermedio
    12 mesesMás bajo
    18 o 24 mesesMás cómodo, pero puede generar más intereses si no es una promoción sin intereses

    *El monto exacto depende del valor de la compra y de si existen intereses.

    Mientras más largo sea el plazo, menor será la mensualidad, aunque en algunos casos terminarás pagando más por el financiamiento.

    ¿Cómo aparecen los pagos diferidos en tu estado de cuenta?

    Una de las dudas más comunes es pensar que el banco cobrará nuevamente el monto completo cada mes. Afortunadamente, no funciona así. Cuando una compra fue diferida, en tu estado de cuenta normalmente encontrarás:

    • La mensualidad correspondiente
    • El número de pago (por ejemplo, 4 de 12)
    • El saldo pendiente por liquidar
    • Los intereses, si aplica

    Esto significa que cada mes solo pagarás la parte correspondiente del plan, además de cualquier otra compra que hayas realizado. Es importante recordar que esa mensualidad forma parte del pago mínimo o del saldo total de tu tarjeta, por lo que ignorarla puede generar intereses adicionales.

    Pago diferido vs. meses sin intereses: no son exactamente lo mismo

    Muchas personas usan ambos términos como si fueran iguales, pero existe una diferencia importante.

    Pago diferidoMeses sin intereses
    Puede generar intereses.No genera intereses si cumples con los pagos.
    Lo ofrece el banco o el comercio.Generalmente es una promoción entre el comercio y el banco.
    Puede aplicarse incluso después de realizar la compra.Normalmente debe elegirse al momento de pagar.
    El costo total puede aumentar.El precio final suele mantenerse igual.

    En resumen, la diferencia entre pago diferido y pago en parcialidades depende principalmente del tipo de financiamiento. Si las parcialidades corresponden a una promoción de meses sin intereses, pagarás exactamente el precio original. Si se trata de un diferimiento con tasa de interés, el costo final será mayor debido al financiamiento.

    ¿Cuándo conviene diferir una compra?

    No todas las compras merecen convertirse en mensualidades. Generalmente sí puede ser una buena idea cuando:

    1. Es una compra necesaria (como una computadora o gastos médicos)
    2. Tienes capacidad para pagar cada mensualidad

    Antes de aceptar cualquier plan, pregúntate: “Si el próximo mes sigo teniendo este mismo ingreso, ¿podré cubrir esta mensualidad sin sufrir?” Si la respuesta es sí, probablemente sea una buena alternativa. Si la respuesta es “bueno… depende de si me dan la tanda, vendo algo y además cae un bono”, quizá sea mejor esperar.

    ¿Cuáles son los riesgos de acumular demasiados pagos diferidos?

    Aquí es donde muchas personas empiezan con un inocente “solo son $500 al mes”, y tres meses después tienen ocho pagos de $500. El problema no es una compra diferida, sino muchas al mismo tiempo.

    • Tu ingreso disponible disminuye. Cada nueva mensualidad reduce el dinero que tendrás libre durante los siguientes meses. Aunque individualmente parezcan pequeñas, juntas pueden representar una parte importante de tus ingresos.
    • Puedes perder el control de tus gastos. Es fácil pensar: “Solo pagaré $300 al mes”, pero si haces ese razonamiento diez veces, ya te has comprometido con $3,000 mensuales antes incluso de realizar nuevas compras.
    • Tu capacidad de crédito se reduce. Mientras haya un saldo pendiente, parte de tu línea de crédito permanecerá ocupada. Esto puede dificultar nuevas compras o afectar tu flexibilidad financiera en caso de una emergencia.

    Consejos para usar los pagos diferidos de forma inteligente

    Los pagos diferidos pueden ser una excelente herramienta si los utilizas con estrategia. Algunas recomendaciones son:

    • Prioriza los meses sin intereses cuando estén disponibles
    • Evita diferir compras impulsivas
    • Revisa cuánto terminarás pagando si existen intereses
    • No comprometas una parte excesiva de tus ingresos mensuales
    • Lleva un registro de cuántas mensualidades activas tienes
    • Si puedes liquidar antes sin penalización, considera hacerlo para liberar capacidad de crédito

    La clave no es evitar los pagos diferidos, sino usarlos únicamente cuando realmente aporten valor a tus finanzas.

    Ahora que sabes qué son los pagos diferidos, es mucho más fácil entender cuándo pueden ayudarte y cuándo es mejor evitarlos. Bien utilizados, permiten distribuir compras importantes sin desbalancear tu presupuesto; sin embargo, también pueden convertirse en una carga si acumulas demasiados compromisos o aceptas planes con intereses sin revisar las condiciones.

    Antes de diferir cualquier compra, analiza si realmente la necesitas, cuánto terminarás pagando y cómo afectará tus finanzas durante los próximos meses. En Revalúa creemos que tomar decisiones informadas es la mejor manera de aprovechar las herramientas financieras disponibles y mantener el control de tu dinero, en lugar de dejar que las mensualidades tomen el control de ti.

  • ¿Qué es y cómo funciona una tarjeta de crédito?

    ¿Qué es y cómo funciona una tarjeta de crédito?

    Te contamos de forma clara qué es una tarjeta de crédito y cómo funciona, para que la uses con confianza y sin sorpresas. 

    Las tarjetas de crédito son una de las herramientas financieras más utilizadas hoy en día, pero ojo: usarlas sin entenderlas puede meterte en líos. Antes de tomar la decisión de contratar una en el banco que sea, es fundamental entender qué es, cómo funciona una tarjeta de crédito y qué tipos existen. De esta manera, podrás comparar las opciones que más te convienen y, una vez adquirida tu tarjeta, podrás realizar compras inteligentes que no afecten a tu economía.

    ¿Qué es una tarjeta de crédito?

    Una tarjeta de crédito es un medio de pago que se utiliza en sustitución del dinero en efectivo,  es parecido a pedir un préstamo al banco con la condición de que se regresará la cantidad prestada en un periodo determinado y, en algunas ocasiones, cubriendo los intereses que la deuda genere. Esto te permite hacer compras o pagar servicios de manera inmediata usando dinero de un banco o entidad financiera que te lo concede al otorgarte una línea de crédito. 

    ¿Cómo funciona una tarjeta de crédito?

    Ahora vamos a la parte clave: cómo funciona una tarjeta de crédito en el día a día. Cada vez que pagas con ella, el banco adelanta el dinero por ti. Todas esas compras se van acumulando durante un periodo (normalmente un mes) y al final llega el famoso estado de cuenta. Pero ¿de dónde provienen los recursos de la tarjeta y qué implicaciones tiene el utilizar este medio de pago? A continuación, te explicamos.

    La tarjeta se activa y se vincula con tu cuenta

    Al recibir tu tarjeta de crédito, podrás activarla de distintas maneras dependiendo del banco emisor y de la forma de contratación, que puede ser de forma presencial o a través de alguna aplicación bancaria.

    Asimismo, dependiendo de tu banco emisor puedes acceder a una tarjeta física y una tarjeta digital. Si ya tienes una cuenta de ahorro con la institución financiera donde tramitaste tu tarjeta de crédito, se agruparán todas tus cuentas en la misma aplicación para que accedas más fácilmente a la información de cada una de ellas.

    Realizas pagos y los gastos se acumulan

    Para usarla, basta con que pases tu tarjeta en la terminal, esta sea aceptada y firmes un voucher o ingreses tu firma electrónica, que es una clave numérica. De esta manera, tu banco realizará el pago al comercio y tú tendrás que liquidar esta cantidad al banco en diferentes esquemas de pago.

    También puedes hacer compras por Internet. En las páginas donde tengas la intención de comprar solo será necesario que ingreses los datos de tu tarjeta de crédito y verifiques que el monto por el que pagas sea correcto.

    Mensualmente líquidas los gastos acumulados más intereses

    Para liquidar mensualmente los gastos que hagas con ella, tendrás que conocer cuál es el plazo que tienes para pagar tu tarjeta, cuál es la fecha para pagarla y a cuánto equivale el pago mínimo. Toda esta información, al igual que los intereses acumulados y tu saldo, será visible mediante la aplicación móvil de la institución financiera que te otorgó tu crédito.

    Partes importantes de una tarjeta de crédito

    • Límite de crédito: este se refiere al monto máximo que te otorga el banco donde solicitaste tu tarjeta de crédito. Es establecido tomando en cuenta tu capacidad de pago y tu nivel de ingresos, ya que es necesario que puedas cubrir los gastos generados por tus compras.
    • Fecha del corte: es la fecha en la que se realiza el cálculo de tu deuda. Sirve para establecer tu pago mínimo y el monto que pagarás por intereses. Ocurre una vez al mes para dividir tus gastos en distintos períodos.
    • Saldo al corte: el saldo corte es otro de los factores que intervienen en cómo funciona una tarjeta de crédito, ya que es el dinero que debes a la fecha de corte. En él se toman en cuenta comisiones, saldos del periodo anterior, intereses y los pagos que has realizado.
    • Intereses: los intereses son la cantidad de dinero que pagas, aparte del crédito otorgado, por el dinero que te fue prestado. Por esta razón, cuando no liquidaste la totalidad del crédito en el día que se estableció pueden aumentar significativamente.
    • Costo Anual Total o CAT: es el porcentaje que se calcula con la tasa de interés, la anualidad y las comisiones de la institución financiera. Es decir, todos los costos que se generan durante el préstamo.
    • Pago mínimo: este pago se refiere al monto mínimo que debes cubrir en la fecha límite de pago para que sigas contando con tu tarjeta de crédito. Sin embargo, no solo debes pagar esta cantidad, ya que si no pagas tu deuda en su totalidad conforme pase el tiempo seguirá creciendo.
    • Comisiones: para entender cómo funciona una tarjeta de crédito es necesario que sepas que estas son cargos que se cobran por servicios adicionales durante el préstamo, como pueden ser comisiones por pagos extemporáneos o los gastos de apertura.

    ¿Qué tipos de tarjetas de crédito existen?

    Gracias a la variedad de opciones en el mercado, existen diferentes tarjetas que incluyen beneficios adicionales, acorde a tus necesidades e intereses. Estas son las clasificaciones de las tarjetas que los distintos bancos de México ofrecen.

    Tarjetas de crédito clásica

    Las tarjetas de crédito clásicas son las más utilizadas porque tienen aceptación en todo el mundo, además de ofrecer servicios de asistencia y protección de compras. Este tipo de tarjetas son ideales para crear un historial crediticio debido a sus características básicas.

    Está destinada para compras diarias, por lo que sus beneficios pueden no ser exclusivos. El nivel de ingresos que deben tener quienes la soliciten están entre 4 mil 500 pesos y 10 mil pesos mensuales comprobables.

    Tarjetas de crédito oro

    Las tarjetas de crédito oro son para personas cuyo sueldo mensual esté entre los 7 mil pesos y los 40 mil pesos, dependiendo el banco donde se solicite. Este tipo de tarjeta cuenta con puntos y acceso a promociones que no tiene una tarjeta de crédito clásica.

    Aunque todo depende del banco donde solicites este tipo de tarjeta, también podrás acceder a meses sin intereses y tener diferentes opciones de protección de compra en millones de establecimientos.

    Tarjeta de crédito platino

    La tarjeta bajo esta categoría es ideal para quienes tienen un ingreso entre 40 mil pesos y 100 mil pesos mensuales. La diferencia principal entre cómo funciona una tarjeta de crédito oro o clásica y una platino es que esta última tiene más beneficios.

    También cuenta con seguros contra robo o daños para autos rentados en Estados Unidos y Canadá, reemplazo de tarjetas sin costo y extensión de un año más de garantía a tus productos.

    Tarjetas Infinitive o World Elite

    Este tipo de tarjetas son también conocidas como tarjetas de crédito premium. Tienen distintos nombres dependiendo del banco y solo pueden otorgarse si el cliente recibe una invitación directamente del banco, es un cliente patrimonial o cliente de banca privada. Debido a su exclusividad, los ingresos anuales que se deben tener para conseguir una invitación para esta tarjeta de crédito son superiores a 150 mil dólares aproximadamente.

    Ventajas y errores al usar una tarjeta de crédito

    Bien usada, una tarjeta de crédito puede ser una gran aliada gracias a los beneficios adicionales que pueden otorgarte, pero cuando se utiliza de manera irresponsable, se vuelven una carga para ti y tu economía. 

    VentajasErrores
    1. Te ayuda a manejar imprevistos.
    2. Facilita compras online.
    3. Permite construir historial crediticio.
    4. A veces incluye beneficios como cashback, puntos o descuentos.
    5. Para un público joven, esto puede ser útil si se usa con habilidad y planificación.
    1. Pagar solo el mínimo cada mes.
    2. Usarla como si fuera dinero extra.
    3. No revisar el estado de cuenta.
    4. Ignorar los intereses.

    Consejos para usar tu tarjeta de crédito sin problemas

    Si estás empezando, apunta estos tips:

    • Usa la tarjeta solo para gastos específicos
    • Intenta pagar el total que te requieren 
    • No llegues al límite de crédito
    • Planifica tus compras cada mes
    • Lee bien las condiciones antes de contratarla
    • Lleva un control de tus gastos (apps al rescate)

    Tramitar una tarjeta es una gran opción si buscas financiamiento o tienes alguna emergencia que requiere de un pago inmediato. Sin embargo, entender qué es una tarjeta de crédito y cómo funciona es necesario para elegir la opción de crédito ideal para ti y evitar complicaciones en un futuro. Si te interesa conocer más sobre este tema, puedes explorar la página completa de tarjetas de crédito de Revalúa, donde encontrarás más información y un catálogo completo de las distintas opciones en México. 

  • Explicación de la tasa fija vs tasa variable

    Explicación de la tasa fija vs tasa variable

    No todas las tasas de interés funcionan igual y conocer sus diferencias puede ahorrarte más de un dolor de cabeza. Descubre cuándo conviene elegir una tasa fija vs tasa variable y toma decisiones financieras con mayor seguridad.

    Elegir un crédito implica mucho más que comparar montos o mensualidades. Uno de los factores que más influyen en el costo final es el tipo de interés, por lo que entender la diferencia entre una tasa fija vs una tasa variable puede ayudarte a tomar decisiones financieras con mayor confianza.

    Aunque ambos esquemas tienen ventajas y desventajas, cada uno funciona de manera distinta y puede ser más conveniente según tu situación. En esta guía te explicamos qué es la tasa fija, qué es tasa de interés variable y en qué casos conviene elegir una u otra. Porque firmar un crédito sin entender las tasas es un poco como aceptar los términos y condiciones sin leerlos: todos lo hemos hecho, pero no siempre termina bien.

    ¿Qué es la tasa fija y cómo funciona?

    Cuando hablamos de qué es tasa fija, nos referimos a una tasa de interés que permanece igual durante toda la vida del crédito o durante un periodo previamente establecido. Esto significa que el porcentaje de interés no cambia, sin importar lo que ocurra con la economía o las tasas de referencia.

    En otras palabras, si hoy contratas un préstamo con una tasa fija del 12% anual, seguirás pagando ese mismo porcentaje hasta terminar de liquidarlo (siempre que el contrato no indique otra cosa).

    ¿Qué ventajas tiene una tasa fija?

    La principal ventaja es la tranquilidad. Sabes exactamente cuánto pagarás cada mes, lo que facilita hacer un presupuesto y evitar sustos financieros. Entre sus beneficios destacan:

    • Pagos mensuales predecibles
    • Mayor facilidad para planificar tus finanzas
    • Protección frente a aumentos en las tasas de interés del mercado
    • Ideal para créditos de largo plazo

    Eso sí, esa estabilidad también tiene un costo. En muchos casos, la tasa fija comienza siendo ligeramente más alta que una tasa variable.

    ¿Qué es la tasa de interés variable y por qué cambia?

    Ahora veamos qué es tasa de interés variable. En este caso, el porcentaje que pagas puede modificarse durante la vida del crédito porque depende de indicadores financieros o tasas de referencia establecidas por instituciones financieras o bancos centrales.

    Es decir, hoy puedes pagar una tasa del 10%, pero dentro de algunos meses podría subir al 12% o bajar al 9%. Es un poco como el clima: hay pronósticos, pero nunca tienes la certeza absoluta.

    ¿Por qué puede cambiar?

    Las tasas variables suelen ajustarse por factores como:

    • Cambios en la inflación
    • Decisiones de política monetaria
    • Condiciones del mercado financiero
    • Costos de financiamiento para las instituciones

    Cuando estos indicadores cambian, también puede hacerlo la tasa de tu crédito.

    Tasa fija vs tasa variable: diferencias principales

    La forma más sencilla de entender la diferencia es compararlas lado a lado.

    CaracterísticaTasa fijaTasa variable
    Pago mensualGeneralmente establePuede aumentar o disminuir
    RiesgoBajoMedio o alto
    CertidumbreAltaMenor
    Posibilidad de ahorrar interesesBajaSí, si las tasas bajan
    Protección contra aumentosSíNo

    No existe una opción universalmente mejor. Todo depende de tu situación financiera y del tipo de crédito que estés contratando.

    ¿En qué tipos de créditos se utiliza cada una?

    Dependiendo del producto financiero, es más común encontrar un tipo de tasa que otro.

    Créditos con tasa fija

    Generalmente se utilizan en:

    • Créditos hipotecarios
    • Créditos automotrices
    • Préstamos personales
    • Algunos créditos educativos

    Son productos en los que las personas suelen preferir la estabilidad porque se pagan durante varios años.

    Créditos con tasa variable

    Es más frecuente encontrarlas en:

    • Líneas de crédito
    • Algunos créditos empresariales
    • Hipotecas con esquemas variables
    • Tarjetas de crédito (dependiendo de la institución y las condiciones del contrato)

    Aunque en algunos casos pueden comenzar con una tasa atractiva, es importante entender que el costo puede variar con el tiempo.

    ¿Cómo afectan los cambios económicos a las tasas variables?

    Aquí es donde la economía deja de parecer algo lejano y empieza a influir directamente en tu cartera. Cuando los bancos centrales incrementan las tasas de referencia para controlar la inflación, muchas tasas variables también aumentan. Esto significa que podrías terminar pagando intereses más altos y mensualidades mayores.

    Por el contrario, si las tasas de referencia disminuyen, también existe la posibilidad de que el costo de tu crédito se reduzca. La ventaja es que podrías ahorrar dinero si el mercado baja. La desventaja es que nadie puede garantizar cuándo ocurrirá. Si tu estrategia financiera consiste en “cruzar los dedos”, quizá sea momento de buscar un plan B.

    ¿Qué perfil de persona se beneficia más de cada opción?

    La mejor elección depende de tus ingresos, tu tolerancia al riesgo y tus objetivos financieros.

    La tasa fija suele ser mejor para quienes:

    • Prefieren estabilidad en sus pagos
    • Tienen un presupuesto ajustado
    • Contratan créditos de largo plazo
    • No quieren preocuparse por cambios en la economía

    La tasa variable puede ser conveniente para quienes:

    • Tienen ingresos estables y margen para absorber incrementos
    • Esperan liquidar el crédito en poco tiempo
    • Están dispuestos a asumir cierto nivel de riesgo
    • Creen que las tasas de interés podrían bajar en el futuro

    No se trata de ser más valiente o más conservador. Se trata de elegir la opción que mejor se adapte a tu realidad financiera y no a la del influencer que dice haber pagado su casa “con un truco que los bancos no quieren que conozcas”.

    ¿Cómo elegir entre una tasa fija y una variable?

    Antes de decidir, hazte estas preguntas:

    • ¿Podría seguir pagando el crédito si la mensualidad aumentara?
    • ¿Planeo conservar este préstamo durante muchos años?
    • ¿Tengo ingresos estables o variables?
    • ¿Prefiero certeza o estoy dispuesto a asumir cierto riesgo para ahorrar intereses?

    Responderlas con honestidad puede ayudarte mucho más que elegir únicamente la tasa más baja que aparezca en el anuncio.

    Entender la diferencia entre una tasa fija vs. tasa variable es fundamental antes de contratar cualquier crédito. Mientras la tasa fija ofrece estabilidad, la tasa variable puede representar oportunidades de ahorro, aunque también implica mayor incertidumbre. No existe una respuesta única para todos los casos: la mejor decisión dependerá de tus objetivos, tu capacidad de pago y tu tolerancia al riesgo.

    Si quieres seguir aprendiendo a comparar productos financieros y tomar decisiones mejor informadas, en Revalúa encontrarás contenido que te ayudará a elegir con mayor confianza y cuidar la salud de tus finanzas.

  • ¿Cómo se puede hacer transferencia con tarjeta de crédito?

    ¿Cómo se puede hacer transferencia con tarjeta de crédito?

    Las tarjetas de crédito sin duda son una herramienta útil para las personas, pues facilitan ciertas actividades como realizar compras o pagar servicios, y aunque se utilizan con frecuencia, es posible que no se conozcan todas las funciones que ofrecen. Por lo tanto, es común que surjan dudas al respecto.

    Una de las más comunes es si se puede transferir a una tarjeta de crédito o si se puede hacer una transferencia con tarjeta de crédito hacia cualquier otra cuenta. A lo largo de este artículo, despejamos las dudas referentes a este tema para que aprendas a realizar este tipo de operaciones y sepas cuáles son las implicaciones de utilizar tu tarjeta de esta manera.

    ¿Se puede transferir a una tarjeta de crédito?

    La respuesta es sí. Efectivamente, es posible realizar transferencias a una tarjeta de crédito. Pero, para ello, es indispensable que verifiques y revises las características que tiene. Esto lo puedes revisar mediante la banca digital de tu tarjeta, a través de la aplicación móvil o el sitio web de tu entidad financiera.

    Contar con la app del banco y tener tu información a la mano, te servirá para conocer más sobre tu tarjeta, las opciones y posibilidades que esta te brinda, así como la información correspondiente para realizar estas transferencias. En algunas ocasiones, es posible que no se permita, pero todo esto dependerá de la app y el permiso o autorización del banco.

    ¿Se puede depositar un cheque a una tarjeta de crédito?

    Las entidades bancarias aún no tienen la opción de depositar un cheque a una tarjeta de crédito, ya que no se trata de una cuenta con la capacidad de guardar ese dinero. En estos casos, lo más recomendable es depositar en una cuenta de ahorro o de cheques. 

    La operación se realiza mediante el cajero automático de la institución financiera y debes seguir los siguientes pasos:

    1. Seleccionar “operaciones sin tarjeta”. 
    2. A continuación, seleccionar la opción “depósitos” y posteriormente la opción “depósito con cheque”.
    3. Seleccionar “depósito a tarjeta de débito”. 
    4. Es momento de ingresar el número de cuenta y seleccionar “continuar”. 
    5. Revisa la información del depósito y selecciona “aceptar”. 
    6. Inserta el cheque por el lado frontal (en algunas entidades bancarias el monto máximo de depósito es de $10,000.) 
    7. Cuando tu cheque sea validado, debes digitar el monto del cheque y oprimir confirmar. 
    8. Nuevamente revisa el detalle del depósito y selecciona aceptar. 
    9. Retira tu recibo. La transacción ha sido realizada, solo debes revisar que la información sea correcta y que la operación haya sido exitosa.

    Una vez que el dinero ha sido depositado a una tarjeta de débito, puedes realizar una transferencia como forma de pago de una tarjeta de crédito en la que tengas saldo deudor desde la aplicación móvil. 

    ¿Cómo hacer una transferencia desde una tarjeta de crédito a una tarjeta de débito?

    Para realizar esta operación, existen tres métodos diferentes que puedes utilizar. A continuación, te explicamos en qué consiste cada uno.

    En un cajero automático

    Aunque no es propiamente una transferencia, las tarjetas de crédito ofrecen la opción de retirar efectivo mediante cajeros bancarios, pero muchas veces no conviene realizar este proceso. Debes saber que las entidades bancarias cobran comisiones (a veces muy altas) para poder retirar el dinero, considerándolo como un tipo de préstamo en efectivo que implica mayores intereses. 

    Otra cuestión que debes considerar si deseas utilizar este método es que, dependiendo del tipo de tarjeta, el monto ofrecido y la entidad bancaria, solo te permitirán retirar cierta cantidad. Una vez retirado el monto de efectivo que deseas depositar, tendrás que realizar una segunda operación en el cajero para efectuar el depósito. 

    Transferencia desde una tarjeta de crédito por medio de la aplicación móvil

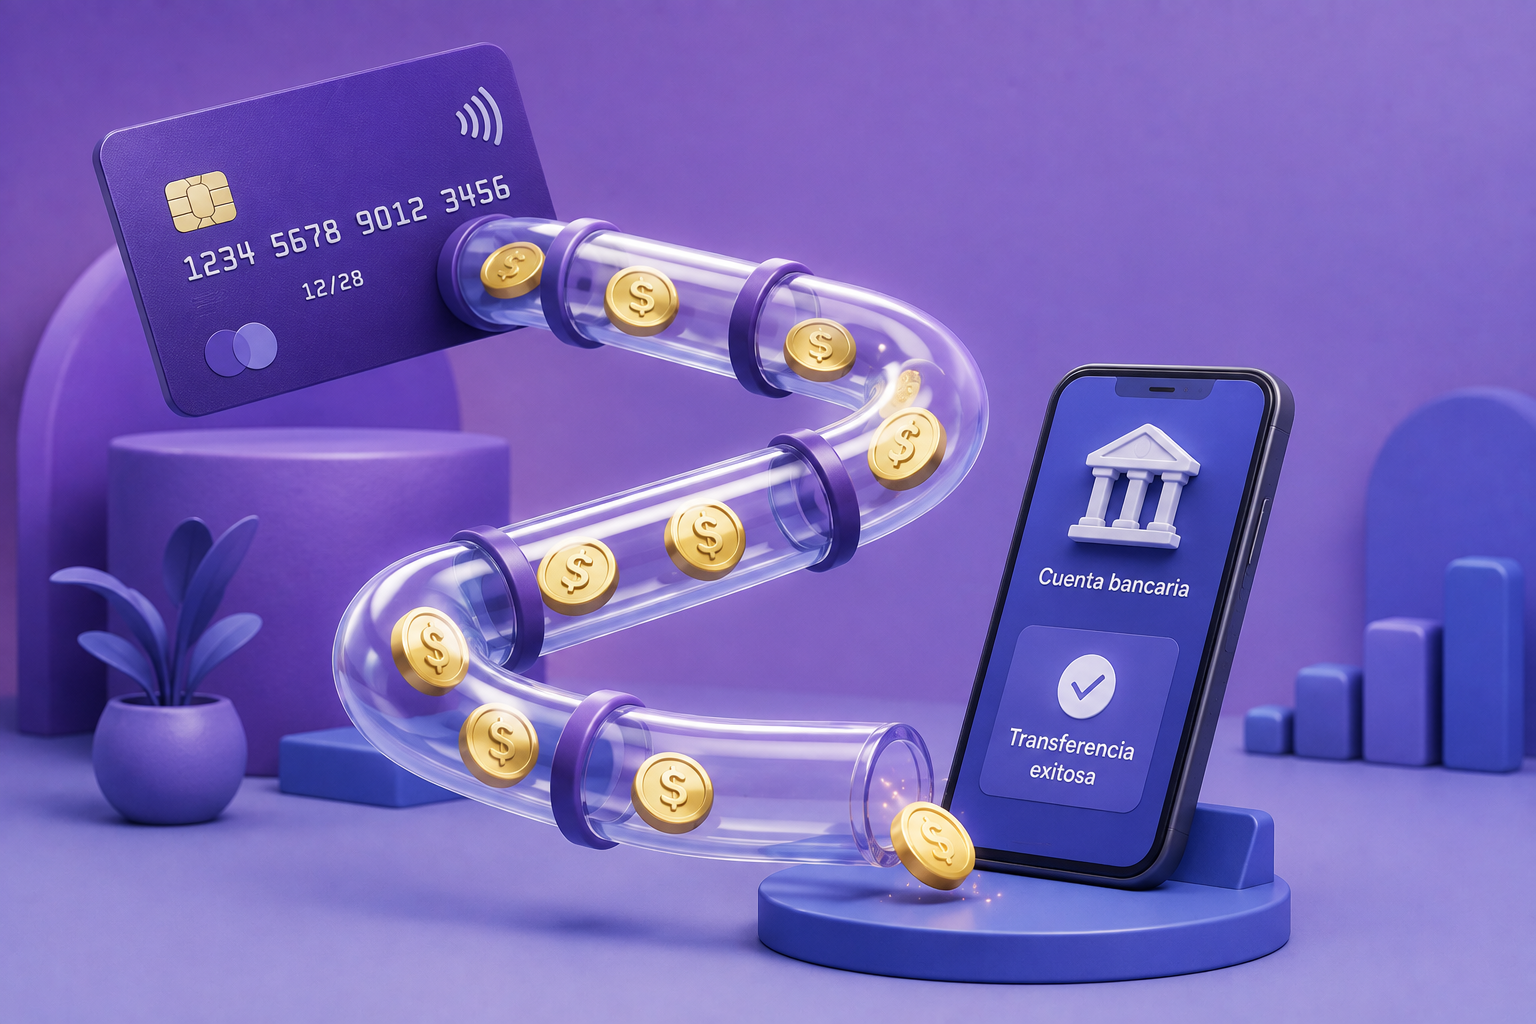
    Una alternativa es realizar una transferencia de tu tarjeta de crédito a una tarjeta de débito, esto mediante la app de tu banco o el sitio web. Es importante mencionar que al realizar este proceso las transferencias no son de forma gratuita, te cobran un tipo de comisión igualmente, la cual puede variar dependiendo del monto transferido. 

    A continuación, te explicamos cómo realizar una transferencia:

    1. Ingresa a la app de tu entidad bancaria o el sitio web. 
    2. Verifica si es posible realizar tu transferencia en la app con tu tarjeta de crédito. 
    3. Da clic en “transferencias”. 
    4. Ingresa la información que te solicitan (datos de la tarjeta como número de cuenta, nombre del titular, la cantidad a transferir, el concepto de la transferencia, etc.). 
    5. Acepta los datos, realiza la transferencia y guarda comprobantes. Podrás disponer del dinero en tu tarjeta de débito.

    Vía telefónica

    Otra opción que podría servirte es realizar la transferencia vía telefónica. Para esto, debes comunicarte al centro de atención a clientes de la entidad bancaria. Un ejecutivo del banco te ayudará en el proceso de autorizar la transacción y te informará del monto límite disponible.

    El inconveniente en este tipo de opciones es que algunas entidades bancarias consideran este tipo de trámite o proceso como una disposición de dinero en efectivo, aunque se haya realizado mediante transferencia. Por ello, te cobrarán una comisión de acuerdo al monto del saldo transferido (también se puede cobrar una tasa de interés catalogada como “especial”).

    Un recordatorio que explican las entidades bancarias es que, independientemente del método que apliques para retirar el dinero de la tarjeta de crédito, ya sea por cajero, vía telefónica o transferencia, la cantidad o fondo no puede ser mayor al tope máximo que tengas en tu tarjeta de crédito.

    ¿Cómo saber si mi transferencia se realizó correctamente?

    Para que estés seguro de que tu transferencia fue un éxito puedes aplicar lo siguiente:

    • Verifica que recibes el comprobante de la transferencia. Esto comúnmente lo envían por correo electrónico las entidades bancarias, si utilizaste la app móvil o sitio web. El documento se puede encontrar en PDF codificado, por lo que deberás ingresar una contraseña.
    • Guarda ese comprobante. Este documento puede servirte para futuras aclaraciones o respaldar que la transferencia fue realizada. 
    • Verifica en el sitio web o la app móvil que la transferencia fue realizada. Para mayor seguridad, corrobora checando los fondos y los últimos movimientos de la tarjeta receptora por medio de la aplicación móvil o del sitio web del banco. 

    Como puedes darte cuenta, sí se puede hacer una transferencia con tarjeta de crédito. Existen diversas formas de realizarlo, algunas más laboriosas y otras más costosas. Sin embargo, se recomienda no hacerlo si no quieres pagar tasas de comisiones u otro tipo de cobros altos, acude a esta opción solo en casos de emergencia. 

    Si necesitas encontrar la tarjeta con la comisión más baja por retiro de efectivo que suele ser la aplicable en estos casos, puedes usar el comparador de Revalúa. De acuerdo a los últimos datos consultados, la tarjeta de crédito Nu no cobra comisión por retiro de efectivo, la que se paga es la comisión del cajero correspondiente, por otro lado, las comisiones más bajas por retiro de efectivo son de las tarjetas Banamex Platinum y Banamex Conquista.

    Aunque a veces es indispensable el retiro del dinero en físico, gracias al avance tecnológico, en distintos establecimientos, supermercados u otros sitios, ya cuentan con los aparatos correspondientes para pagar de forma electrónica sin ningún problema. Así puedes evitar retirar el dinero en efectivo y el por qué algunas personas prefieren la banca digital que la tradicional.

    Si te interesa seguir conociendo más sobre todo tipo de temas financieros, te invitamos a continuar explorando el blog de Revalúa. 

  • ¿Qué es una carta finiquito y por qué importa? 

    ¿Qué es una carta finiquito y por qué importa? 

    Pagar una deuda se siente como poder respirar después de estar mucho tiempo debajo del agua. Pero antes de clavarte de nuevo a usar tu tarjeta, debes saber qué es una carta finiquito y por qué es importante tenerla. 

    Cuando se trata de deudas, muchas personas piensan que solo basta con pagar y el asunto queda terminado, pero existen situaciones en las que el problema no es tan sencillo. En algunos casos, como cuando dejas de pagar por mucho tiempo y se han involucrado el Buró de Crédito, despachos de cobranza y más, debes seguir un proceso un poco más elaborado que al final te generará una carta finiquito. 

    ¿Este nombre te suena? Probablemente hayas escuchado un término similar cuando se trata de asuntos laborales, pero cuando hablamos de temas financieros, esta carta se convierte en tu mejor aliada. 

    ¿Qué es una carta finiquito? 

    Como su nombre lo indica, este es un documento en el que se establece por escrito  tu compromiso con la institución o banco. Es decir, lo que les debías, ya ha quedado liquidado. ¿Y por qué es importante tenerlo? Porque aunque todo el mundo quisiera poder creer en la palabra de cualquiera, papelito habla y solo teniendo un documento así se puede garantizar que nadie pueda volver a cobrarte alguna cantidad extra, especialmente si entraste a un proceso en el que se reestructuró tu deuda. 

    ¿Cuándo necesitas una carta finiquito?

    No todas las deudas requieren una carta finiquito, pero hay casos en los que pedirla es especialmente importante. Si liquidaste un crédito después de un atraso prolongado, llegaste a un convenio de pago, aceptaste un descuento para saldar la deuda o negociaste con un despacho de cobranza, este documento se vuelve indispensable para comprobar que la obligación quedó concluida.

    También es recomendable solicitarla cuando terminas de pagar un préstamo personal, una tarjeta de crédito o un financiamiento que haya presentado algún inconveniente durante su vigencia. De esta forma, si en el futuro surge algún error en los registros o una nueva reclamación, tendrás un respaldo oficial que acredita que cumpliste con el acuerdo establecido.

    En otras palabras, la carta finiquito funciona como una garantía para tu tranquilidad financiera. Guardarla junto con tus comprobantes de pago puede ahorrarte tiempo, aclaraciones y dolores de cabeza si alguna vez necesitas demostrar que esa deuda ya forma parte del pasado.

    ¿Qué información debe contener? 

    Para corroborar que la carta sea adecuada y tenga validez, es muy importante que revises todos los datos pertinentes. Entre ellos: 

    • Nombre de la persona que efectuó el pago: corrobora que en el documento estén el nombre y los datos de identificación escritos correctamente. 
    • Nombre o denominación de quien recibió el pago: en ocasiones puede que aparezca el nombre del apoderado y no de la institución, en ese caso, verifica que la persona esté debidamente identificada y cuente con un poder válido. 
    • Descripción de la deuda: en este apartado se debe describir con claridad el monto, las condiciones y la manera en la que se llevó a cabo el pago, así como la aclaración de que ha sido liquidada. 
    • Firmas de los involucrados: recuerda que ningún papel va a tener validez real sin la firma de conformidad tanto de quien recibe como de quien da el pago. 

    Aunque parezca un documento muy sencillo, en realidad tiene un gran peso al momento en que quieres comprobar que ya has cumplido con tus obligaciones frente a una deuda. 

    ¿Cómo solicitarla a la institución o despacho que la debe emitir?

    Una vez que tienes tu cuenta en ceros, es muy fácil pensar que las instituciones o bancos se encargarán de concluir con todo el proceso, pero en ocasiones no es así. Existen cuentas o tarjetas que pueden seguir generando algún tipo de costo por manejo o excedente después de que hayas cubierto la cantidad que debías, lo que significa que tu deuda puede no estar tan extinta como creías. 

    Es importante que tú solicites tu carta finiquito una vez que emitas el recibo de pago o cuando llegues a un acuerdo con la institución. No tengas miedo de pedirla, ya que es parte de una garantía a la que tienes derecho. 

    Errores comunes al no pedir este documento

    Si antes de llegar a este artículo no sabías que necesitabas algo llamado carta finiquito al terminar de pagar tus deudas, es probable que  cometas algunos de estos errores: 

    • No solicitarla a tiempo 
    • No corroborar que los datos estén correctos 
    • No contar con las firmas de todos los involucrados
    • No concluir con el registro de la deuda 
    • No mantener una copia de la carta de manera certificada 

    Nota: recuerda que la relación entre la carta finiquito y tu registro en el Buró de Crédito no siempre es automática. Si bien el contar con esta carta te protege de que quieran volver a cobrarte por una deuda pasada, no significa que tu score mejore de la noche a la mañana. Después de pagar una deuda, debe pasar algo de tiempo para que tu imagen ante los bancos mejore. Tranquilo, no pasarán años antes de que suceda, pero sí debes tener paciencia al respecto. 

    Aunque tener grandes deudas puede parecer intimidante, una vez que logras deshacerte de ellas, logras avanzar en el largo camino hacia la madurez financiera. Lo importante es que siempre conozcas qué conlleva. Ahora que sabes qué es una carta finiquito y por qué es importante tenerla, no olvides solicitarla al momento en que termines de pagar lo que debías. 

    Para conocer más sobre temas financieros y tener consejos prácticos que te ayuden a saber cómo manejar mejor tus tarjetas, visita Revalúa. Aquí encontrarás herramientas como nuestro comparador inteligente, donde podrás hacer un análisis de tu tarjeta y de todas las que están disponibles en el mercado mexicano. ¡Pruébalo ahora! 

  • ¿Cuál es la mejor terminal punto de venta en México en 2026?

    ¿Cuál es la mejor terminal punto de venta en México en 2026?

    ¿Tú cliente quiere pagar con tarjeta y eres de los que todavía pregunta si no trae efectivo? Una buena terminal punto de venta puede hacer la diferencia entre cerrar una venta o verla irse. Pero elegir una TPV no es solo buscar la que cobre menos: las comisiones de terminales bancarias, el costo del equipo, el tiempo de depósito y las funciones también cuentan.

    Entonces, ¿cuál es la mejor terminal punto de venta en México en 2026? En esta guía comparamos algunas de las principales opciones para que conozcas sus costos y encuentres la que mejor se adapte a tu negocio.

    ¿Qué es una terminal punto de venta y cómo funciona?

    Una terminal punto de venta (TPV) es el dispositivo que permite a un negocio cobrar con tarjetas de crédito, débito y otros medios de pago electrónicos. El cliente acerca, inserta o desliza su tarjeta y la terminal procesa la operación para autorizar el pago.

    El funcionamiento es bastante sencillo: realizas el cobro, la terminal envía la información para validar la operación y, si se aprueba, el dinero se deposita en la cuenta asociada. Por cada venta, el proveedor puede cobrar una comisión, por lo que este es uno de los primeros costos que debes revisar antes de elegir una TPV.

    Además, hoy existen opciones que funcionan sin estar ligadas a un banco tradicional, por lo que puedes encontrar diferentes alternativas según las necesidades de tu negocio.

    ¿Qué debes considerar antes de elegir una TPV?

    No todas las terminales funcionan igual ni cobran lo mismo. Antes de contratar una, conviene revisar algunos puntos para evitar que una comisión que parece ser pequeña termine comiéndose casi toda tu venta.

    • Comisión por transacción: cada vez que cobras con tarjeta, la terminal puede descontar un porcetaje de la venta. Revisa cuánto te cobran por operación y si existen diferencias según el tipo de tarjeta.
    • Costo de la terminal: algunas opciones requieren comprar el equipo, mientras que otras pueden tener promociones o diferentes esquemas de cobro. No es solo el precio inicial: calcula cuánto pagarás al final por usarla.
    • Tiempo para recibir tu dinero: dependiendo del proveedor, el depósito de la venta puede hacerse en diferentes plazos, así que checa qué tanto necesitas esa liquidez para mantener tu negocio en marcha.
    • Conectividad: si tienes un local fijo, una conexión Wi-Fi será suficiente. Pero si vendes en diferentes lugares, una terminal con conexión móvil puede ser mucho más práctica.
    • Funciones adicionales: además de cobrar con tarjeta, algunas TPV ofrecen funciones como pagos sin contacto, recibos digitales, links de pago o herramientas para consultar tus ventas. Aquí vale la pena preguntarte qué necesitas y no pagar de más por funciones que nunca vas a usar.
    • Atención y soporte: por último, revisa qué opciones tienes si la terminal falla o tienes un problema con un cobro. Puede parecer secundario hasta que la terminal deja de funcionar justo cuando tienes varios clientes esperando.

    ¿Cuáles son las mejores terminales para pago con tarjeta en México?

    Ahora sí, vamos a lo bueno. En México hay varias opciones para aceptar pagos con tarjeta y cada una tiene sus propias condiciones. Para compararlas de forma justa, conviene fijarse no solo en la comisión, sino también en el costo de la terminal, los tiempos de depósito y las funciones que incluye. Checa las opciones que revisó Revalúa:

    TerminalComisión de terminales bancariasCosto del equipoPuede convenir si…
    ClipDesde 2.99% + $1 + IVA*Desde $129*Buscas una opción sencilla, sin renta mensual y con cobro móvil
    Mercado Pago Point3.50% + IVA en débito y vales; crédito puede variarDesde $99*Ya utilizas Mercado Pago o quieres administrar tus cobros desde la misma plataforma
    NetPay3.5% más IVA*Desde $250*Buscas una solución que pueda integrarse con tu punto de venta
    Sr. PagoDesde 3.5% + IVA*Desde $499*Quieres una alternativa para aceptar pagos con tarjeta
    BBVA TPVDesde 2.15*Primera sin costoTienes un negocio establecido y quieres trabajar directamente con un banco

    *Las comisiones, precios y condiciones pueden variar según el proveedor, tipo de tarjeta, giro del negocio, volumen de ventas y promociones vigentes. Consulta las condiciones actuales antes de contratar.

    ¿Qué implica usar una terminal punto de venta?

    Usar una TPV implica aceptar ciertas condiciones como negocio: pagar una comisión por cada venta, cumplir con los términos del contrato y considerar aspectos como los tiempos de depósito, devoluciones y posibles cargos adicionales. Por eso, antes de contratar, revisa cuánto te cobrarán realmente y qué incluye el servicio.

    También hay una regla importante: no puedes trasladar la comisión de la terminal a tus clientes. Profeco señala que cobrar un extra por pagar con tarjeta es una violación a la Ley Federal de Protección al Consumidor. Así que esa comisión debe formar parte de tus costos como negocio, no aparecer de pronto en el ticket como “cargo por usar tarjeta”.

    Entonces, ¿cuál es la mejor terminal punto de venta en México en 2026?

    Después de comparar costos y características, no hay una sola TPV que sea la mejor para todos los negocios. Si buscas una opción sencilla para comenzar y con una comisión competitiva, Clip puede ser una alternativa atractiva; Mercado Pago Point destaca por su ecosistema y facilidad de uso, mientras que una TPV bancaria como BBVA puede tener más sentido para negocios con un flujo de ventas constante.

    En otras palabras, la mejor terminal será la que tenga el equilibrio que tu negocio necesita entre comisiones de terminales bancarias, costo del equipo, tiempo de depósito y funciones. Antes de contratar, compara cuánto pagarías realmente con el volumen de ventas que manejas. Y si quieres seguir tomando decisiones financieras con más información y menos complicaciones, en Revalúa puedes comparar opciones y encontrar la que mejor se adapte a lo que buscas.

  • ¿Cuál es la diferencia entre reestructura y quita?

    ¿Cuál es la diferencia entre reestructura y quita?

    ¿Te ofrecieron una reestructura de crédito o una quita y sentiste que hablaban en otro idioma? Aquí te explicamos las diferencias sin letras chiquitas ni sustos por abrir el estado de cuenta.

    Todos hemos tenido ese momento en el que llega el estado de cuenta y pensamos: “Bueno… quizá si no lo abro, el problema desaparezca”. Spoiler: no desaparece. Cuando una deuda comienza a salirse de control, es común escuchar dos opciones que ofrecen los bancos o las instituciones financieras: la reestructura de crédito o la quita.

    Aunque ambas buscan ayudarte a resolver una deuda, funcionan de maneras muy distintas y pueden tener consecuencias diferentes para tus finanzas y tu historial crediticio. Conocer esto puede ayudarte a tomar una decisión más informada y evitar sorpresas desagradables en el futuro.

    ¿Qué es una reestructura de crédito?

    La respuesta es bastante sencilla: es un acuerdo entre tú y la institución financiera para modificar las condiciones originales de tu deuda, con el objetivo de que puedas seguir pagándola.

    En una reestructura de crédito, el banco no perdona parte del dinero que debes. En cambio, cambia aspectos como el plazo, el monto de las mensualidades o incluso la fecha de pago para que el compromiso sea más manejable. En otras palabras, es como cuando una serie tiene demasiados capítulos y decides verla a un ritmo más relajado. No dejas de verla, solo cambias el plan.

    ¿Cómo funciona en la práctica?

    Cada institución tiene sus propias políticas, pero generalmente una reestructura puede incluir:

    • Ampliar el plazo para pagar
    • Reducir el monto de las mensualidades
    • Ajustar la tasa de interés
    • Unificar varias deudas en un solo crédito
    • Establecer un nuevo calendario de pagos

    El objetivo es que puedas cumplir con tus obligaciones sin incurrir en incumplimientos constantes.

    ¿Qué es una quita de crédito?

    La quita de crédito funciona de manera diferente. Aquí la institución financiera acepta recibir menos dinero del que originalmente debías para dar por terminada la deuda.

    Por ejemplo, si debes $100,000 pesos, el banco podría ofrecer liquidar el crédito pagando únicamente $60,000. Parece una excelente noticia, y en muchos casos realmente puede ser una solución cuando la situación financiera es muy complicada. Sin embargo, esa reducción tiene consecuencias importantes para tu historial crediticio.

    ¿Qué es una quita en Buró de Crédito?

    Cuando las personas solicitan una quita, por lo general quieren saber si afecta su historial. La respuesta es sí. Aunque la deuda quede liquidada, el Buró de Crédito suele registrar que el pago se realizó con una reducción del monto original. Esto indica que el acreedor no recuperó todo el dinero prestado.

    Eso no significa que quedes vetado para siempre de obtener un préstamo, pero sí puede dificultar la aprobación de nuevos créditos durante un tiempo, ya que otras instituciones financieras podrán ver ese antecedente.

    Reestructura de crédito vs. quita: las diferencias más importantes

    Aunque ambas opciones buscan ayudarte a resolver una deuda, tienen objetivos y consecuencias distintas.

    Reestructura de créditoQuita de crédito
    Se paga el total de la deuda.Se paga solo una parte de la deuda.
    Se modifican plazos o condiciones.Se negocia un descuento sobre el saldo pendiente.
    Generalmente tiene un menor impacto en el historial crediticio.Suele registrarse de forma negativa en el historial.
    Permite conservar una mejor reputación financiera si se cumple el nuevo acuerdo.Puede dificultar la obtención de futuros créditos.
    Está pensada para quienes aún pueden seguir pagando con ajustes.Se utiliza cuando la capacidad de pago está muy comprometida.

    ¿Cómo cambian los plazos y condiciones en una reestructura?

    Uno de los mayores beneficios de una reestructura de crédito es la flexibilidad que ofrece. En lugar de exigir el mismo calendario de pagos, la institución puede extender el plazo del crédito para reducir las mensualidades. En algunos casos también puede negociar una tasa de interés diferente o reagrupar varios adeudos en uno solo.

    Eso sí, es importante recordar que pagar durante más tiempo puede hacer que el costo total del crédito aumente debido a los intereses. Por eso conviene revisar con lupa las nuevas condiciones antes de aceptar cualquier propuesta.

    ¿Por qué las quitas suelen afectar el historial crediticio?

    Desde la perspectiva del banco, una quita significa aceptar una pérdida económica. La institución recupera parte del dinero prestado, pero no el total. Por esa razón, el Buró de Crédito registra que el crédito fue liquidado mediante un descuento, información que puede ser considerada por otras instituciones al evaluar futuras solicitudes.

    Esto no significa que nunca volverás a obtener un crédito. Con el paso del tiempo y un buen comportamiento financiero, es posible reconstruir tu historial. Sin embargo, sí puede representar un obstáculo temporal para acceder a nuevos financiamientos o conseguir mejores condiciones.

    ¿Cuándo conviene una reestructura y cuándo una quita?

    No existe una respuesta universal. Todo depende de tu situación financiera. Una reestructura puede ser buena opción si:

    • Aún tienes ingresos estables
    • Puedes seguir pagando, pero necesitas mensualidades más bajas
    • Quieres proteger tu historial crediticio
    • Buscas evitar caer en incumplimientos

    Por otro lado, una quita puede ser una alternativa si:

    • Tu situación económica cambió de forma importante
    • Ya no es posible cubrir el monto completo de la deuda
    • El objetivo principal es salir de una deuda que se volvió impagable
    • Entiendes y aceptas el impacto que tendrá en tu historial crediticio

    En cualquiera de los dos casos, lo más importante es analizar las condiciones específicas del acuerdo y no tomar decisiones solo porque “suena bien” en el momento.

    ¿Qué debes evaluar antes de aceptar cualquiera de las dos opciones?

    Antes de firmar cualquier convenio, vale la pena detenerse unos minutos y revisar algunos aspectos importantes.

    • Analiza tu capacidad de pago real: no aceptes una mensualidad solo porque parece manejable hoy. Piensa si podrás sostener ese compromiso durante todo el plazo del acuerdo.
    • Lee todas las condiciones: pregunta qué pasará si vuelves a atrasarte, cuánto pagarás al final, si existen comisiones adicionales y cómo quedará registrado el crédito en tu historial.
    • Solicita el convenio por escrito: nunca aceptes acuerdos únicamente por teléfono. Pide un documento en el que se especifiquen claramente los nuevos términos antes de realizar cualquier pago.
    • Compara alternativas: en ocasiones existen otras soluciones, como consolidar deudas, refinanciar un crédito o negociar distintos esquemas de pago. Analizar todas las opciones puede ayudarte a elegir la que mejor se adapte a tu situación.

    Elegir entre una reestructura de crédito y una quita no consiste en encontrar la opción “perfecta”, sino la que mejor responda a tu realidad financiera. Mientras la reestructura busca darte más margen para cumplir con el pago completo de tu deuda, la quita puede ser un recurso cuando la situación ya no permite liquidarla en su totalidad, aunque implique un impacto en tu historial crediticio.

    Antes de tomar cualquier decisión, infórmate, revisa las condiciones con calma y evalúa cómo afectará tus finanzas a largo plazo. En Revalúa creemos que entender cómo funcionan estos mecanismos es el primer paso para recuperar el control de tu dinero y construir una salud financiera más sólida.