Categoría: Finanzas personales

  • Tarjeta para emergencias médicas: ¿es o no una buena idea?

    Tarjeta para emergencias médicas: ¿es o no una buena idea?

    Una emergencia médica puede llegar cuando menos la esperas, pero eso no significa que debas poner en riesgo tu estabilidad financiera. Conoce cuándo una tarjeta de crédito puede ayudarte y por qué un ahorro para emergencias es tu mejor respaldo.

    Nadie se despierta pensando: “Hoy sería un excelente día para visitar urgencias”. Pero los accidentes existen, enfermedades inesperadas o incluso una apendicitis con pésimo timing. En momentos así, lo último que quieres es preocuparte por cómo pagar la cuenta. Muchas personas recurren a la tarjeta de crédito para salir del imprevisto, pero ¿en realidad es la mejor opción?

    La respuesta corta es: depende. Tener una tarjeta puede ayudarte en una situación crítica, pero también puede convertirse en un problema financiero si no existe un ahorro para emergencias que respalde ese gasto. Veamos cuándo puede ser una aliada y cuándo conviene buscar otras alternativas.

    ¿Una tarjeta de crédito puede salvarte en una emergencia médica?

    Sí, y en muchos casos sí lo hace. Una emergencia médica suele requerir decisiones rápidas, y la tarjeta de crédito puede ofrecer acceso inmediato a dinero cuando no tienes efectivo disponible. Desde consultas y medicamentos hasta hospitalizaciones, muchas instituciones aceptan pagos con tarjeta, lo que evita retrasos por falta de liquidez.

    Además, algunas tarjetas ofrecen beneficios adicionales como:

    • Meses sin intereses en hospitales participantes
    • Programas de recompensas o cashback
    • Seguros o asistencias médicas incluidos (dependiendo de la tarjeta)

    En este sentido, una tarjeta de crédito para alguna emergencia puede convertirse en un recurso valioso cuando el tiempo es más importante que cualquier otra cosa. Eso sí, una tarjeta no elimina el costo del problema, solo lo mueve al futuro, junto con tus planes de irte de vacaciones.

    Cuando la emergencia termina, la deuda apenas empieza

    Aquí es donde muchas personas se llevan la sorpresa menos agradable. Aunque no es como la apendicitis lo fuera.

    Si el gasto médico fue elevado y no puedes liquidar el saldo rápidamente, los intereses pueden hacer que una cuenta hospitalaria termine costando mucho más de lo esperado. Lo que empezó como una cirugía de emergencia puede convertirse en varios meses, o incluso años, de pagos. Algunos errores comunes son:

    • Pagar solo el mínimo
    • Utilizar otra tarjeta para cubrir la primera
    • Seguir gastando normalmente sin ajustar el presupuesto
    • No tener un plan para liquidar la deuda

    Es comprensible: después de una emergencia, la prioridad suele ser recuperarse. Pero ignorar la deuda solo hace que crezca.

    El mejor compañero de una tarjeta: un fondo de emergencia

    Si existe una combinación financiera que vale oro, es una tarjeta de crédito respaldada por un fondo de ahorro para emergencias. Este fondo consiste en dinero reservado exclusivamente para situaciones inesperadas, como enfermedades, accidentes o pérdida de ingresos. La idea es que puedas cubrir parte o la totalidad del gasto sin depender por completo del crédito.

    ¿Cuánto deberías tener en ese fondo? No existe una cifra única, pero muchos especialistas recomiendan ahorrar entre tres y seis meses de gastos esenciales. Puede parecer una meta enorme, pero no necesitas reunir todo de un día para otro. Lo importante es empezar. Por ejemplo:

    • Destina un porcentaje fijo de cada ingreso
    • Guarda devoluciones de impuestos o ingresos extraordinarios
    • Automatiza una transferencia mensual a una cuenta separada

    ¿Y qué pasa con el seguro médico?

    Muchas personas creen que tener seguro significa olvidarse de cualquier gasto, pero no siempre funciona así. Dependiendo de la póliza, pueden existir:

    • Deducibles
    • Coaseguros
    • Medicamentos no cubiertos
    • Gastos fuera de la red de hospitales

    Por eso, incluso con un seguro médico, sigue siendo recomendable mantener un ahorro para emergencias. Piensa en el seguro como un casco para la bicicleta: reduce muchísimo el riesgo, pero no evita la caída.

    ¿Cómo manejar la deuda después de una emergencia médica?

    De acuerdo, ya superamos el susto. Quizá tengas un órgano menos en el cuerpo (ajá, ese apéndice), o  eres una farmacia ambulante. Ahora sí, toca ver cómo asumirás la recuperación de tu salud… y de tu economía.

    Haz un diagnóstico de tus finanzas

    Revisa exactamente cuánto debes, qué tasa de interés tiene la tarjeta y cuál es tu capacidad real de pago. Evitar el problema no hará que desaparezca (ojalá las deudas funcionaran como las verduras que escondíamos de niños. Ahora piensa si esa no fue la razón por la que ahora estés enfermo).

    Prioriza pagar esa deuda

    Si tienes varios compromisos financieros, procura destinar recursos adicionales a la deuda con mayor interés, que normalmente será la de la tarjeta de crédito. Si recibes ingresos extra, como un bono o aguinaldo, considera utilizar parte para reducir el saldo.

    Habla con tu banco si es necesario. En algunos casos es posible negociar algunos detalles y, aunque no siempre estarán disponibles, preguntar no cuesta nada.Estos son algunos temas que puedes preguntar.

    • Planes de pagos fijos
    • Reestructuración de la deuda
    • Tasas preferenciales
    • Programas especiales para gastos médicos

    ¿Cómo prepararte antes de que ocurra una emergencia?

    La mejor estrategia no empieza cuando llegas al hospital, sino mucho antes. Prepararte con anticipación puede marcar la diferencia entre resolver un problema de salud con tranquilidad o enfrentar una deuda difícil de manejar.

    Construye tu ahorro poco a poco

    Empieza con objetivos pequeños y constantes. Apartar una cantidad fija cada quincena o cada mes, aunque sea modesta, puede convertirse con el tiempo en un respaldo importante. Lo ideal es mantener ese dinero en una cuenta separada para evitar la tentación de utilizarlo en gastos cotidianos. La disciplina suele vencer a las grandes cantidades esporádicas.

    Conoce bien tu tarjeta

    Antes de necesitarla, revisa:

    • Su tasa de interés
    • El límite de crédito
    • Las fechas de corte y pago
    • Los beneficios relacionados con salud o emergencias

    También conviene saber si ofrece promociones de meses sin intereses en hospitales o farmacias participantes, así como las condiciones para acceder a esos beneficios. Conocer esta información de antemano te permitirá tomar decisiones más rápidas y evitar sorpresas cuando el tiempo sea un factor crítico.

    Evita depender únicamente del crédito

    Mientras más sólido sea tu fondo de ahorro para emergencias, menor será el impacto financiero si llega un gasto inesperado. Incluso si el ahorro no alcanza para cubrir todo, puede ayudarte a reducir el monto que tendrás que financiar y, por lo tanto, los intereses que terminarás pagando. La meta es que el crédito funcione como un apoyo temporal y no como la única forma de enfrentar una emergencia.

    Entonces… ¿es buena idea usar la tarjeta en una emergencia médica?

    Sí, siempre que se utilice como una herramienta y no como la única solución.

    Una tarjeta de crédito para alguna emergencia puede darte acceso inmediato a la atención médica cuando más lo necesitas, y eso puede marcar una diferencia enorme. Sin embargo, si no existe un plan para pagar ese gasto, la tranquilidad del momento puede convertirse en estrés financiero durante mucho tiempo.

    La clave está en prepararte antes de necesitarla: combinar una tarjeta bien administrada, un seguro médico cuando sea posible y un ahorro para emergencias que te permita enfrentar los imprevistos con mayor tranquilidad.

    Las emergencias médicas no avisan, pero tus finanzas sí pueden estar listas para enfrentarlas. Tener una tarjeta de crédito disponible puede ser una excelente red de apoyo, siempre que vaya acompañada de un plan de pago y, sobre todo, de un ahorro para emergencias que reduzca la necesidad de endeudarte.

    En Revalúa creemos que tomar mejores decisiones financieras no significa vivir esperando lo peor, sino estar preparado para que, si un imprevisto aparece, no termine afectando también tu estabilidad económica. Después de todo, ya bastante estrés genera una visita al hospital como para invitar a los intereses a la recuperación.
  • Revalúa y conoce cómo se calculan los intereses de una tarjeta de crédito

    Revalúa y conoce cómo se calculan los intereses de una tarjeta de crédito

    8 de cada 10 mexicanos no saben cómo calcular los intereses de una tarjeta de crédito. Esta falta de conocimiento es una de las razones por las que una deuda se puede convertir en un agujero negro.

    Cuando se trata de tarjetas de crédito, muchas personas creen que el banco solo les cobra por lo que deben al final del mes, pero la realidad es otra y, en ocasiones, esa realidad puede ser muy cruel. No se trata solo de aprender una fórmula exacta, sino de descubrir cómo funcionan los saldos para que pagues lo menos posible.

    Si, por otro lado, ya tienes cierta experiencia usando tarjetas, pero por más que les des vueltas sigues sin entender cómo es que está creciendo tanto tu deuda, es muy probable que los intereses te estén comiendo. Nosotros no tenemos todas las respuestas, pero sí te podemos decir cómo funcionan los intereses de una tarjeta de crédito y con eso, ahorrarte dolores de cabeza y varios pesos. 

    Conceptos clave que todo experto debe conocer

    ¿A veces parece que tu estado de cuenta habla otro idioma? Checa estos conceptos que te pueden ayudar en tu próxima revisión de tu estado de cuenta:

    • Fecha de corte: es el día en que el banco hace un cierre de caja. Suma todo lo que compraste en los últimos 30 días e imprime (digitalmente hablando) tu ticket para cobrarte.
    • Fecha límite de pago: es el día límite que tienes para pagar. En México, por lo general, los bancos te otorgan 20 días naturales después de tu fecha de corte para pagar, aunque hay excepciones. Esto significa que podrías tener hasta 50 días para salir de tu deuda.
    • Pago para no generar intereses: es pagar el 100% de la deuda del periodo. Si pagas esto, el interés es $0, es decir, no pagas extra.
    • Pago mínimo: una trampa financiera. Al pagar solo el mínimo, cubres apenas comisiones e impuestos, pero el capital (tu deuda real) queda casi intacto, generando intereses sobre intereses para el siguiente mes.

    ¿Cómo funcionan los intereses de una tarjeta de crédito? 

    Los famosos intereses no son más que el costo que los bancos o las instituciones financieras aplican al momento en que tú, como cliente, solicitas un préstamo de dinero o utilizas sus tarjetas de crédito. Algo que siempre repetimos en Revalúa es que el dinero que te ofrecen en una tarjeta no es tuyo, es del banco, y por ende ellos pueden cobrar estas tarifas de interés cuando no pagas a tiempo. 

    Pero, la gran ventaja es que no tienes que pagar siempre este interés, al menos si sabes cómo aprovechar tus fechas de corte y pago. Si, por cualquier razón finalmente decides o terminan cobrándote esto, tampoco te espantes. Una de las mejores formas para saber cómo manejar los intereses de tu tarjeta es controlando el saldo promedio diario de la misma. 

    ¿Qué es el saldo promedio diario? 

    El Saldo Promedio Diario (SPD) es la suma de lo que debías al banco al final de cada día del periodo, dividida entre el número de días del ciclo (generalmente 30). Este promedio es importante porque aquí es donde la mayoría se confunde. Si no liquidas el total de tu deuda, el banco no calcula los intereses sobre el saldo final, sino sobre tu SPD.

    ¿Por qué importa tanto el SPD?

    Imagina que debías $10,000 pesos durante 29 días y pagaste $9,000 el último día. Aunque tu saldo final sea bajo ($1,000), el banco te cobrará intereses basándose en que usaste $10,000 de su dinero durante casi todo el mes, así es como se define el interés ordinario de tu tarjeta.

    La fórmula del interés ordinario

    Si no pagas el total, así es como el banco calcula tu deuda. ¡Toma nota!

    La fórmula básica es:

    Interés = (Saldo Promedio Diario) × (Tasa de Interés Mensual)

    El cálculo manual paso a paso:

    1. Obtén tu tasa anual: busca la tasa de interés ordinaria anual en tu estado de cuenta (por ejemplo, 60%).
    2. Conviértela: divide la tasa anual entre 360 días (año comercial bancario) para obtener la tasa diaria, o entre 12 para la mensual.
    3. Calcula tu SPD: suma el saldo final de cada uno de los 30 días del ciclo y divide el resultado entre 30.

    Nota: cada compra suma al saldo diario desde el día que la hiciste; cada abono resta al saldo diario desde el día que pagaste.

    1. Multiplica: SPD x Tasa del periodo = Intereses.
    2. No olvides el IVA: al resultado de los intereses, súmale el 16% de IVA (en México).

    Diferencia entre Tasa Nominal (TNA) y Efectiva (TEA)

    Al contratar una tarjeta o pedir un préstamo, verás dos siglas. Es vital no confundirlas:

    • TNA (Tasa Nominal Anual): es una referencia base de interés simple. Te sirve para comparar rápidamente qué banco cobra “menos”, pero no refleja el costo real final.
    • TEA (Tasa Efectiva Anual): es el costo real. A diferencia de la nominal, esta sí incluye la capitalización de intereses (interés compuesto). Es decir, si dejas de pagar, tu deuda crecerá al ritmo de la TEA, no de la TNA, porque los intereses no pagados se suman a la deuda y generan nuevos intereses.

    ¿Qué pasa si no pago?

    Si olvidas la fecha límite o no cubres el pago mínimo, estás  jugando con fuego y se te cobrarán dos cosas:

    1. Interés ordinario: por el financiamiento del dinero (que ya te explicamos más arriba).
    2. Interés moratorio: la penalización por incumplimiento. Suele ser una tasa mucho más alta que la ordinaria y se aplica sobre el saldo vencido, además de afectar tu calificación en el Buró de Crédito.

    Consejo Revalúa: procura organizar un presupuesto específico para el uso de tu tarjeta. Si no puedes pagar el total, paga por lo menos en partes lo antes posible; hacer abonos antes reduce tu SDP para reducir el cálculo de intereses.

    Recuerda que tu tarjeta de crédito no es una lámpara mágica para cumplir deseos, es una herramienta de financiamiento. Revalúa tus opciones de tarjeta de crédito, conoce sus detalles y empieza a entender que cada día que mantienes una deuda te cuesta dinero, ese es el primer paso para dejar de regalar tus ingresos al banco.

  • Conoce la principal diferencia entre liquidez y solvencia

    Conoce la principal diferencia entre liquidez y solvencia

    Tener dinero en la cuenta y tener una buena salud financiera no siempre son la misma historia. Descubre la diferencia entre liquidez y solvencia y aprende cómo ambas influyen en tus decisiones económicas.

    Cuando escuchas hablar de finanzas personales, es común que aparezcan palabras que suenan muy parecidas. Uno de los puntos más confusos para entender es la diferencia entre liquidez y solvencia. Y no, no son lo mismo. Puedes tener un patrimonio considerable y aun así quedarte sin dinero para pagar una comida, o tener efectivo suficiente para sobrevivir al mes mientras tus deudas siguen creciendo. 

    Entender esta diferencia te ayudará a tomar mejores decisiones con tu dinero, evitar problemas de flujo de efectivo y usar el crédito de forma más inteligente.

    ¿Qué diferencia hay entre liquidez y solvencia?

    Aunque ambos conceptos hablan de tu salud financiera, responden a preguntas distintas.

    • Liquidez: ¿tienes dinero disponible en este momento para pagar tus gastos?
    • Solvencia: ¿tu patrimonio y tus ingresos son suficientes para cubrir todas tus deudas a largo plazo?

    La forma más sencilla de verlo es esta:

    • La liquidez habla del presente.
    • La solvencia habla de tu futuro.

    Piensa en alguien que acaba de comprar una casa. Tiene un activo muy valioso, pero quizá gastó casi todos sus ahorros en el enganche. Es una persona solvente porque posee un patrimonio importante, pero durante algunas semanas puede tener poca liquidez para afrontar gastos inesperados.

    ¿Qué significa tener liquidez en el día a día?

    La liquidez es la facilidad con la que puedes disponer de dinero para cubrir tus gastos cotidianos sin tener que vender bienes o pedir préstamos. En otras palabras, es el efectivo que realmente está a tu alcance.

    Algunos ejemplos de buena liquidez son:

    • Tener dinero suficiente en tu cuenta para pagar la renta
    • Contar con un fondo de emergencia
    • Poder cubrir una reparación inesperada del auto sin endeudarte
    • Tener efectivo disponible para aprovechar una promoción o una oportunidad

    Señales de que tu liquidez es baja

    Aunque tengas un buen salario, podrías estar enfrentando problemas de liquidez si:

    • Llegas a la quincena con la cuenta casi vacía
    • Dependes de la tarjeta de crédito para comprar el súper
    • Debes esperar al siguiente pago para cubrir gastos básicos
    • No tienes ahorros disponibles para emergencias

    Es como tener el refrigerador lleno… pero no encontrar nada que realmente puedas comer en ese momento.

    ¿Qué implica ser solvente a nivel financiero?

    La solvencia refleja qué tan sólida es tu situación económica a largo plazo. Se relaciona con tu capacidad para cumplir todas tus obligaciones financieras utilizando tus ingresos y tu patrimonio. Una persona solvente normalmente:

    • Tiene ingresos estables
    • Mantiene sus deudas bajo control
    • Posee activos con valor como una vivienda, inversiones o un automóvil
    • Puede pagar sus compromisos financieros sin poner en riesgo su estabilidad

    Definitivamente, la solvencia no significa ser millonario. Existe la idea de que solo las personas con grandes fortunas son solventes, pero no es así. Por ejemplo, alguien que gana un salario constante, tiene un crédito hipotecario manejable, ahorra para el retiro y paga con puntualidad sus deudas puede ser muy solvente, aunque no tenga millones en el banco.

    La solvencia tiene mucho más que ver con el equilibrio entre lo que tienes, lo que ganas y lo que debes más que con cuánto dinero aparece en tu cuenta bancaria.

    ¿Por qué puedes ser solvente pero no tener liquidez inmediata?

    Este es uno de los escenarios más comunes. Imagina que tienes:

    • Una casa propia
    • Un automóvil pagado
    • Inversiones a largo plazo
    • Un buen historial crediticio

    Sobre el papel, tu patrimonio es sólido. Sin embargo, si todo tu dinero está invertido y solo te quedan unos cientos de pesos en tu cuenta, apenas para comprar tu Starbucks, quizá no puedas afrontar un gasto urgente sin vender algún activo o esperar a recibir ingresos. En este caso eres solvente, pero tienes poca liquidez.

    Sin embargo, también puede ocurrir todo lo contrario. Piensa en alguien que recibió un bono importante en el trabajo. Tiene mucho efectivo disponible durante ese mes, por lo que cuenta con excelente liquidez. Sin embargo, también acumula préstamos personales, tarjetas de crédito al límite y otras deudas que superan el valor de sus activos. En este caso existe liquidez temporal, pero la solvencia es baja.

    ¿Por qué no debes confundir el acceso al crédito con tener liquidez?

    Uno de los errores más comunes es pensar que una tarjeta de crédito con un límite alto equivale a tener dinero disponible. La realidad es que el crédito no es efectivo. Cuando utilizas una tarjeta, estás usando dinero prestado que deberás devolver después, generalmente con intereses si no liquidas el saldo a tiempo.

    ¿Sabes qué riesgos existen? 

    Confundir el crédito con liquidez puede llevarte a situaciones como:

    • Gastar más de lo que realmente puedes pagar
    • Acumular intereses innecesarios
    • Depender de una tarjeta para cubrir gastos básicos
    • Entrar en un ciclo de deuda difícil de romper

    El crédito es una herramienta muy útil cuando se utiliza con planificación, pero no sustituye un fondo de emergencia ni una buena administración de tu efectivo.

    ¿Cómo mejorar tu liquidez sin afectar tu solvencia?

    Mantener un equilibrio entre ambos conceptos es posible con algunos hábitos sencillos.

    • Crea un fondo de emergencia: contar con entre tres y seis meses de gastos básicos puede ayudarte a enfrentar imprevistos sin recurrir al crédito.
    • Evita comprometer todos tus ingresos: si la mayor parte de tu sueldo ya está destinada a pagar deudas o gastos fijos, cualquier imprevisto puede afectar tu liquidez.
    • No inviertas todo tu dinero: invertir es importante, pero también lo es conservar una parte de tus recursos disponible para necesidades inmediatas.
    • Usa el crédito como complemento: las tarjetas de crédito funcionan mejor cuando ayudan a administrar tus compras, no cuando reemplazan el dinero que no tienes.

    Entonces, ¿cuál es más importante: la liquidez o la solvencia?

    La respuesta es sencilla: necesitas ambas. La liquidez te permite resolver los gastos del presente sin que se te caiga el cabello del estrés, mientras que la solvencia garantiza que tus finanzas seguirán siendo saludables con el paso del tiempo.

    Una buena estrategia financiera busca mantener suficiente efectivo para cubrir imprevistos, al mismo tiempo que construye patrimonio y evita un nivel de deuda excesivo.

    Comprender la diferencia entre liquidez y solvencia te permite tener una visión mucho más completa de tus finanzas. No basta con tener dinero disponible hoy, ni con acumular bienes si no puedes cubrir tus gastos cuando llegan. El verdadero equilibrio está en combinar una buena liquidez para afrontar el día a día con una solvencia que respalde tu futuro financiero.

    Si quieres seguir aprendiendo sobre crédito, ahorro y estrategias para tomar mejores decisiones con tu dinero, en Revalúa encontrarás herramientas e información que pueden ayudarte a fortalecer tu salud financiera paso a paso.

  • Trucos para usar tu tarjeta de crédito para vacaciones

    Trucos para usar tu tarjeta de crédito para vacaciones

    Tu tarjeta puede ser una aliada para viajar, siempre que la uses con estrategia. Descubre cómo aprovechar el crédito para vacaciones sin perder el control de tus gastos ni pagar intereses al volver.

    Las vacaciones deberían dejarte recuerdos, fotos y anécdotas divertidas, no una deuda que te acompañe durante meses. Vamos, hasta un desamor de verano estaría mejor que deber una fortuna por unos cuantos días libres al año.

    Aunque la tarjeta puede ser una gran aliada para reservar vuelos, hospedajes y actividades, también puede convertirse en tu nuevo motivo de ansiedad si no la utilizas con planificación. La buena noticia es que es posible aprovechar el crédito para vacaciones sin terminar pagando intereses. Solo necesitas algunos hábitos sencillos y un poco de organización (y autocontrol, mucho autocontrol).

    Planea tu presupuesto antes, no durante el viaje

    Uno de los errores más comunes es llegar al destino y comenzar a decidir sobre la marcha cuánto gastar. Cuando esto sucede, es fácil perder la perspectiva del presupuesto total y terminar usando la tarjeta más de lo previsto para todo eso que dijiste que no la ocuparías.

    Antes de salir, define cuánto puedes gastar sin comprometer tus finanzas al regresar. Considera:

    • Transporte
    • Hospedaje
    • Alimentación
    • Actividades y entretenimiento
    • Compras y souvenirs
    • Un fondo para emergencias

    Antes de poner un pie fuera de casa, sé realista y establece un límite que sí puedas cumplir. Un buen truco es no basarte en el límite de crédito de tu tarjeta, sino en tu capacidad real de pago. Que el banco te permita gastar cierta cantidad no significa que tu presupuesto vacacional deba llegar hasta ahí.

    Piensa en tu tarjeta como una herramienta de pago, no como dinero extra que el hada viajera hizo aparecer mágicamente para financiar todas tus ganas de aventura.

    Cómo usar la tarjeta sin perder el control del gasto diario

    Durante un viaje es normal realizar muchas compras pequeñas: cafés, snacks, transporte local, los imanes para tu refri o entradas a atracciones. El problema es que esos gastos parecen insignificantes de forma individual, pero juntos representan una cantidad considerable.

    Asigna un presupuesto diario

    Divide el monto total disponible entre los días del viaje. Esto te dará una referencia clara de cuánto puedes gastar cada día. Por ejemplo, si tienes $6,000 para gastos variables durante seis días, tu presupuesto diario sería de aproximadamente $1,000. No necesitas calcular cada taco o café al centavo, pero sí mantener una idea general para evitar sorpresas.

    Evita las compras impulsivas

    Las vacaciones son el entorno perfecto para frases peligrosas como el famoso: “Dios proveerá”.  Aunque algunas compras espontáneas forman parte de la experiencia, procura distinguir entre algo que realmente disfrutarás y un gasto que es probable que olvides incluso antes de regresar al hotel.

    La importancia de registrar consumos en tiempo real

    Muchas personas revisan sus movimientos bancarios únicamente cuando llega el estado de cuenta y ya es demasiado tarde hasta para arrepentirse de comprar todos esos souvenirs. Antes de que llegues a este triste momento que puede empañar el recuerdo de tus vacaciones, sigue un par de consejos.

    Usa la app de tu banco

    La mayoría de las instituciones financieras permiten consultar movimientos casi en tiempo real. Revisar tus gastos al final del día puede ayudarte a detectar cuánto llevas acumulado y ajustar tus decisiones para los días siguientes.

    Lleva un registro sencillo

    No necesitas una hoja de cálculo compleja ni convertirte en contador durante tus vacaciones. Basta con que anotes detalles como las fechas, el concepto (en lo que gastaste), cuánto te costó (aunque no lo quieras reconocer) y el método de pago. Incluso una nota en el celular puede ser suficiente para tener la visibilidad sobre tus gastos.

    Cuándo conviene usar crédito y cuándo efectivo

    No todos los gastos del viaje deben hacerse con tarjeta. Sí, sabemos que el tarjetazo es tu modo de vida, pero quizá conviene replantearlo en las vacaciones. Saber cuándo utilizar cada método puede ayudarte a mantener el control.

    Conviene usar la tarjeta para:

    • Reservaciones de hotel
    • Boletos de avión o autobús
    • Actividades contratadas con anticipación
    • Compras que ofrezcan beneficios, recompensas o protección adicional

    Además, las tarjetas brindan mayor seguridad que llevar grandes cantidades de efectivo.

    Conviene usar efectivo para:

    • Pequeños gastos diarios
    • Mercados locales
    • Transporte que no acepte tarjeta
    • Situaciones donde quieras limitar tus gastos

    Un truco útil es retirar o separar una cantidad específica para gastos menores. Cuando ese efectivo se termina, tienes una señal de que es momento de parar de gastar.

    Evita financiar vacaciones que no puedes pagar después

    Aquí viene la parte menos divertida, pero probablemente la más importante. Las vacaciones no terminan cuando haces el check-out. Terminan cuando pagas completamente lo que gastaste.

    Hazte esta pregunta antes de viajar: “¿Podrías liquidar el total de la tarjeta cuando llegue la fecha de pago?”. Si la respuesta es no, significa que estás planeando un viaje que excede tu capacidad financiera actual.

    Esto no quiere decir que debas renunciar a viajar, sino ajustar el presupuesto, buscar opciones más económicas o ahorrar durante más tiempo antes de partir. Una compra que parecía accesible puede terminar costando mucho más si se financia durante varios meses.

    No dejes que la emoción te consuma. Lo que inicialmente fueron unas vacaciones relajantes pueden convertirse en una serie de pagos mensuales que sigues viendo mucho después de haber limpiado toda la arena de tu ropa.

    Cómo organizar el pago total al regresar

    La mejor forma de evitar intereses es liquidar el saldo completo de tu tarjeta dentro del periodo correspondiente. Para ayudarte con esa parte, aquí te dejamos unos tips que podrían ser de ayuda.

    Reserva el dinero antes de viajar

    Si ya cuentas con el efectivo para cubrir los gastos previstos, considera mantener ese dinero separado mientras utilizas la tarjeta para pagar. De esta manera aprovechas la practicidad del crédito sin comprometer tu capacidad de pago posterior.

    Revisa tu fecha de corte

    Conocer la fecha de corte y la fecha límite de pago puede ayudarte a organizar mejor tus compras. Incluso algunos viajeros programan reservaciones estratégicamente para obtener más tiempo antes de realizar el pago, siempre teniendo claro que podrán liquidar el saldo completo.

    Haz un plan antes de regresar

    Unos días antes de terminar el viaje, revisa cuánto has gastado y confirma que cuentas con los recursos para cubrir el total. Este pequeño ejercicio puede evitar que una sorpresa financiera arruine el buen recuerdo de las vacaciones.

    Las mejores vacaciones son las que terminan cuando regresas a casa, no las que siguen apareciendo cada mes en tu estado de cuenta. Usar el crédito para vacaciones de forma inteligente te permite aprovechar la comodidad de tu tarjeta sin convertir los recuerdos en una preocupación financiera.

    Porque sí, vale la pena volver con cientos de fotos del atardecer, pero no tanto volver con una deuda que dure más que tu bronceado. Si quieres conocer más consejos para cuidar tu bolsillo sin dejar de disfrutar la vida, en Revalúa encontrarás recursos útiles para tomar mejores decisiones financieras todos los días.

  • ¿Qué es la inflación y cómo afecta tus deudas?

    ¿Qué es la inflación y cómo afecta tus deudas?

    No se trata de inflar globos para una fiesta. Conoce cómo la inflación impacta tus ahorros, créditos y capacidad de compra para tomar mejores decisiones financieras.

    Si últimamente sientes que el dinero desaparece más rápido que la tendencia de reels en Instagram, no es solo tu imaginación. Muchos productos y servicios cuestan más que hace unos años, desde las cosas más comunes como el café de la mañana hasta servicios más novedosos, como las plataformas de streaming.

    Detrás de este fenómeno, que te deja pensando todas las madrugadas a dónde se va tu dinero, está la inflación, un concepto económico que tiene efectos directos en tu vida diaria, tu capacidad de ahorro y tus deudas. Entender qué es la inflación y cómo nos afecta puede ayudarte a tomar mejores decisiones financieras y proteger tu bolsillo en tiempos de incertidumbre.

    ¿Qué es la inflación?

    La inflación es el aumento generalizado y sostenido de los precios de bienes y servicios durante un periodo determinado. Es decir, pasa en todos lados para todas las personas. Cuando existe inflación, el dinero pierde poder adquisitivo, lo que significa que puedes comprar menos cosas con la misma cantidad de dinero.

    Por ejemplo, si hace algunos años una salida al cine costaba $200 y hoy necesitas $300 para la misma experiencia, la inflación es una de las razones detrás de esa diferencia (no solo que ahora estás llevando a tu prospecto).

    ¿Por qué ocurre la inflación?

    Existen diversos factores que pueden provocar inflación:

    • Aumento en la demanda de productos y servicios
    • Incremento en los costos de producción
    • Problemas en las cadenas de suministro
    • Factores internacionales, como crisis económicas o conflictos globales
    • Cambios en las políticas monetarias de los bancos centrales

    Un nivel moderado de inflación suele considerarse normal en una economía. El problema surge cuando los precios crecen más rápido que los ingresos de las personas. Ya sabes, lo que pasa en México cada año.

    ¿Cómo nos afecta la inflación?

    Muchas personas asocian la inflación solo a que ven los precios más altos en las cosas que adquieren con regularidad, pero sus efectos van mucho más allá.

    La inflación puede influir en:

    • El costo de la vivienda
    • El precio de los alimentos
    • Los servicios básicos
    • El transporte
    • El ahorro
    • Los créditos y préstamos

    Cuando los ingresos no aumentan al mismo ritmo que los precios, las familias tienen menos capacidad de compra y deben ajustar sus gastos para mantener su nivel de vida. En otras palabras, el mismo salario, eso que es lo único que te paga tu jefe, comienza a rendir menos de lo que, de por sí, ya lo hace.

    Cómo afecta la inflación al ahorro

    Todos tenemos, o por lo menos procuramos, ahorrar de alguna manera, ya sea en lo más común, como tu alcancía, o de formas más sofisticadas, como depositar en una tarjeta de débito o incluso en una cuenta de inversión. Justo en ese capital es donde más se puede notar el impacto de la inflación.

    Tu dinero pierde valor con el tiempo

    Para entender cómo afecta la inflación al ahorro, imagina que guardas $10,000 debajo del colchón durante varios años. Aunque la cantidad de dinero sigue siendo la misma, los productos y servicios probablemente serán más caros en el futuro.

    Eso significa que esos $10,000 tendrán menos capacidad de compra que cuando los guardaste. Por ejemplo, si antes te iba a alcanzar para darte una escapada, es muy probable que cinco años después solo te alcance para dar el depósito inicial para tu tour de fin de semana.

    Ahorrar no siempre es suficiente

    Muchas personas creen que ahorrar es suficiente para proteger sus finanzas. Sin embargo, cuando la inflación supera el rendimiento de una cuenta de ahorro tradicional, el valor real del dinero disminuye. Por ejemplo:

    • Tu ahorro genera un rendimiento del 3%.
    • Pero la inflación es del 5%.

    En términos reales, tu dinero está perdiendo valor.

    Por eso es importante buscar instrumentos financieros que ayuden a preservar o incrementar el poder adquisitivo de los ahorros a largo plazo.

    El impacto en las metas financieras

    La inflación también puede afectar objetivos como:

    • Comprar una casa
    • Cambiar de automóvil
    • Realizar un viaje
    • Crear un fondo de emergencia
    • Ahorrar para el retiro

    Si los costos aumentan constantemente, alcanzar estas metas puede requerir mucho más dinero del que inicialmente habías calculado. Por eso, es importante que todos los años revises la proyección de la inflación y procures que tus ahorros tengan un rendimiento que crezca en un porcentaje mayor al porcentaje inflacionario. De esta forma, te aseguras de tener una ganancia real.

    Cómo afecta la inflación a la tasa de interés

    Otra relación importante es cómo afecta la inflación a la tasa de interés. Cuando la inflación aumenta demasiado, los bancos centrales suelen intervenir elevando las tasas de interés para intentar controlar el crecimiento de los precios.

    ¿Pero por qué suben las tasas? El objetivo es reducir el consumo y el acceso al crédito para disminuir la presión sobre los precios. Cuando las tasas aumentan:

    • Pedir dinero prestado se vuelve más caro
    • Los créditos suelen tener intereses más altos
    • Las mensualidades pueden incrementarse en algunos financiamientos

    ¿Qué significa entonces para los simples mortales? Para quienes tienen deudas o planean solicitar un préstamo, las tasas de interés más altas pueden representar mayores costos financieros. Por otro lado, algunos instrumentos de ahorro e inversión pueden ofrecer rendimientos más atractivos cuando las tasas suben.

    Por eso, la relación entre inflación y tasas de interés tiene efectos tanto positivos como negativos dependiendo de la situación financiera de cada persona.

    ¿Cómo afecta la inflación en un crédito?

    Si estás pagando un préstamo o piensas vender tu alma al diablo para solicitar uno, seguramente te interesa saber cómo afecta la inflación a un crédito. La respuesta depende principalmente del tipo de crédito y de la tasa de interés que tenga.

    Créditos con tasa fija

    En un crédito con tasa fija, la mensualidad suele mantenerse estable durante toda la vida del préstamo. En este caso, la inflación no modifica directamente el pago mensual, aunque sí puede afectar tu capacidad para cubrirlo si tus ingresos no aumentan al mismo ritmo que el costo de vida.

    Créditos con tasa variable

    Los créditos con tasa variable pueden verse más afectados. Cuando las tasas de interés suben como respuesta a una inflación elevada:

    • Los intereses del crédito pueden aumentar
    • Las mensualidades pueden ser más altas
    • El costo total del financiamiento puede incrementarse

    Por esta razón, es importante revisar las condiciones de cualquier crédito antes de contratarlo. Sí, la letra pequeña importa y mucho, porque ahí podría estar la clave de vivir tranquilo los siguientes meses o pensar hasta vender tu Play para pagar.

    Estrategias para proteger tus finanzas de la inflación

    Por más que quisiéramos, la inflación es un hecho que no podemos controlar, pero sí podemos tomar algunas acciones para adaptarnos y sobrevivir. Toma nota:

    • Mantén un presupuesto actualizado: revisar periódicamente tus gastos te permite identificar aumentos en costos y realizar ajustes antes de que afecten tus finanzas.
    • Fortalece tu ahorro: contar con un fondo de emergencia puede ayudarte a enfrentar aumentos inesperados en gastos sin recurrir al crédito.
    • Evita el sobreendeudamiento: cuando los precios suben, depender demasiado de préstamos o tarjetas de crédito puede complicar aún más tu situación financiera.
    • Busca educación financiera: comprender conceptos como inflación, tasas de interés y administración del dinero puede ayudarte a tomar decisiones más inteligentes a largo plazo.

    Comprender qué es la inflación y cómo nos afecta es fundamental para tomar mejores decisiones financieras, o por lo menos para que te detengas unos segundos antes de cometer cualquier locura (sí, por ahora cierra esa pestaña del navegador donde estás a punto de dar tarjetazo). Este fenómeno influye en el costo de vida, en el valor de nuestros ahorros, en las tasas de interés y en el costo de los créditos.

    En Revalúa creemos que la educación financiera es una de las herramientas más valiosas para proteger tu patrimonio y construir un futuro económico más estable. Entra a nuestro sitio y encuentra guías, comparadores y muchos consejos que te ayudarán a manejar tus finanzas como todo un adulto responsable.

  • Que no te den gato por liebre (ni Tasa por CAT): aprende a identificarlo y a entender cómo afecta a tu cartera

    Que no te den gato por liebre (ni Tasa por CAT): aprende a identificarlo y a entender cómo afecta a tu cartera

    No dejes que una tasa de interés chiquita se convierta en una deuda gigante. Descubre cómo usar el CAT como un detector de mentiras financiero y evita pagar más por tu crédito. ¡Tu dinero vale mucho!

    Ignorar el CAT es el camino más rápido a regalarle al banco un 75% o más de dinero extra, y la verdad, ¿a quién le gusta eso? Aprende cómo identificarlo y compararlo para que seas casi un Warren Buffett con tus finanzas. ¡Dile NO a pagar de más!

    ¿Qué es realmente el CAT en una tarjeta de crédito?

    El costo anual total, o CAT, no es un gato. Se trata básicamente del porcentaje del monto total de los costos de tu tarjeta de crédito. Es un indicador obligatorio en México y es muy importante para estandarizar los costos de tu tarjeta de crédito.

    Imagina que vas a hacer un viaje por avión y ves una oferta para volar a Madrid por $500 pesos. ¡Algo realmente increíble! Lo que no sabes es que eso es solo el costo base por usar el asiento del avión. Pero cuando le das a añadir al carrito, te sale lo siguiente:

    • La Tarifa de uso de aeropuerto (TUA) +$$$
    • El costo por documentar la maleta +$$$
    • El seguro de viaje obligatorio +$$$
    • El cargo para elegir asiento +$$$

    Al final, ese boleto de $500 termina costando $2,500; sigue siendo una buena oferta, pero ya no es lo mismo. Bueno, ese precio final es el CAT.

    En términos financieros, el CAT toma la tasa de interés (el precio base, siguiendo nuestro ejemplo) y le suma todo lo demás: comisiones de apertura, anualidades, primas de seguros y cualquier otro cargo que la institución te obligue a pagar. Es una sola cifra expresada en porcentaje anual que te dice la verdad: cuánto te costará realmente ese dinero prestado si sumas todos los ingredientes de la receta.

    CAT-Check: no firmes antes de verlo

    Aquí es donde ocurren la mayoría de los crímenes contra tu cartera. Ves un anuncio lleno de colores con números grandes y brillantes como: “¡Tasa de interés desde el 10%!”. Suena a algo irreal, ¿verdad? Pero cuidado, porque esa cifra suele ser muy engañosa y una clásica historia financiera.

    Una tasa bonita no garantiza un crédito barato; mucha gente comete el error de firmar el contrato enamorada únicamente por la tasa de interés. Pero la realidad es cruel: es perfectamente posible encontrar un préstamo con una tasa de interés atractiva (digamos, del 10% o 18%), pero que termine teniendo un CAT del 50% o más. ¿Cómo es posible este truco de magia? Muy fácil: la institución financiera compensa esa tasa baja cobrando altas comisiones por apertura, anualidades costosas o seguros obligatorios que nadie pidió. Si solo miras la tasa, estás firmando sin ver lo que hay en el papel.

    Para ponerlo más fácil, la tasa de interés es solo la renta de tu casa. Es lo que el banco te va a cobrar solo por la renta del dinero.

    El CAT, en cambio, es la renta, MÁS la luz, MÁS el agua, MÁS el flete de mudanza, MÁS el Netflix.

    Pero, por más que parezca alguien horrible, el CAT es tu amigo; es la versión honesta y completa de la futura deuda. Si tomas una decisión basándote solo en la tasa, te están dando gato por liebre. Cuando revisas el CAT, estás viendo el panorama completo (y calculando exactamente por si tienes que pagarlo en el futuro). Recuerda: dos tarjetas pueden tener la misma tasa de interés, pero costos anuales totales (CAT) muy diferentes.

    Todo esto está muy padre, pero… ¿Cómo domar al gato?

    Ahora que sabes que el CAT no es un número puesto al azar para asustarte, sino una herramienta de defensa personal, es hora de que lo domines. El CAT puede parecer un tigre salvaje cuando ves cifras superiores al 100%, pero en realidad es un gato doméstico que lo único que caza son latas de atún.

    Tips para pasar de tigre a minino:

    Conviértete en totalero y el gato ronroneará: el secreto mejor guardado es que el CAT que ves en la publicidad es un CAT informativo promedio. Si pagas el total de tu deuda cada mes (eres totalero), desactivas la parte más agresiva del CAT: los intereses. En ese escenario, el gato se vuelve hogareño y el costo real baja drásticamente, pues solo terminarás pagando las comisiones fijas como la anualidad, si es que tu tarjeta tiene.

    Aplica la regla de tres: nunca, bajo ninguna circunstancia, te cases con la primera opción que te haga ojitos. La regla de oro es comparar al menos tres opciones distintas. Recuerda el ejemplo del boleto de avión: una tarjeta puede presumir una tasa de interés baja, pero tener un CAT altísimo por seguros y comisiones ocultas que la hacen más cara que otras.

    No ignores la letra chiquita: el CAT te dice el costo, pero tú debes revisar las condiciones. Fíjate en las anualidades, los costos por seguros obligatorios y evita sacar dinero en efectivo, ya que eso suele disparar el costo real muy por encima del CAT promedio.

    No veas al CAT como un enemigo, sino como unas gafas de rayos X que te permiten ver lo que no está a simple vista.

    Usa el CAT como tu primer filtro, lee las letras chiquitas y recuerda: Revalúa tus finanzas, el que compara, gana.

  • Consecuencias al cerrar una tarjeta de crédito

    Consecuencias al cerrar una tarjeta de crédito

    Las consecuencias al cerrar una tarjeta de crédito pueden parecer mínimas, pero no siempre es tan simple. Vale la pena entender cómo impacta en tu historial y en tu score.

    Cerrar una tarjeta de crédito puede parecer una decisión sencilla: ya no la usas, la anualidad te pesa, o simplemente quieres “ordenar” tus finanzas. Pero aquí viene un minúsculo detalle que muchos pasan por alto: tu historial crediticio puede sufrir por estos. De hecho, este tipo de movimientos puede tener un impacto real en tu score y no siempre es positivo.

    Si estás pensando en cancelar una tarjeta, vale la pena detenerse un momento y entender qué pasa detrás. En este artículo vamos a explicarte las consecuencias al cerrar una tarjeta de crédito, para que tomes decisiones más informadas y evites afectar tu perfil financiero.

    ¿Qué pasa cuando cierras una tarjeta de crédito?

    Cerrar una tarjeta no borra tu historial, pero sí modifica elementos que son claves en la evaluación de las instituciones financieras previo a aprobar o no un crédito. Estas son algunas de las consecuencias principales:

    Pierdes parte de tu historial crediticio

    Uno de los elementos más importantes que conforman tu score es la antigüedad de tus cuentas. Si cancelas una tarjeta que llevas usando por años, estás reduciendo la “edad promedio” de tu historial.

    Esto puede hacerte ver como alguien con menos experiencia manejando crédito, aunque en la práctica no sea el caso.

    Aumenta tu nivel de endeudamiento relativo

    Aunque suene raro, cerrar una tarjeta puede hacer que parezca que debes más. ¿Por qué? Porque se reduce tu línea de crédito total disponible. Entonces, si tienes otras tarjetas con saldo, tu porcentaje de uso sube automáticamente. Y este porcentaje es clave para tu score.

    Ejemplo rápido:

    • Antes: tienes $50,000 de línea total y debes $10,000 → uso del 20%
    • Después de cerrar una tarjeta: ahora tienes $30,000 de línea → uso del 33%

    Y eso no es precisamente lo que más les atrae a las instituciones de un posible cliente.

    Hay impacto en tu score crediticio

    Dependiendo de tu perfil, cerrar una tarjeta puede bajar tu score, especialmente si:

    • Era una de tus tarjetas más antiguas
    • Tenía un límite alto
    • No tienes muchas otras líneas activas

    No es una caída dramática siempre, pero sí puede afectar tus posibilidades de obtener créditos mejores a corto plazo.

    Principales consecuencias al cerrar una tarjeta de crédito

    Aquí es donde aterrizamos todo lo anterior en efectos concretos. Recuerda que estas consecuencias también dependen de tu perfil y el tipo de crédito que manejas, pero todos son posibles escenarios que debes considerar.

    Disminuye tu capacidad de crédito

    Cuando cierras una tarjeta, reduces el total de crédito disponible que tienes. Esto impacta directamente en tu perfil, porque los bancos no solo ven cuánto debes, sino cuánto podrías deber en comparación con lo que tienes autorizado.

    Aunque no tengas deudas, el hecho de tener menos crédito disponible puede hacerte ver como alguien con menor capacidad para manejar montos más altos. Esto puede influir en decisiones como aumentos de línea, nuevas tarjetas o incluso créditos más grandes como los hipotecarios o de auto.

    Puedes afectar futuras aprobaciones

    Cerrar una tarjeta puede generar un efecto dominó en tu historial, aunque  no sea inmediato. Un score más bajo o un historial menos robusto puede hacer que:

    • Te aprueban menos crédito.
    • Te ofrezcan tasas más altas.
    • Te pidan más requisitos.

    Esto no significa que cerrar una tarjeta te “bloquee” cualquier otra posibilidad de obtener un préstamo, pero sí puede colocarte en una posición menos favorable frente a otras personas.

    Pierdes beneficios asociados

    Muchas veces subestimamos este punto porque no usamos activamente todos los beneficios de una tarjeta. Pero al cancelarla, desaparece todo lo que venía con ella.

    • Programas de recompensas o puntos acumulados
    • Cashback en compras
    • Meses sin intereses en ciertos comercios
    • Seguros (de viajes, compras o protección contra fraudes)
    • Promociones exclusivas

    Incluso si no estabas aprovechando todo al máximo, esos beneficios formaban parte del valor total de tu tarjeta. Al cerrarla, no solo pierdes el acceso, sino también cualquier historial positivo asociado a ese uso.

    Puede no ser reversible fácilmente

    Cerrar una tarjeta no es como apagar y prender un switch. Una vez cancelada, recuperar esa misma cuenta, con sus condiciones y beneficios, no suele ser posible. Si después decides que sí la necesitabas, probablemente tendrás que:

    • Solicitar una nueva tarjeta
    • Pasar nuevamente por el proceso de evaluación
    • Aceptar condiciones distintas (límites, tasas o beneficios)

    Aquí hay un punto clave: aunque te aprueben otra tarjeta del mismo banco, no es lo mismo empezar desde cero que conservar una cuenta con años de historial. Por eso, antes de cancelarla, vale la pena pensar si es una decisión definitiva o si podrías optar por alternativas menos drásticas.

    Entonces, ¿cuándo sí y cuándo no?

    Bien, ya entendimos que cancelar una tarjeta de crédito puede ser un movimiento muy drástico. Por lo tanto, quizá valga la pena que hagas un checklist personal de tus razones por las que ya no quieres esa tarjeta, pero también porque lo dudas. ¡Te ayudamos!

    ¿Cuándo te conviene cerrar una tarjeta?

    Recuerda, no todo es negativo. Hay situaciones donde cerrar una tarjeta sí tiene sentido. Por ejemplo: 

    • Si tiene costos que no justificas
    • Si te impulsa a gastar de más
    • Si tienes muchas tarjetas

    ¿Cuándo no deberías cerrar tu tarjeta de crédito?

    Aquí es donde te sugerimos que te detengas un momento y lo analices dos veces. Si alguno de los siguientes es tu caso, es probable que sea mejor considerarlo antes de tomar la decisión. Considera:

    • Si es tu tarjeta más antigua
    • Si tiene un límite alto
    • Si estás por solicitar un crédito más grande

    Alternativas a cancelar una tarjeta

    Antes de tomar la decisión final, hay opciones intermedias que pueden ayudarte a evitar las consecuencias de cerrar una tarjeta de crédito.

    • Déjala activa con uso mínimo: haz un gasto pequeño de vez en cuando (como una suscripción) y págalo completo. Así mantienes la cuenta viva sin complicarte.
    • Solicita un cambio de producto: algunos bancos permiten cambiar tu tarjeta a una sin anualidad sin cerrarla. Conservas el historial, pero reduces costos.
    • Negocia condiciones: a veces puedes pedir que te eliminen la anualidad o te den beneficios adicionales. No siempre funciona, pero vale la pena intentarlo.

    Cerrar una tarjeta de crédito no es una decisión “neutral”. Aunque puede parecer un simple trámite, tiene implicaciones reales en tu historial y en cómo te perciben las instituciones financieras.

    Antes de hacerlo, evalúa cada aspecto y no solo el impulso del momento. En Revalúa podemos ayudarte a entender mejor tu perfil crediticio y tomar decisiones más estratégicas, en lugar de actuar a ciegas. Porque al final, no se trata solo de tener crédito, sino de saber usarlo a tu favor. ¡Entra y descubre nuestras herramientas de salud financiera!

  • Abre las puertas de tu crédito: conoce la diferencia entre ingresos comprobables e ingresos reales

    Abre las puertas de tu crédito: conoce la diferencia entre ingresos comprobables e ingresos reales

    Imagina: trabajas todos los días, nunca te falta el dinero y te sobra para ahorrar algo al mes. Pero cuando vas al banco a pedir un crédito o una tarjeta, te dicen que no puedes comprobar tus ingresos. Frustrante, ¿verdad?

    Esto le pasa a millones de personas en México. La razón está en una diferencia que pocas veces se explica con claridad: la diferencia entre tus ingresos reales y tus ingresos comprobables.

    En Revalúa te explicamos qué significa cada uno, por qué el sistema financiero los trata de forma distinta y qué puedes hacer si tus ingresos son informales pero quieres acceder a productos financieros.

    ¿Qué son los ingresos reales?

    Tus ingresos reales son todo el dinero que entra efectivamente a tu bolsillo, sin importar de dónde venga ni si existe un documento oficial que lo respalde, como la mesada que te da tu abuelita. Es decir, es tu poder adquisitivo concreto, el dinero con el que pagas tu renta, tu comida y tus gastos del mes.

    Algunos ejemplos de ingresos reales que no siempre son fáciles de documentar pueden ser:

    • Propinas recibidas en efectivo
    • Ventas de productos o comida a través de redes sociales o en el tianguis
    • Pagos por servicios freelance (diseño, redacción, clases, reparaciones) que se liquidan en efectivo o por transferencia sin factura
    • Ingresos por plataformas como Rappi, Uber, Airbnb o Mercado Libre
    • Rentas cobradas sin contrato registrado
    • Apoyos familiares regulares o remesas

    Todos estos representan dinero real que circula en tu vida diaria. El problema es que, desde la perspectiva del sistema financiero formal, si no hay un papel que lo demuestre, es como si no existiera.

    ¿Qué son los ingresos comprobables?

    Los ingresos comprobables son aquellos que puedes acreditar ante una institución financiera, arrendadora o cualquier autoridad mediante documentos oficiales y verificables. En otras palabras, son los ingresos que el sistema puede ver.

    ¿Qué documentos acreditan ingresos comprobables?

    • Recibos de nómina: el documento más común para empleados formales. Muestra el salario bruto, las deducciones y el neto recibido.
    • CFDI de honorarios: la factura electrónica que emite una persona física al prestar servicios profesionales. Es la forma en que los freelancers y consultores formalizan sus cobros ante el SAT.
    • Declaraciones de impuestos (ISR): el comprobante de que declaras ante el SAT. Útil para quienes tienen actividad empresarial o son arrendadores registrados.
    • Estados de cuenta bancarios: muestran el flujo de dinero y son aceptados por muchas instituciones como evidencia de ingresos regulares.
    • Contratos de arrendamiento registrados: para quienes rentan propiedades de forma formal.

    ¿Por qué los bancos exigen ingresos comprobables?

    La respuesta corta es: para evaluar el riesgo. Cuando una institución financiera te presta dinero, necesita tener cierta certeza de que vas a poder pagarlo. Y para eso, te pide evidencia objetiva de que tienes ingresos estables.

    Sin documentos, los bancos no pueden verificar:

    • Si tus ingresos son regulares o esporádicos
    • Cuánto ganas con certeza
    • Si tu fuente de ingresos es sostenible en el tiempo

    Sin embargo, no todas las instituciones son iguales. Las fintech, sofipos y cooperativas de ahorro y crédito están adoptando métodos alternativos de evaluación, como:

    • Análisis de movimientos bancarios (aunque sean de cuentas de nómina digital)
    • Historial de pagos en plataformas de comercio electrónico
    • Referencias personales o comerciales verificables
    • Scoring alternativo basado en comportamiento de pago de servicios (luz, teléfono, etc)

    ¿Puedes solicitar una tarjeta de crédito con ingresos no comprobables?

    Sí, aunque las opciones son más limitadas y las condiciones pueden ser diferentes a las de una tarjeta de crédito tradicional. Las alternativas más comunes son:

    • Fintech con scoring alternativo: bancos digitales como Nu, Plata o Hey Banco utilizan datos alternativos para evaluar perfiles sin nómina formal.
    • Tarjetas de crédito garantizadas: depositas una cantidad y ese monto se convierte en tu límite de crédito. Ideal para comenzar a construir historial.

    ¿Cómo aumentar mis ingresos comprobables?

    Si tus ingresos reales son buenos pero no puedes demostrarlos, la solución no es mentir en los formularios, sino trabajar para que el sistema pueda verte. 

    Regístrate ante el SAT

    Si tienes un negocio, ofreces servicios profesionales o eres conductor de plataformas, puedes inscribirte como persona física ante el SAT. El régimen más sencillo para comenzar es el Régimen Simplificado de Confianza (RESICO), que tiene tasas de impuesto reducidas y trámites simplificados.

    Una vez inscrito, puedes comenzar a emitir facturas y declarar ingresos, lo que te genera comprobantes oficiales mes a mes.

    Emite facturas por tus servicios (CFDI)

    Si prestas servicios de cualquier tipo (diseño, plomería, clases, consultoría), puedes generar facturas electrónicas a través del portal del SAT o aplicaciones como Facturama, Bind ERP o Contalink. Cada factura emitida queda registrada como comprobante de ingreso.

    Mueve tu dinero por la banca formal

    Los estados de cuenta bancarios son uno de los documentos más aceptados por las instituciones financieras para comprobar tu flujo de ingresos. Si recibes pagos en efectivo, deposítalos regularmente en tu cuenta. Un historial de depósitos consistentes es evidencia de actividad económica sostenida.

    Lo que ganas son tus ingresos reales. Lo que puedes demostrar son tus ingresos comprobables. Ambos importan, pero no siempre van de la mano, y esa diferencia tiene consecuencias concretas cuando quieres acceder a un crédito, rentar un departamento o abrir una cuenta.

    Entender esta distinción es el primer paso para tomar mejores decisiones financieras. Si hoy no puedes comprobar tus ingresos, no estás atrapado: hay caminos para formalizarte, construir historial y acceder a productos financieros diseñados para tu perfil.

    En Revalúa te ayudamos a comparar tarjetas de crédito adaptadas a distintas situaciones, incluso si eres trabajador independiente y tu ingreso no viene de una nómina formal, para que logres encontrar tu tarjeta ideal.

  • ¿Por qué me rechazan la solicitud para una tarjeta de crédito cuando la solicito?

    ¿Por qué me rechazan la solicitud para una tarjeta de crédito cuando la solicito?

    Que te rechacen una tarjeta no es casualidad. Entiende qué están evaluando los bancos y qué puedes ajustar para mejorar tus probabilidades en el próximo intento.

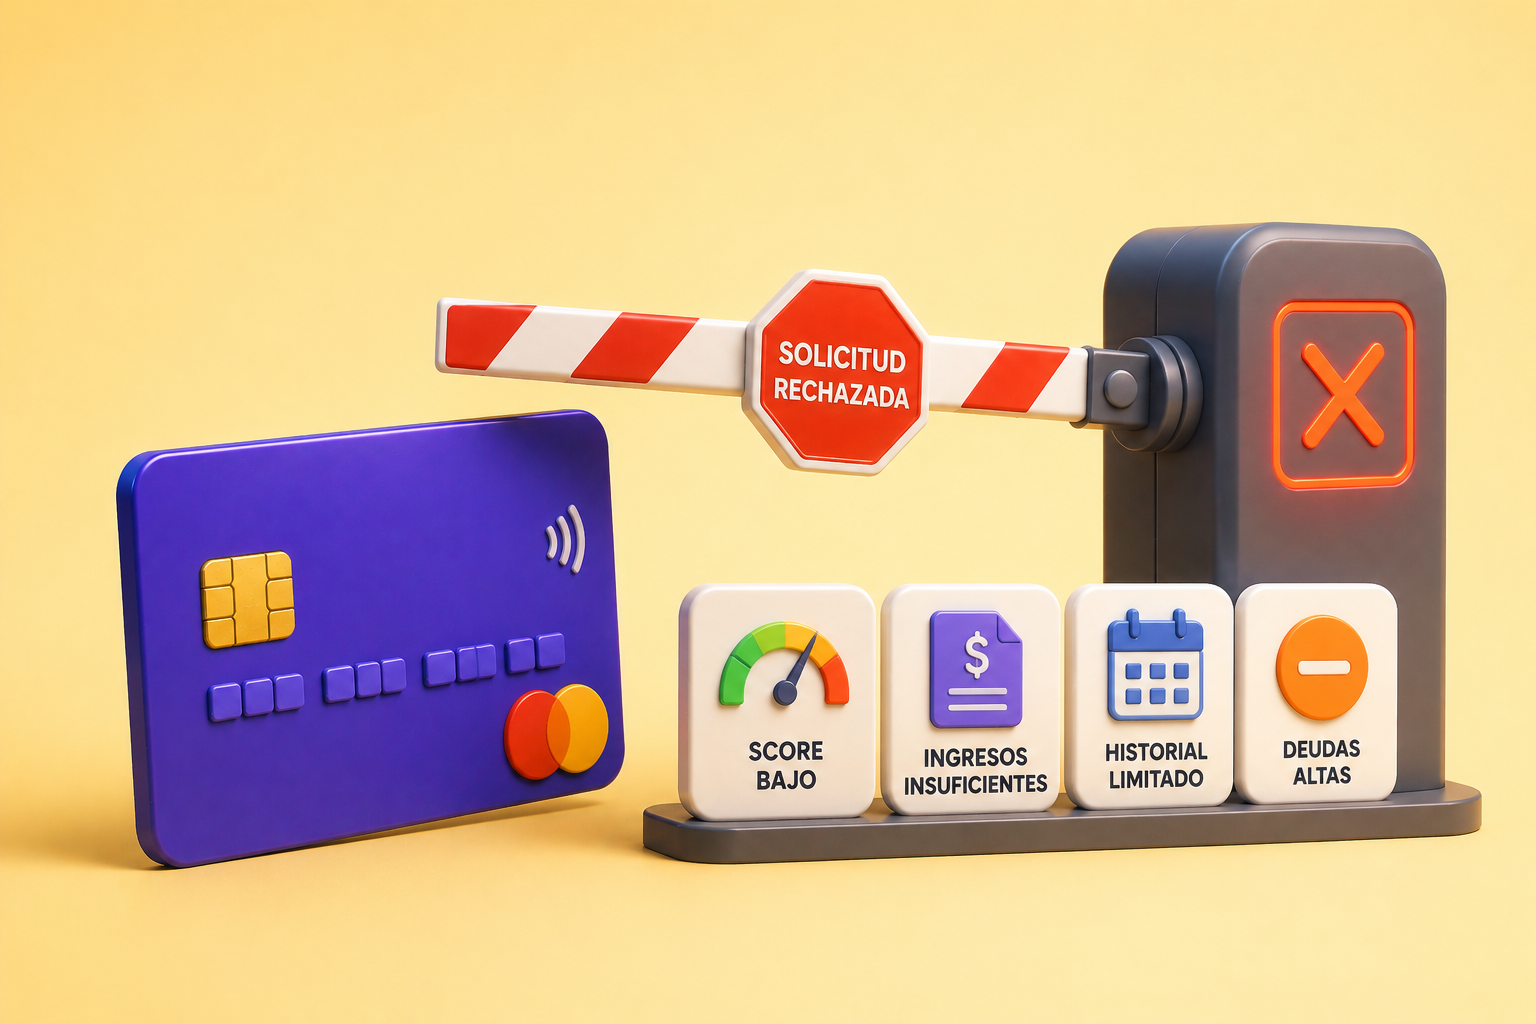
    Solicitar una tarjeta de crédito debería ser algo relativamente sencillo, pero si cada intento termina en un “no aprobado”, es normal que te empieces a sentir como paloma migajera, pidiéndole a cuánto banco se te cruce que te dé un crédito. La realidad es que estas instituciones no toman estas decisiones al azar: detrás de cada rechazo hay criterios muy claros relacionados con tu perfil financiero.

    Entenderlos no solo te ayudará a dejar de sentir frustración, sino también a mejorar tus probabilidades en el futuro. Aquí desmenuzamos la respuesta a tu pregunta de “¿por qué me rechazan la solicitud de tarjeta de crédito?” y qué puedes hacer  sin volverte loco en el intento.

    Razones por las que siempre rechazan tu solicitud de tarjeta de crédito

    1. No tienes historial crediticio (o es muy limitado)

    Si nunca has tenido un crédito (tarjeta, préstamo, plan de celular, etc.), para el banco básicamente vives en modo incógnito. No saben si pagas bien, mal o nunca.

    ¿Qué puedes hacer para que este no sea otro motivo de rechazo?

    • Empezar con productos básicos, como tarjetas garantizadas o departamentales
    • Pagar servicios a tu nombre y mantenerlos al corriente
    • Evitar pensar que “no tener deudas” siempre ayuda. En este caso, no tener historial puede jugar en tu contra
    1. Tu historial tiene marcas negativas

    Las situaciones que más suelen afectar el historial de las personas, y que  a su vez impiden que consigas otro crédito, son:

    • Pagos atrasados
    • Deudas en cobranza
    • Créditos que nunca se liquidaron

    Aunque haya pasado tiempo, estos registros pueden seguir influyendo en la decisión del banco. No se trata solo de “deber dinero”, sino de cómo lo manejaste. Un atraso constante, aunque sea pequeño, puede ser suficiente para que te digan “bye, next”.

    1. Tienes demasiadas deudas activas

    De esto se trata cuando hablamos del famoso “nivel de endeudamiento”. Los bancos analizan qué porcentaje de tus ingresos ya está comprometido. Si estás muy cargado, consideran que darte otra línea de crédito es arriesgado.

    ¿Cuáles son las señales de alerta para los bancos?

    Entonces, ¿cómo lo puedes mejorar?

    • Reducir saldos antes de volver a solicitar
    • Evitar abrir nuevas líneas de crédito innecesarias
    • Demostrar estabilidad en tus pagos durante algunos meses

    Ten en cuenta que todas estas formas de contrarrestar el mal score de tu historial crediticio toman tiempo, así que tendrás que esperar un poco a que tu Buró de crédito muestre un mejor comportamiento antes de poder solicitar otra tarjeta.

    1. Tus ingresos no son suficientes (o no son comprobables)

    Cuando el rechazo se trata de los ingresos, hay dos escenarios comunes:

    1. Ingresas poco para el tipo de tarjeta que solicitaste
    2. No puedes comprobar ingresos formalmente

    Este detalle es muy común en perfiles jóvenes o freelancers, pues no suelen tener los ingresos suficientes que les permita a los bancos pensar que serán capaces de pagar. Sin embargo, sí hay algunas cosas que podrías hacer:

    • Buscar tarjetas diseñadas para ingresos más bajos
    • Usar cuentas bancarias donde se reflejen tus ingresos
    • Considerar productos con requisitos más flexibles
    1. Has solicitado muchas tarjetas en poco tiempo

    Sí, amistad. Que hayas estado prácticamente rogándole a todos los bancos por una tarjeta de crédito te deja mal parado con aquellos a los que aún no se los pides. Cada vez que solicitas crédito, el banco consulta tu historial. Si haces muchas solicitudes seguidas, pareces desesperado por obtener crédito, y eso genera desconfianza.

    ¿Qué tienes que hacer? Para salvaguardar tus oportunidades (y tu dignidad), deja pasar al menos algunos meses entre solicitudes para no saturar tu historial con consultas.

    1. Tu perfil laboral no es estable

    Para ponerlo en claro, lo que los bancos buscan de un posible cliente de crédito es que tenga:

    • Antigüedad en su empleo actual
    • Ingresos constantes
    • Baja rotación laboral

    Si cambias de trabajo como de calzoneso llevas poco tiempo en tu empleo actual, eso puede jugar en tu contra. ¿Significa que estás mal? No, pero desde la perspectiva del banco, estabilidad = menor riesgo.

    1. No cumples con el perfil del producto

    Cada tarjeta tiene su propio “target”, es decir, no todas las tarjetas son para todos. Algunas están pensadas para personas con ingresos altos, clientes con historial sólido o usuarios con experiencia crediticia. Si aplicas a una tarjeta premium, por ejemplo, sin cumplir esos requisitos, el rechazo es más que obvio.

    1. Estás en listas internas del banco

    Esto no siempre se menciona, pero la realidad es que todos los bancos tienen una especie de “lista negra”. Si tuviste problemas previos con un banco específico, aunque ya no aparezcan en tu historial general, podrían seguir afectando tu solicitud con esa institución.

    Cómo aumentar tus probabilidades de aprobación

    De acuerdo, ya revisamos las razones más importantes por las que los bancos te están ninguneando. Pero ninguna de esas significa que será imposible que obtengas una tarjeta de crédito. Algunas recomendaciones finales:

    1. Empieza con productos más accesibles: no intentes ir directo a la tarjeta “premium”. Tranqui amix, construye tu historial paso a paso.
    2. Paga a tiempo (siempre): debes convertirlo en tu hábito más importante. Incluso un solo atraso puede afectar.
    3. Mantén bajo uso de crédito: idealmente, no uses más del 30% de tu límite disponible.
    4. Sé estratégico al solicitar: evita hacerlo de forma impulsiva o en cadena.
    5. Revisa tu historial: asegúrate de que no haya errores y entiende cómo te ven las instituciones.

    Para tu pregunta de: “¿por qué me rechazan la solicitud de tarjeta de crédito?”, la respuesta casi nunca es un misterio… solo falta visibilidad. La buena noticia es que la mayoría de estos factores se pueden mejorar con el tiempo y con decisiones más conscientes sobre tu dinero. No se trata de “tener suerte”, sino de construir un perfil que genere confianza.

    Si quieres entender mejor tu situación actual y tomar decisiones más informadas antes de volver a intentarlo, en Revalúa puedes encontrar herramientas y contenido que te ayudan a evaluar tu perfil financiero y elegir opciones que realmente se ajusten a ti. A veces no es que no puedas tener una tarjeta, sino que todavía no has encontrado la correcta para ti.

  • ¿Cómo usar una tarjeta de crédito responsablemente?

    ¿Cómo usar una tarjeta de crédito responsablemente?

    Tener una tarjeta de crédito puede ser una gran ventaja o un problema innecesario. Todo depende de cómo la uses desde el principio.

    Una línea de crédito puede sentirse como tener “dinero extra” en el bolsillo, pero si no se usa bien, puede convertirse en la peor pesadilla. Aprender cómo usar una tarjeta de crédito responsablemente desde joven no solo te ayuda a evitar deudas, sino que te permite construir un buen historial crediticio, la clave está en entender cómo usarla con estrategia.

    1. Entiende qué es (y no es) una tarjeta de crédito

    No es dinero gratis. Cuando pagas con tarjeta, el banco está cubriendo esa compra por ti, pero tarde o temprano tendrás que devolverlo. Si no pagas a tiempo o no cubres el total, se generan intereses que pueden crecer rápidamente.

    Debes entenderla como una herramienta financiera. Bien usada, te permite:

    • Construir historial crediticio
    • Obtener recompensas o beneficios
    • Tener mayor seguridad que cargar efectivo

    La diferencia entre dormir tranquilo o no, está en cómo manejas tu tarjeta de crédito y la forma en la que gestiones los pagos.

    2. Paga siempre más que el mínimo

    Uno de los errores más comunes es pagar solo el “mínimo requerido”. Aunque eso evita que caigas en costos moratorios, también hace que la deuda se alargue y pagues muchos intereses.

    Ten en cuenta estas reglas básicas:

    • Lo ideal: pagar el total de tu saldo cada mes.
    • Si no puedes: paga lo más cercano posible al total.

    Si quieres aprender cómo usar una tarjeta de crédito responsablemente, estas son las dos cosas más importantes que debes recordar siempre que se acerque tu fecha de pago.

    3. No gastes más de lo que puedes pagar

    La tarjeta no debe ampliar tu estilo de vida, solo facilitar tus pagos. Hazte esta pregunta antes de comprar: 

    • “Si hoy tuviera que pagar esto en efectivo, ¿podría hacerlo?”.

    Si la respuesta es no, tal vez no sea el mejor momento para esa compra. Te dejamos un consejo práctico: muchos expertos recomiendan no usar más del 30% de tu límite de crédito. Esto no solo te ayuda a controlar tus gastos, sino que también te beneficia para mejorar tu historial.

    4. Organiza tus fechas clave

    Con la tarjeta existen dos fechas importantes:

    • Fecha de corte: cuando el banco calcula lo que debes.
    • Fecha límite de pago: el último día para pagar sin que se generen intereses.

    Apunta estas fechas en tu calendario o activa recordatorios en tu celular. Pagar tarde puede afectar tu historial y generar cargos adicionales.

    5. Aprovecha los meses sin intereses (con cabeza fría)

    Los meses sin intereses pueden ser muy útiles, especialmente para compras grandes como una laptop o un celular. Pero ojo: no son excusa para sobreendeudarte.

    Antes de aceptar un plan a meses, revisa:

    • ¿Cuánto pagarás cada mes?
    • ¿Puedes cubrir esa cantidad sin afectar tus gastos básicos?
    • ¿Tienes ya otras compras a meses activas?

    Si acumulas muchos pagos pequeños, pueden convertirse en una carga pesada.

    6. Revisa tu estado de cuenta cada mes

    Aunque no hayas comprado mucho, revisa siempre tu estado de cuenta. Esto te ayuda a:

    • Detectar cargos no reconocidos
    • Identificar suscripciones que olvidaste cancelar
    • Tener claridad sobre en qué estás gastando

    Ser consciente de tus gastos es parte fundamental de entender cómo usar una tarjeta de crédito responsablemente.

    7. Construye hábitos financieros saludables

    La tarjeta es solo una parte de tu vida financiera. Complementa su uso con:

    • Un presupuesto mensual
    • Un fondo de emergencia
    • Metas claras de ahorro

    Cuando tienes un plan, la tarjeta deja de ser una tentación y se convierte en una herramienta estratégica.

    8. Evita estos errores comunes

    • Usarla para pagar otras deudas constantemente
    • Retirar efectivo (suele generar comisiones e intereses inmediatos)
    • Prestarla a amigos o familiares
    • Ignorar pequeñas compras “porque son baratas”

    Las deudas grandes casi siempre empiezan con decisiones pequeñas.

    Aprender cómo usar una tarjeta de crédito responsablemente no se trata de tener miedo al crédito, sino de tomar el control desde el inicio. La tarjeta puede ser una aliada poderosa si la usas con conciencia, organización y límites claros. Cuanto antes desarrolles estos hábitos, más sólida será tu vida financiera en el futuro. 

    En Revalúa, creemos que entender tus decisiones financieras es el primer paso para transformarlas, y usar el crédito de forma inteligente puede marcar una gran diferencia en tu tranquilidad y crecimiento personal.