Categoría: Finanzas personales

  • Garantía extendida: qué es y cómo aprovecharla

    Garantía extendida: qué es y cómo aprovecharla

    ¿Tu celular, laptop o electrodoméstico puede tener una segunda vida útil… pero con protección extra? Descubre cómo funciona la garantía extendida y cuándo realmente vale la pena.

    Comprar un celular, una laptop, una consola o cualquier otro producto costoso siempre viene con una pequeña esperanza: que funcione perfectamente durante años. Pero también existe ese miedo de que justo después de que termine la garantía, el aparato decida dejar de cooperar con la vida moderna.

    Aquí es donde entra la garantía extendida, un beneficio que puede darte protección adicional después de la garantía original del fabricante. Pero ¿qué es exactamente, qué cubre y cuándo realmente vale la pena utilizarla? Ni te angusties, en Revalúa te lo contamos.

    Garantía extendida: ¿qué es?

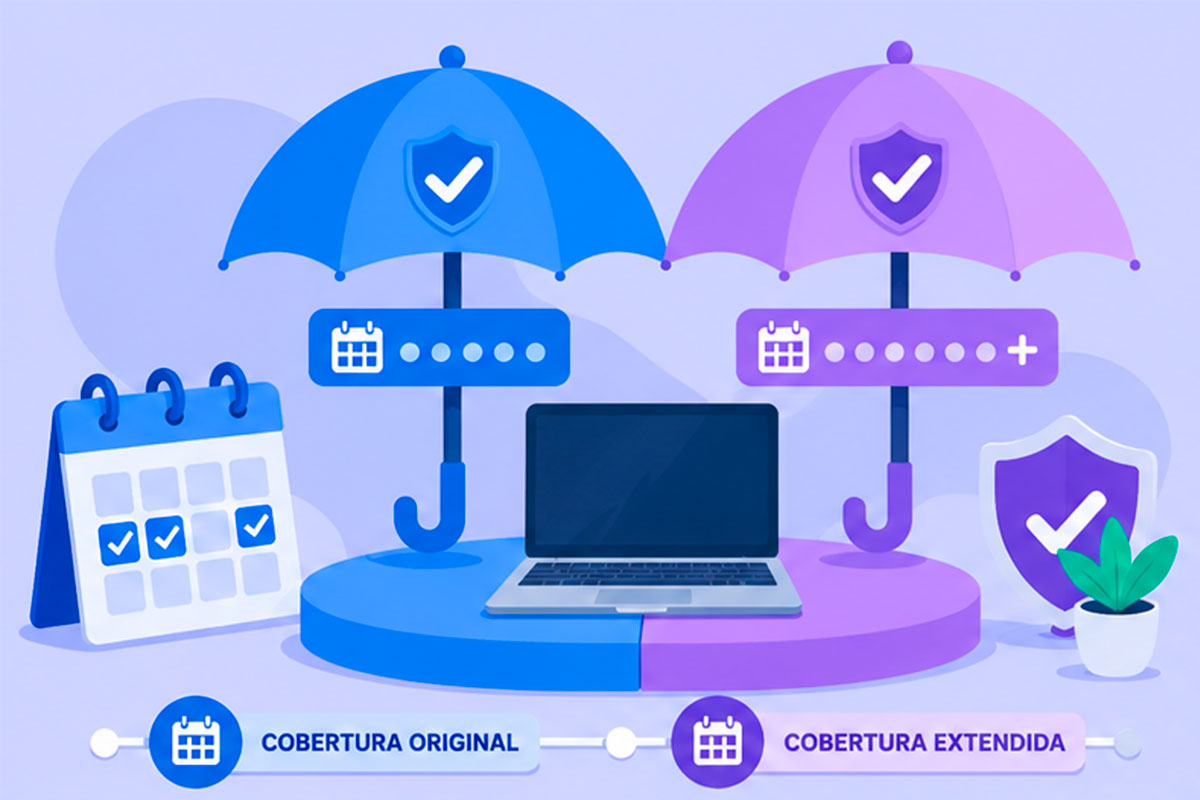
    La garantía extendida es una protección adicional que amplía durante cierto tiempo la cobertura que al principio ofrece el fabricante o vendedor de un producto. Dependiendo de cómo se contrate, puede adquirirse directamente al comprar el artículo, después o incluso como beneficio asociado a una tarjeta de crédito.

    Por ejemplo, si compras una laptop que tiene una garantía del fabricante de un año y tu tarjeta ofrece una extensión de garantía de un año adicional, podrías tener protección durante dos años en total, siempre que cumplas con las condiciones del beneficio.

    Ojo: esto no significa que tu tarjeta vaya a convertir mágicamente cualquier accidente en una reparación gratuita. Si derramaste café sobre la laptop mientras veías una serie y, aunque ya le rezaste, no prende, es probable que haya que revisar las condiciones antes de cantar victoria.

    ¿Cómo funciona la extensión de garantía en productos?

    El funcionamiento depende del proveedor, pero por lo regular sigue un proceso bastante sencillo:

    • Compras un producto elegible y conservas el comprobante.
    • Verificas qué garantía ofrece originalmente el fabricante.
    • Revisas si cuentas con una garantía extendida mediante tu tarjeta o si necesitas contratarla por separado.
    • Si el producto presenta una falla cubierta después de terminar la garantía original, solicitas el beneficio.
    • La institución correspondiente evalúa el caso y determina si procede la reparación, reemplazo o compensación, según los términos establecidos.

    En el caso de algunas tarjetas de crédito, la extensión puede activarse de forma automática cuando pagas la compra completa con la tarjeta. Sin embargo, esto varía entre instituciones, por lo que siempre conviene consultar los términos y condiciones específicos.

    ¿Qué compras suelen estar cubiertas?

    La cobertura puede cambiar según el seguro, la tarjeta o el proveedor. Entre los productos que suelen aparecer con mayor frecuencia están:

    • Computadoras y laptops
    • Celulares y tablets
    • Televisores
    • Electrodomésticos
    • Consolas y otros dispositivos electrónicos
    • Algunos equipos y productos de uso personal

    También pueden existir límites respecto al precio del artículo, número de reclamos, tipo de establecimiento donde se realizó la compra o forma de pago. Por eso, antes de asumir que tu nueva cafetera está protegida porque pagaste con tu tarjeta, revisa las condiciones. Tu café de las 7 a.m. ya lidia con el estrés del trabajo como para agregarle más trámites innecesarios.

    ¿Qué cubre una garantía extendida realmente?

    Una de las preguntas más importantes es qué cubre una garantía extendida. En términos generales, suele enfocarse en fallas mecánicas o eléctricas que ocurren después de que termina la garantía original del fabricante.

    Por ejemplo, podría cubrir que un electrodoméstico deje de funcionar debido a una falla interna, siempre que esta se encuentre contemplada en las condiciones del beneficio. Sin embargo, suele no significar que cualquier daño esté protegido. Es común que existan exclusiones para situaciones como:

    • Daños accidentales por golpes o caídas
    • Daños causados por líquidos
    • Robo o pérdida
    • Desgaste normal por uso
    • Daños provocados intencionalmente
    • Reparaciones realizadas por personas o establecimientos no autorizados
    • Accesorios o piezas que no estén incluidos en la cobertura

    Por eso es importante distinguir entre una garantía extendida y un seguro de garantía extendida. Aunque ambos conceptos pueden utilizarse de manera similar en conversaciones comerciales, no ofrecen la misma protección ni funcionan bajo las mismas condiciones. Lo importante es revisar qué riesgos cubre el contrato o beneficio que tienes.

    Requisitos para hacer válida la garantía

    Si necesitas utilizar la cobertura, tener el producto en casa no será suficiente. Generalmente necesitarás demostrar que la compra cumple con los requisitos. Entre los documentos que pueden solicitarse están:

    • Ticket o factura de compra
    • Estado de cuenta de la tarjeta que demuestre el pago
    • Garantía original del fabricante
    • Modelo y número de serie del producto
    • Diagnóstico o comprobante de reparación, cuando corresponda
    • Evidencia de la falla

    También es importante reportar el problema dentro del plazo establecido. Algunas coberturas requieren avisar inmediatamente o dentro de un periodo determinado después de detectar la falla.

    Toma este consejo: guarda tus comprobantes, sobre todo en compras costosas. Una carpeta digital en la nube puede ser suficiente para conservar facturas, garantías y estados de cuenta. Porque descubrir que necesitas la factura justo cuando tu televisor decide morir no es precisamente el mejor momento para iniciar una búsqueda arqueológica entre tus correos.

    Errores comunes que pueden invalidar el beneficio

    Tener acceso a una garantía extendida no significa que el reclamo esté automáticamente aprobado. Algunos errores pueden dejarte sin cobertura. Uno de los más comunes es no pagar la compra según lo requerido. Si el beneficio exige que el artículo se pague por completo con una tarjeta determinada y utilizaste otra forma de pago, podrías perder la protección.

    Otro error es no conservar la garantía original o el comprobante de compra. Sin documentos que permitan comprobar cuándo, dónde y cómo adquiriste el producto, demostrar que cumples con los requisitos puede ser complicado.

    También debes evitar reparar el artículo por tu cuenta o llevarlo con un técnico no autorizado si las condiciones establecen restricciones al respecto. Y, por supuesto, no esperes hasta el último día de cobertura para reportar una falla que apareció semanas antes.

    ¿Vale la pena una garantía extendida?

    Depende del precio del producto, su riesgo de falla, el costo de reparación y las condiciones de la cobertura.

    Puede ser interesante cuando se trata de productos costosos cuya reparación sería complicada de pagar de tu bolsillo. En cambio, contratar una protección que cuesta casi lo mismo que reparar o reemplazar el producto quizá no sea la mejor decisión financiera.

    Antes de aceptar una garantía adicional, compara:

    Costo de la protección + condiciones + duración + cobertura frente al precio potencial de una reparación o reemplazo.

    También considera si ya tienes este beneficio incluido en alguna de tus tarjetas. Podrías estar pagando por una protección que ya tienes disponible y ni siquiera sabías.

    Una garantía extendida no necesariamente es un gasto extra que debes aceptar cada vez que compras algo, pero tampoco es un beneficio que convenga ignorar. La clave está en saber qué protección ya tienes y decidir si de verdad necesitas más. 

    Al final, conocer los beneficios de tus tarjetas puede ayudarte a sacarle más provecho a compras que de todos modos ibas a realizar y evitar gastos inesperados cuando algo deje de funcionar. En Revalúa te ayudamos a entender mejor tus productos financieros para que puedas tomar decisiones más informadas y hacer que tu dinero trabaje un poquito más a tu favor.
  • ¿Cómo afecta la crisis económica a las personas y los créditos?

    ¿Cómo afecta la crisis económica a las personas y los créditos?

    El cambio en las condiciones de los créditos y tasas de interés puede poner mayor presión sobre nuestras finanzas y capacida de pago. Conoce cómo afecta la crisis económica a las personas y cómo prepararte para ello.

    Las crisis económicas pueden sentirse como una especie de efecto dominó: suben algunos precios, disminuye el poder adquisitivo, las empresas ajustan sus gastos y las instituciones financieras también modifican la manera en que prestan dinero. En este contexto, obtener un crédito puede volverse más complicado y, en algunos casos, más caro.

    Pero ¿cómo afecta la crisis económica a las personas cuando necesitan financiamiento? Entender qué ocurre con las tasas, los límites, las condiciones y la capacidad de pago puede ayudarte a tomar mejores decisiones financieras, incluso cuando la economía parece estar jugando en modo difícil.

    ¿Qué ocurre con el crédito durante una crisis económica?

    Durante una crisis o un periodo de incertidumbre económica, las instituciones financieras suelen aumentar las precauciones antes de aprobar nuevos créditos. Esto sucede porque existe una mayor posibilidad de que algunas personas tengan dificultades para pagar sus deudas debido a la reducción de ingresos o al aumento del costo de vida.

    Como resultado, el acceso al crédito puede cambiar. Una persona que anteriormente podía obtener fácilmente una tarjeta de crédito, un préstamo personal o un crédito para comprar un automóvil podría encontrarse con requisitos más estrictos.

    Esto no significa necesariamente que el crédito desaparezca, sino que las instituciones pueden analizar con mayor cuidado factores como:

    • Historial y comportamiento de pago
    • Nivel de ingresos
    • Antigüedad laboral
    • Nivel de endeudamiento
    • Capacidad estimada para asumir una nueva deuda
    • Historial crediticio

    En otras palabras, si antes el banco preguntaba “¿cuánto necesitas?”, durante una época complicada puede empezar por preguntar “¿y cómo piensas pagarlo?”. Spoiler: conforme pase el tiempo, verás que tiene sentido.

    Menos crédito disponible y condiciones más estrictas

    Uno de los principales efectos de una crisis económica es que conseguir financiamiento puede requerir más esfuerzo. Las instituciones pueden reducir los límites de crédito, solicitar mayores comprobantes de ingresos o establecer condiciones más estrictas para determinados productos.

    ¿Qué puede cambiar?

    Dependiendo de la situación económica y de las políticas de cada institución, pueden presentarse cambios como:

    AspectoEn un contexto estableDurante mayor incertidumbre
    AprobaciónRequisitos relativamente flexiblesEvaluación más estricta
    Límites de créditoPueden aumentar según el perfilPueden mantenerse o reducirse
    TasasMás establesPueden aumentar
    RequisitosDependen del productoPueden ser más exigentes
    Acceso a financiamientoMayor disponibilidadPuede reducirse

    Por eso, durante una crisis puede ser más difícil obtener un aumento de línea de crédito o conseguir financiamiento para una compra importante. Aquí aparece una regla que conviene recordar: que una institución te ofrezca menos crédito no significa que estés haciendo algo mal. También puede estar ajustando sus propios criterios ante un entorno económico más riesgoso.

    ¿Por qué las instituciones financieras se vuelven más conservadoras?

    Las instituciones financieras no prestan dinero solo por caer bien. Su negocio consiste, entre otras cosas, en prestar recursos y recuperarlos posteriormente con el pago correspondiente. Cuando la economía se debilita, aumenta el riesgo de que las personas tengan problemas para cumplir con sus obligaciones. Si hay más desempleo o menores ingresos, también puede aumentar la posibilidad de incumplimiento.

    Por eso, las instituciones pueden adoptar una postura más conservadora. Es una forma de protegerse frente a un escenario en el que recuperar el dinero prestado puede resultar más difícil. Esto también explica por qué pueden prestar menos, reducir límites o analizar con mayor detalle el historial financiero de una persona.

    Piensa en ello como prestar dinero entre amigos, pero a escala gigante. Si sabes que tu amigo acaba de perder su trabajo y ya tiene tres deudas pendientes, probablemente no le prestes para que se compre una televisión de 80 pulgadas. El banco tampoco suele ser fan de ese tipo de aventuras.

    Tasas de interés y acceso al financiamiento

    Las tasas de interés son otro de los puntos que pueden verse afectados durante periodos de inestabilidad económica. Cuando las condiciones económicas cambian, las tasas de referencia pueden aumentar o disminuir, dependiendo de las decisiones de política monetaria y de las circunstancias del país.

    Cuando las tasas aumentan, pedir dinero prestado puede resultar más costoso. Esto puede afectar préstamos personales, créditos automotrices, hipotecarios y otros tipos de financiamiento, especialmente cuando tienen tasas variables o cuando las nuevas solicitudes se aprueban bajo condiciones menos favorables.

    El clásico “solo son unos cuantos pesos más al mes” puede convertirse en “¿por qué sigo pagando esto tres años después?”. Mejor hacer cuentas antes.

    ¿Cómo afectan las crisis a la capacidad de pago?

    Aquí está una de las partes más importantes de cómo afecta la crisis económica a las personas: una crisis no solo puede dificultar conseguir crédito, sino que también puede hacer más complicado pagar el que ya tienes.

    El problema puede aparecer cuando los ingresos se reducen mientras los gastos aumentan. Si los alimentos, transporte, vivienda o servicios cuestan más, una parte mayor del presupuesto termina destinada a necesidades básicas. En consecuencia, queda menos dinero disponible para pagar tarjetas, préstamos u otras obligaciones.

    Por ejemplo, imagina que una persona tiene ingresos mensuales de $20,000 y destina $5,000 al pago de diferentes créditos. Si sus gastos básicos aumentan significativamente, esos mismos $5,000 pueden comenzar a representar una presión mucho mayor sobre su presupuesto.

    Por eso, durante una crisis económica es especialmente importante evitar asumir nuevas deudas sin analizar primero la capacidad real de pago.

    ¿Qué puedes hacer para proteger tus finanzas?

    No puedes controlar las tasas de interés, la inflación o las decisiones de las instituciones financieras. Pero sí puedes controlar algunas decisiones sobre tu propio dinero.

    • Revisa tus deudas: haz una lista de tus créditos, tasas de interés, mensualidades y fechas de pago. Tener todo en un mismo lugar puede ayudarte a identificar cuáles son las deudas más costosas.
    • Evita endeudarte por impulso: durante momentos complicados, adquirir nuevas deudas para cubrir gastos que no son indispensables puede aumentar la presión financiera. Antes de solicitar un crédito, pregúntate si lo necesitas y si podrías seguir pagando la mensualidad ante una reducción de ingresos.
    • Conserva un fondo para emergencias: contar con ahorros puede ayudarte a cubrir gastos inesperados sin depender inmediatamente de una tarjeta o préstamo. No necesitas comenzar con una fortuna. Incluso construir poco a poco un fondo puede marcar una diferencia.
    • Cuida tu historial crediticio: pagar a tiempo sigue siendo importante, en especial cuando las instituciones están evaluando las solicitudes con mayor cuidado. Un buen historial puede ayudarte a demostrar que eres un menor riesgo para los prestamistas.
    • Compara antes de contratar: no todos los créditos tienen las mismas tasas, comisiones o condiciones. Antes de aceptar una oferta, compara diferentes alternativas y revisa cuánto terminarás pagando en total.
    • Ajusta tu presupuesto: si notas que tus gastos están creciendo más rápido que tus ingresos, es momento de revisar el presupuesto. Identifica gastos que puedas reducir y priorizar las obligaciones financieras importantes.

    Las crisis económicas pueden modificar las condiciones del mercado crediticio y afectar tanto el acceso al financiamiento como la capacidad de las personas para pagar sus deudas. Sin embargo, conocer estos cambios permite tomar decisiones más informadas.

    En Revalúa puedes encontrar información y herramientas para entender mejor tus opciones financieras y tomar decisiones que se adapten a tu situación. Porque la economía podrá ponerse complicada, pero al menos podemos intentar que nuestras finanzas no entren en modo “sálvese quien pueda”.

  • Explicación de la tasa fija vs tasa variable

    Explicación de la tasa fija vs tasa variable

    No todas las tasas de interés funcionan igual y conocer sus diferencias puede ahorrarte más de un dolor de cabeza. Descubre cuándo conviene elegir una tasa fija vs tasa variable y toma decisiones financieras con mayor seguridad.

    Elegir un crédito implica mucho más que comparar montos o mensualidades. Uno de los factores que más influyen en el costo final es el tipo de interés, por lo que entender la diferencia entre una tasa fija vs una tasa variable puede ayudarte a tomar decisiones financieras con mayor confianza.

    Aunque ambos esquemas tienen ventajas y desventajas, cada uno funciona de manera distinta y puede ser más conveniente según tu situación. En esta guía te explicamos qué es la tasa fija, qué es tasa de interés variable y en qué casos conviene elegir una u otra. Porque firmar un crédito sin entender las tasas es un poco como aceptar los términos y condiciones sin leerlos: todos lo hemos hecho, pero no siempre termina bien.

    ¿Qué es la tasa fija y cómo funciona?

    Cuando hablamos de qué es tasa fija, nos referimos a una tasa de interés que permanece igual durante toda la vida del crédito o durante un periodo previamente establecido. Esto significa que el porcentaje de interés no cambia, sin importar lo que ocurra con la economía o las tasas de referencia.

    En otras palabras, si hoy contratas un préstamo con una tasa fija del 12% anual, seguirás pagando ese mismo porcentaje hasta terminar de liquidarlo (siempre que el contrato no indique otra cosa).

    ¿Qué ventajas tiene una tasa fija?

    La principal ventaja es la tranquilidad. Sabes exactamente cuánto pagarás cada mes, lo que facilita hacer un presupuesto y evitar sustos financieros. Entre sus beneficios destacan:

    • Pagos mensuales predecibles
    • Mayor facilidad para planificar tus finanzas
    • Protección frente a aumentos en las tasas de interés del mercado
    • Ideal para créditos de largo plazo

    Eso sí, esa estabilidad también tiene un costo. En muchos casos, la tasa fija comienza siendo ligeramente más alta que una tasa variable.

    ¿Qué es la tasa de interés variable y por qué cambia?

    Ahora veamos qué es tasa de interés variable. En este caso, el porcentaje que pagas puede modificarse durante la vida del crédito porque depende de indicadores financieros o tasas de referencia establecidas por instituciones financieras o bancos centrales.

    Es decir, hoy puedes pagar una tasa del 10%, pero dentro de algunos meses podría subir al 12% o bajar al 9%. Es un poco como el clima: hay pronósticos, pero nunca tienes la certeza absoluta.

    ¿Por qué puede cambiar?

    Las tasas variables suelen ajustarse por factores como:

    • Cambios en la inflación
    • Decisiones de política monetaria
    • Condiciones del mercado financiero
    • Costos de financiamiento para las instituciones

    Cuando estos indicadores cambian, también puede hacerlo la tasa de tu crédito.

    Tasa fija vs tasa variable: diferencias principales

    La forma más sencilla de entender la diferencia es compararlas lado a lado.

    CaracterísticaTasa fijaTasa variable
    Pago mensualGeneralmente establePuede aumentar o disminuir
    RiesgoBajoMedio o alto
    CertidumbreAltaMenor
    Posibilidad de ahorrar interesesBajaSí, si las tasas bajan
    Protección contra aumentosSíNo

    No existe una opción universalmente mejor. Todo depende de tu situación financiera y del tipo de crédito que estés contratando.

    ¿En qué tipos de créditos se utiliza cada una?

    Dependiendo del producto financiero, es más común encontrar un tipo de tasa que otro.

    Créditos con tasa fija

    Generalmente se utilizan en:

    • Créditos hipotecarios
    • Créditos automotrices
    • Préstamos personales
    • Algunos créditos educativos

    Son productos en los que las personas suelen preferir la estabilidad porque se pagan durante varios años.

    Créditos con tasa variable

    Es más frecuente encontrarlas en:

    • Líneas de crédito
    • Algunos créditos empresariales
    • Hipotecas con esquemas variables
    • Tarjetas de crédito (dependiendo de la institución y las condiciones del contrato)

    Aunque en algunos casos pueden comenzar con una tasa atractiva, es importante entender que el costo puede variar con el tiempo.

    ¿Cómo afectan los cambios económicos a las tasas variables?

    Aquí es donde la economía deja de parecer algo lejano y empieza a influir directamente en tu cartera. Cuando los bancos centrales incrementan las tasas de referencia para controlar la inflación, muchas tasas variables también aumentan. Esto significa que podrías terminar pagando intereses más altos y mensualidades mayores.

    Por el contrario, si las tasas de referencia disminuyen, también existe la posibilidad de que el costo de tu crédito se reduzca. La ventaja es que podrías ahorrar dinero si el mercado baja. La desventaja es que nadie puede garantizar cuándo ocurrirá. Si tu estrategia financiera consiste en “cruzar los dedos”, quizá sea momento de buscar un plan B.

    ¿Qué perfil de persona se beneficia más de cada opción?

    La mejor elección depende de tus ingresos, tu tolerancia al riesgo y tus objetivos financieros.

    La tasa fija suele ser mejor para quienes:

    • Prefieren estabilidad en sus pagos
    • Tienen un presupuesto ajustado
    • Contratan créditos de largo plazo
    • No quieren preocuparse por cambios en la economía

    La tasa variable puede ser conveniente para quienes:

    • Tienen ingresos estables y margen para absorber incrementos
    • Esperan liquidar el crédito en poco tiempo
    • Están dispuestos a asumir cierto nivel de riesgo
    • Creen que las tasas de interés podrían bajar en el futuro

    No se trata de ser más valiente o más conservador. Se trata de elegir la opción que mejor se adapte a tu realidad financiera y no a la del influencer que dice haber pagado su casa “con un truco que los bancos no quieren que conozcas”.

    ¿Cómo elegir entre una tasa fija y una variable?

    Antes de decidir, hazte estas preguntas:

    • ¿Podría seguir pagando el crédito si la mensualidad aumentara?
    • ¿Planeo conservar este préstamo durante muchos años?
    • ¿Tengo ingresos estables o variables?
    • ¿Prefiero certeza o estoy dispuesto a asumir cierto riesgo para ahorrar intereses?

    Responderlas con honestidad puede ayudarte mucho más que elegir únicamente la tasa más baja que aparezca en el anuncio.

    Entender la diferencia entre una tasa fija vs. tasa variable es fundamental antes de contratar cualquier crédito. Mientras la tasa fija ofrece estabilidad, la tasa variable puede representar oportunidades de ahorro, aunque también implica mayor incertidumbre. No existe una respuesta única para todos los casos: la mejor decisión dependerá de tus objetivos, tu capacidad de pago y tu tolerancia al riesgo.

    Si quieres seguir aprendiendo a comparar productos financieros y tomar decisiones mejor informadas, en Revalúa encontrarás contenido que te ayudará a elegir con mayor confianza y cuidar la salud de tus finanzas.

  • ¿Cómo se puede hacer transferencia con tarjeta de crédito?

    ¿Cómo se puede hacer transferencia con tarjeta de crédito?

    Las tarjetas de crédito sin duda son una herramienta útil para las personas, pues facilitan ciertas actividades como realizar compras o pagar servicios, y aunque se utilizan con frecuencia, es posible que no se conozcan todas las funciones que ofrecen. Por lo tanto, es común que surjan dudas al respecto.

    Una de las más comunes es si se puede transferir a una tarjeta de crédito o si se puede hacer una transferencia con tarjeta de crédito hacia cualquier otra cuenta. A lo largo de este artículo, despejamos las dudas referentes a este tema para que aprendas a realizar este tipo de operaciones y sepas cuáles son las implicaciones de utilizar tu tarjeta de esta manera.

    ¿Se puede transferir a una tarjeta de crédito?

    La respuesta es sí. Efectivamente, es posible realizar transferencias a una tarjeta de crédito. Pero, para ello, es indispensable que verifiques y revises las características que tiene. Esto lo puedes revisar mediante la banca digital de tu tarjeta, a través de la aplicación móvil o el sitio web de tu entidad financiera.

    Contar con la app del banco y tener tu información a la mano, te servirá para conocer más sobre tu tarjeta, las opciones y posibilidades que esta te brinda, así como la información correspondiente para realizar estas transferencias. En algunas ocasiones, es posible que no se permita, pero todo esto dependerá de la app y el permiso o autorización del banco.

    ¿Se puede depositar un cheque a una tarjeta de crédito?

    Las entidades bancarias aún no tienen la opción de depositar un cheque a una tarjeta de crédito, ya que no se trata de una cuenta con la capacidad de guardar ese dinero. En estos casos, lo más recomendable es depositar en una cuenta de ahorro o de cheques. 

    La operación se realiza mediante el cajero automático de la institución financiera y debes seguir los siguientes pasos:

    1. Seleccionar “operaciones sin tarjeta”. 
    2. A continuación, seleccionar la opción “depósitos” y posteriormente la opción “depósito con cheque”.
    3. Seleccionar “depósito a tarjeta de débito”. 
    4. Es momento de ingresar el número de cuenta y seleccionar “continuar”. 
    5. Revisa la información del depósito y selecciona “aceptar”. 
    6. Inserta el cheque por el lado frontal (en algunas entidades bancarias el monto máximo de depósito es de $10,000.) 
    7. Cuando tu cheque sea validado, debes digitar el monto del cheque y oprimir confirmar. 
    8. Nuevamente revisa el detalle del depósito y selecciona aceptar. 
    9. Retira tu recibo. La transacción ha sido realizada, solo debes revisar que la información sea correcta y que la operación haya sido exitosa.

    Una vez que el dinero ha sido depositado a una tarjeta de débito, puedes realizar una transferencia como forma de pago de una tarjeta de crédito en la que tengas saldo deudor desde la aplicación móvil. 

    ¿Cómo hacer una transferencia desde una tarjeta de crédito a una tarjeta de débito?

    Para realizar esta operación, existen tres métodos diferentes que puedes utilizar. A continuación, te explicamos en qué consiste cada uno.

    En un cajero automático

    Aunque no es propiamente una transferencia, las tarjetas de crédito ofrecen la opción de retirar efectivo mediante cajeros bancarios, pero muchas veces no conviene realizar este proceso. Debes saber que las entidades bancarias cobran comisiones (a veces muy altas) para poder retirar el dinero, considerándolo como un tipo de préstamo en efectivo que implica mayores intereses. 

    Otra cuestión que debes considerar si deseas utilizar este método es que, dependiendo del tipo de tarjeta, el monto ofrecido y la entidad bancaria, solo te permitirán retirar cierta cantidad. Una vez retirado el monto de efectivo que deseas depositar, tendrás que realizar una segunda operación en el cajero para efectuar el depósito. 

    Transferencia desde una tarjeta de crédito por medio de la aplicación móvil

    Una alternativa es realizar una transferencia de tu tarjeta de crédito a una tarjeta de débito, esto mediante la app de tu banco o el sitio web. Es importante mencionar que al realizar este proceso las transferencias no son de forma gratuita, te cobran un tipo de comisión igualmente, la cual puede variar dependiendo del monto transferido. 

    A continuación, te explicamos cómo realizar una transferencia:

    1. Ingresa a la app de tu entidad bancaria o el sitio web. 
    2. Verifica si es posible realizar tu transferencia en la app con tu tarjeta de crédito. 
    3. Da clic en “transferencias”. 
    4. Ingresa la información que te solicitan (datos de la tarjeta como número de cuenta, nombre del titular, la cantidad a transferir, el concepto de la transferencia, etc.). 
    5. Acepta los datos, realiza la transferencia y guarda comprobantes. Podrás disponer del dinero en tu tarjeta de débito.

    Vía telefónica

    Otra opción que podría servirte es realizar la transferencia vía telefónica. Para esto, debes comunicarte al centro de atención a clientes de la entidad bancaria. Un ejecutivo del banco te ayudará en el proceso de autorizar la transacción y te informará del monto límite disponible.

    El inconveniente en este tipo de opciones es que algunas entidades bancarias consideran este tipo de trámite o proceso como una disposición de dinero en efectivo, aunque se haya realizado mediante transferencia. Por ello, te cobrarán una comisión de acuerdo al monto del saldo transferido (también se puede cobrar una tasa de interés catalogada como “especial”).

    Un recordatorio que explican las entidades bancarias es que, independientemente del método que apliques para retirar el dinero de la tarjeta de crédito, ya sea por cajero, vía telefónica o transferencia, la cantidad o fondo no puede ser mayor al tope máximo que tengas en tu tarjeta de crédito.

    ¿Cómo saber si mi transferencia se realizó correctamente?

    Para que estés seguro de que tu transferencia fue un éxito puedes aplicar lo siguiente:

    • Verifica que recibes el comprobante de la transferencia. Esto comúnmente lo envían por correo electrónico las entidades bancarias, si utilizaste la app móvil o sitio web. El documento se puede encontrar en PDF codificado, por lo que deberás ingresar una contraseña.
    • Guarda ese comprobante. Este documento puede servirte para futuras aclaraciones o respaldar que la transferencia fue realizada. 
    • Verifica en el sitio web o la app móvil que la transferencia fue realizada. Para mayor seguridad, corrobora checando los fondos y los últimos movimientos de la tarjeta receptora por medio de la aplicación móvil o del sitio web del banco. 

    Como puedes darte cuenta, sí se puede hacer una transferencia con tarjeta de crédito. Existen diversas formas de realizarlo, algunas más laboriosas y otras más costosas. Sin embargo, se recomienda no hacerlo si no quieres pagar tasas de comisiones u otro tipo de cobros altos, acude a esta opción solo en casos de emergencia. 

    Si necesitas encontrar la tarjeta con la comisión más baja por retiro de efectivo que suele ser la aplicable en estos casos, puedes usar el comparador de Revalúa. De acuerdo a los últimos datos consultados, la tarjeta de crédito Nu no cobra comisión por retiro de efectivo, la que se paga es la comisión del cajero correspondiente, por otro lado, las comisiones más bajas por retiro de efectivo son de las tarjetas Banamex Platinum y Banamex Conquista.

    Aunque a veces es indispensable el retiro del dinero en físico, gracias al avance tecnológico, en distintos establecimientos, supermercados u otros sitios, ya cuentan con los aparatos correspondientes para pagar de forma electrónica sin ningún problema. Así puedes evitar retirar el dinero en efectivo y el por qué algunas personas prefieren la banca digital que la tradicional.

    Si te interesa seguir conociendo más sobre todo tipo de temas financieros, te invitamos a continuar explorando el blog de Revalúa. 

  • ¿Cómo hacer un presupuesto para vivir solo con tu tarjeta de crédito?

    ¿Cómo hacer un presupuesto para vivir solo con tu tarjeta de crédito?

    La independencia viene con libertad… y con recibos de luz, agua e internet. Te contamos cómo hacer un presupuesto para vivir solo usando tu tarjeta de crédito.

    Dar el paso de independizarte es emocionante: por fin nadie te dirá que apagues la luz del cuarto, aunque ahora descubrirás por qué insistían tanto cuando llegue el recibo. Aprender cómo empezar a vivir solo implica mucho más que encontrar un departamento bonito o decorar tu espacio; también significa comenzar a tomar decisiones financieras que tendrán un impacto en tu tranquilidad y en tus metas futuras.

    En ese proceso, una tarjeta de crédito puede convertirse en una aliada o en una fuente constante de estrés, dependiendo de cómo la utilices. Bien administrada, te ayuda a organizar pagos, crear un buen historial y aprovechar beneficios sin poner en riesgo tu economía. La clave está en usarla como una herramienta de organización. En esta guía te contamos cómo irse a vivir solo por primera vez y usar bien la tarjeta desde el primer día para que tu nueva etapa empiece con el pie derecho.

    El primer contacto real con gastos fijos y responsabilidades

    Cuando te preguntas cómo empezar a vivir solo con poco dinero, es fácil pensar que el gasto más importante será la renta. Sin embargo, una vez que recibes las llaves de tu nuevo hogar, descubres que existen muchos otros pagos que aparecen cada mes y que, si no los contemplas desde el principio, pueden desajustar por completo tu presupuesto.

    Además de la renta, tendrás que considerar servicios, transporte, alimentación, artículos de limpieza e incluso esos pequeños gastos que parecen insignificantes hasta que se acumulan (sí, ese jabón para trastes que jurabas que duraba para siempre también se acaba). Identificar estos gastos desde el inicio te permitirá tener una visión más realista de cuánto cuesta vivir por tu cuenta y evitar sorpresas desagradables. Entre los gastos más comunes están:

    • Renta o mantenimiento
    • Luz, agua, gas e internet
    • Supermercado
    • Transporte
    • Servicios de streaming y suscripciones
    • Productos de limpieza y artículos para el hogar

    ¿Cómo usar la tarjeta para organizar pagos recurrentes?

    Una tarjeta de crédito no debería verse como dinero adicional, sino como una forma de administrar el dinero que ya tienes. Uno de sus mejores usos es concentrar algunos pagos recurrentes, como el internet, el plan del celular o tus plataformas de entretenimiento favoritas. De esta manera, reduces el riesgo de olvidar una fecha de pago y mantienes tus gastos más organizados.

    Eso sí, la clave está en domiciliar solo aquellos servicios que sabes que podrás pagar al finalizar el periodo. También es recomendable revisar tus movimientos al menos una vez por semana, en lugar de esperar a que llegue la fecha de corte para descubrir cuánto has gastado. Si tu tarjeta ofrece beneficios como cashback, puntos o descuentos, considéralos un extra interesante, pero no una razón para comprar algo que no estaba en tus planes.

    Evita depender del crédito para cubrir gastos básicos

    Uno de los mayores retos de empezar a vivir solo con poco dinero es aprender a diferenciar entre una emergencia y un gasto cotidiano. Aunque la tarjeta de crédito puede sacarte de un apuro en momentos específicos, no debería convertirse en la forma habitual de pagar la despensa, la renta o los servicios básicos.

    Si notas que cada mes necesitas recurrir al crédito porque tu sueldo ya no alcanza, es momento de hacer una pausa y revisar qué está ocurriendo. Tal vez tu presupuesto necesita algunos ajustes o haya gastos que debas reducir. Detectar este tipo de situaciones desde el principio evitará que una deuda pequeña crezca hasta convertirse en un problema mucho más difícil de resolver.

    Construye historial desde el inicio con buenos hábitos

    Uno de los beneficios menos visibles de una tarjeta de crédito es que te ayuda a construir un historial crediticio. Aunque quizá hoy no te vayas a los extremos de solicitar una hipoteca o un préstamo para un automóvil, ese historial será un factor importante cuando llegue el momento de hacerlo.

    La mejor forma de fortalecerlo es bastante sencilla: paga siempre a tiempo, procura utilizar solo una parte de tu línea de crédito y, siempre que sea posible, liquida el saldo completo para evitar intereses. Mantener estos hábitos desde el inicio demuestra que sabes administrar tus finanzas y puede abrirte la puerta a mejores productos financieros en el futuro.

    Crea una base sólida para tu vida financiera futura

    Los primeros meses de vida independiente suelen definir muchos de los hábitos financieros que mantendrás durante los siguientes años. Por eso, más que buscar la perfección, conviene enfocarse en desarrollar una rutina que puedas mantener a largo plazo: elaborar un presupuesto, ahorrar aunque sea una pequeña cantidad cada mes y utilizar la tarjeta de crédito de forma responsable.

    Con el tiempo, esos hábitos pueden marcar una gran diferencia. No solo te ayudarán a llegar con tranquilidad al final de cada mes, sino que también facilitarán metas más grandes, como comprar un automóvil, solicitar un crédito hipotecario o empezar a invertir. Al final, aprender cómo empezar a vivir solo también significa construir una relación más saludable con tu dinero, una decisión que tu “yo” del futuro seguramente agradecerá.

    ¿Cómo evitar caer en desorden financiero al inicio?

    Mudarte por primera vez suele venir acompañado de una larga lista de compras. De repente descubres que necesitas un escurridor, un bote de basura, un juego de sartenes, focos, cortinas y muchas otras cosas que nunca imaginaste que tendrías que comprar por tu cuenta. Es normal querer tener el departamento equipado desde el primer día, pero hacerlo de golpe puede poner presión sobre tus finanzas.

    Para mantener el control, puedes seguir algunas recomendaciones sencillas:

    • Compra primero lo indispensable y deja los gustos para después.
    • Haz una lista antes de salir de compras para evitar gastos impulsivos.
    • Compara precios y aprovecha promociones solo cuando realmente pienses adquirir ese producto.
    • Evita financiar compras innecesarias a meses si todavía estás ajustando tu presupuesto.
    • Destina una pequeña cantidad al ahorro para enfrentar gastos inesperados sin depender del crédito.

    Irte a vivir por tu cuenta es una etapa llena de aprendizajes, y es completamente normal que no tengas todas las respuestas desde el primer día. Habrá errores, gastos inesperados y uno que otro “¿en qué momento se acabó el dinero?”, pero cada experiencia te ayudará a administrar mejor tus finanzas.

    Una tarjeta de crédito, utilizada con responsabilidad, puede convertirse en una aliada para construir un futuro financiero más sólido, en lugar de ser una fuente de preocupaciones. Si quieres seguir aprendiendo sobre cómo tomar mejores decisiones con tu dinero, en Revalúa encontrarás información y herramientas que te acompañarán en cada nueva etapa. Porque independizarte no solo significa vivir solo, sino aprender a hacerlo con tranquilidad y confianza.

  • ¿Cómo demostrar estabilidad financiera nuevamente?

    ¿Cómo demostrar estabilidad financiera nuevamente?

    Después de un descalabro económico, es difícil, pero no imposible demostrar estabilidad financiera otra vez. Conoce qué hábitos pueden fortalecer tu historial y ayudarte a acceder a nuevas opciones de crédito.

    Recuperar la estabilidad financiera después de una mala racha puede sentirse como intentar subir una montaña con una mochila llena de piedras. Un atraso en los pagos, una deuda complicada o incluso una pérdida de ingresos pueden afectar tu historial y hacer que obtener nuevos productos financieros parezca imposible.

    La buena noticia es que sí puedes reconstruir tu reputación frente a los bancos. No sucede de la noche a la mañana (ojalá existiera un botón de “reiniciar” ), pero con hábitos consistentes y decisiones inteligentes es posible demostrar que hoy eres un cliente mucho más confiable.

    ¿Por qué la estabilidad no se recupera de un día a otro?

    Cuando una institución financiera evalúa una solicitud, no solo observa cómo manejas tu dinero hoy. También analiza tu comportamiento durante los últimos meses o incluso años para estimar qué tan riesgoso resulta prestarte.

    En otras palabras, un buen mes no borra automáticamente varios meses de problemas. Los bancos buscan consistencia porque consideran que los hábitos repetidos son el mejor predictor del comportamiento futuro.

    Por eso, si recientemente comenzaste a ordenar tus finanzas, es importante mantener la paciencia. Cada pago puntual, cada deuda liquidada y cada mes con un manejo responsable suman puntos para fortalecer tu perfil.

    Acciones que te ayudarán a reconstruir tu estabilidad financiera

    Empieza a reconstruir tu historial con productos pequeños o garantizados

    No necesitas solicitar una tarjeta con un límite enorme para demostrar que puedes administrar crédito de forma responsable. De hecho, comenzar con productos sencillos suele ser una estrategia mucho más efectiva.

    Algunas opciones incluyen:

    • Tarjetas de crédito garantizadas
    • Tarjetas con líneas de crédito bajas
    • Créditos personales de montos pequeños
    • Financiamientos con pagos mensuales accesibles

    Estos productos permiten crear un nuevo historial positivo siempre que los utilices bien. La idea no es pedir crédito solo porque sí. Utilízalo para gastos que ya tenías contemplados, como gasolina, supermercado o servicios, y liquida el saldo a tiempo. Así conviertes gastos cotidianos en evidencia de un buen comportamiento financiero.

    La importancia de los pagos puntuales en esta nueva etapa

    Si hubiera un superpoder financiero, probablemente sería pagar a tiempo. Los pagos puntuales son uno de los factores más importantes para recuperar la estabilidad financiera y mejorar la percepción que las instituciones tienen sobre ti.

    Un retraso ocasional puede parecer pequeño, pero cuando se vuelve frecuente envía una señal de riesgo. En cambio, varios meses consecutivos pagando antes o en la fecha límite muestran disciplina y compromiso. Algunos consejos que podrían ayudarte con esto son:

    • Programa recordatorios en tu celular
    • Activa pagos automáticos cuando sea posible
    • Mantén un fondo para cubrir al menos los pagos mínimos
    • Evita gastar el dinero destinado a tus mensualidades

    La puntualidad no solo protege tu historial, sino que también reduce intereses y evita cargos adicionales.

    Demostrar ingresos de forma clara y constante

    No todas las personas reciben un salario fijo. Hoy es común trabajar como freelance, vender por internet, generar ingresos a través de plataformas digitales o combinar varias fuentes de capital.

    Sin importar cómo obtengas ingresos, es importante poder demostrar que son constantes. Puedes hacerlo mediante:

    • Estados de cuenta bancarios
    • Declaraciones fiscales
    • Comprobantes de nómina
    • Facturas emitidas
    • Depósitos recurrentes en tu cuenta bancaria

    Mientras más organizada esté tu información financiera, más sencillo será que una institución evalúe tu capacidad de pago.

    El papel del uso moderado del crédito en la recuperación del score

    Uno de los errores más comunes es pensar que usar todo el crédito disponible ayuda a demostrar capacidad financiera. En realidad ocurre lo contrario. Un uso moderado del crédito suele transmitir una imagen de mayor control.

    Por ejemplo, si tienes una tarjeta con un límite de $20,000 pesos, utilizar solo una parte, como $10,000 pesos, y pagar puntualmente suele generar una mejor impresión que mantenerla constantemente al límite.

    Este comportamiento es considerado por muchas instituciones como un indicador de estabilidad financiera, ya que refleja que puedes administrar tus recursos sin depender completamente del crédito.

    ¿Cómo influye el tiempo en la percepción de riesgo en el Buró de Crédito?

    Cada mes que mantienes buenos hábitos se reduce el peso que tienen los errores del pasado. Aunque la información permanece cierto tiempo en tu historial conforme a la legislación aplicable, las instituciones suelen dar mayor importancia al comportamiento más reciente.

    Esto significa que una persona que tuvo problemas hace algunos años, pero ha mantenido un excelente historial desde entonces, normalmente inspira más confianza que alguien con atrasos recientes. La clave está en la consistencia. No sirve cuidar tus finanzas durante dos meses y después volver a caer en incumplimientos.

    Señales de que ya estás listo para acceder a mejores productos financieros

    Después de varios meses (o incluso años) de mantener buenos hábitos financieros, es normal preguntarse si ya es momento de solicitar una tarjeta con mejores beneficios o un crédito más grande. Aunque no existe una fórmula exacta, hay algunas señales que indican que tu perfil ha ganado solidez y que podrías tener mayores probabilidades de obtener una respuesta favorable.

    Tu score ha mejorado

    Si tu score ha mostrado una tendencia positiva de forma constante, es una buena señal de que tus esfuerzos están dando resultados. Un mejor historial refleja que has cumplido con tus obligaciones y que representas un menor riesgo para las instituciones financieras. Esto puede traducirse en más opciones de crédito y condiciones más competitivas.

    Recibes mejores ofertas

    Cuando los bancos o entidades financieras comienzan a ofrecerte tarjetas con mayores líneas de crédito, préstamos pre aprobados o productos con beneficios adicionales, puede significar que tu perfil ha mejorado. Aunque estas ofertas no garantizan que debas aceptarlas, sí pueden ser un indicio de que las instituciones tienen una percepción más favorable sobre tu comportamiento financiero.

    Tus finanzas están bajo control

    Más allá de lo que diga tu historial, también es importante evaluar cómo te sientes con tus propias finanzas. Si pagas tus deudas sin dificultades, llevas un presupuesto, conoces tus gastos mensuales y ya no dependes del crédito para llegar al final de la quincena, probablemente estás en una posición mucho más sólida para asumir nuevos compromisos financieros.

    Tu capacidad de ahorro aumenta

    Poder ahorrar de forma constante mientras cubres todas tus obligaciones financieras demuestra que existe un equilibrio entre tus ingresos y tus gastos. Además de servir como respaldo para imprevistos, un fondo de ahorro reduce la necesidad de recurrir al crédito en situaciones de emergencia, lo que fortalece aún más tu perfil financiero.

    Mantienes un uso responsable del crédito

    No solo importa tener crédito disponible, sino demostrar que sabes administrarlo. Si utilizas solo una parte de tu línea de crédito, realizas tus pagos puntualmente y evitas acumular saldos elevados mes tras mes, estás enviando una señal positiva a las instituciones financieras. Ese comportamiento responsable suele abrir la puerta a mejores productos y condiciones con el paso del tiempo.

    La estabilidad financiera no depende de la perfección, sino de la constancia. Cada pago puntual, cada deuda bien administrada y cada decisión responsable ayudan a construir un historial que refleje quién eres hoy, no quién fuiste durante un momento complicado.

    Aunque el proceso requiere tiempo, los resultados valen la pena: mejores oportunidades de crédito, mayor tranquilidad y más herramientas para alcanzar tus metas. Si quieres conocer más estrategias para fortalecer tu perfil financiero y tomar decisiones mejor informadas, en Revalúa encontrarás información y recursos que pueden acompañarte en ese camino.

  • ¿Cómo hacer que te aprueben una tarjeta de crédito? Consejos prácticos

    ¿Cómo hacer que te aprueben una tarjeta de crédito? Consejos prácticos

    Que el banco te diga “sí” no tiene por qué depender de la suerte. Con estos consejos podrás mejorar tu perfil financiero, evitar errores comunes y tener una tarjeta de crédito aprobada.

    Pedir una tarjeta de crédito puede sentirse como esperar el resultado de un examen: entregas tu información, cruzas los dedos y esperas recibir un “¡Felicidades!” en lugar de un “Lo sentimos”. Estar reprobado y sin dinero no es lo mejor del mundo, ¿verdad?

    La buena noticia es que, aunque la decisión final depende de cada institución financiera, hay varias acciones que pueden aumentar tus probabilidades de aprobación. Si estás pensando en solicitar tu primera tarjeta o quieres mejorar tus oportunidades después de un rechazo, estos consejos te ayudarán a llegar mejor preparado y a demostrar que eres un candidato confiable.

    ¿Qué revisan los bancos antes de aprobar una tarjeta?

    Antes de conocer los consejos, conviene entender qué suele evaluar una institución financiera. Aunque cada banco tiene sus propios criterios, normalmente considera aspectos como:

    • Tu historial crediticio
    • Tu nivel de ingresos
    • Tus deudas actuales
    • Tu capacidad de pago
    • La estabilidad de tus finanzas
    • La información que proporcionas en tu solicitud

    En pocas palabras, el banco quiere asegurarse de que podrás utilizar la tarjeta de forma responsable y pagar a tiempo.

    Consejos para tener una tarjeta de crédito aprobada

    Construye o mejora tu historial antes de solicitar una tarjeta

    Uno de los factores más importantes para conseguir una aprobación es contar con un buen historial crediticio. Si nunca has tenido un crédito, puedes comenzar con productos financieros más accesibles, como:

    • Tarjetas garantizadas
    • Créditos pequeños
    • Planes de financiamiento que reporten tu comportamiento de pago

    Si ya tienes historial, procura que refleje buenos hábitos. Los bancos suelen valorar a quienes mantienen un comportamiento constante y responsable durante varios meses. Piensa en tu historial como las reseñas de un restaurante: mientras más positivas sean, más confianza generan.

    Mantén todos tus pagos puntuales

    Este consejo parece obvio, pero es probablemente el más importante de todos (y el que la mayoría olvida o ignora). No solo importa pagar la tarjeta de crédito. También influye cumplir puntualmente con otros compromisos financieros, por ejemplo:

    • Préstamos personales
    • Créditos automotrices
    • Hipotecas
    • Financiamientos de tiendas departamentales

    Los pagos atrasados pueden permanecer registrados durante bastante tiempo y afectar futuras solicitudes. Si eres de los que dicen “lo pago mañana” y luego descubren que ya pasaron dos semanas, quizá sea momento de activar recordatorios o automatizar algunos pagos.

    Reduce tu nivel de endeudamiento antes de aplicar

    Aunque tengas un buen ingreso, un nivel elevado de deuda puede hacer que el banco considere que ya tienes demasiados compromisos financieros. Antes de solicitar una nueva tarjeta, puedes tomar algunas acciones, como liquidar varias deudas pequeñas, lo que reduciría el número de créditos abiertos y mejoraría tu perfil financiero.

    También puedes tratar de disminuir los saldos pendientes. Entre menor sea el porcentaje de deuda respecto a tus ingresos, mejor impresión generarás. Piensa que no necesitas llegar con tus finanzas “perfectas”, pero sí demostrar que todavía tienes capacidad para asumir un nuevo crédito.

    Mantén un uso saludable de tus líneas de crédito

    Tener una tarjeta disponible no significa que debas usar todo el límite. Muchas instituciones consideran positivo que utilices solo una parte de tu línea de crédito y que liquides tus pagos puntualmente. En términos generales:

    1. Evita mantener tus tarjetas constantemente al límite.
    2. Procura realizar pagos frecuentes.

    Usa cualquier crédito que ya tengas como una herramienta, no como una extensión permanente de tu salario. Un uso moderado suele transmitir una mejor imagen financiera que una tarjeta completamente saturada cada mes.

    Elige una tarjeta acorde con tu perfil financiero

    Uno de los errores más comunes es solicitar una tarjeta diseñada para personas con ingresos o historial mucho más altos. Antes de aplicar, revisa aspectos como:

    • Requisitos mínimos
    • Nivel de ingresos solicitado
    • Antigüedad laboral
    • Tipo de historial crediticio recomendado

    Si apenas estás comenzando a construir historial, es más seguro que tengas mejores posibilidades con una tarjeta básica que con una tarjeta premium llena de beneficios exclusivos. A veces es mejor dar un primer paso firme que intentar saltar directo al último nivel.

    ¿Ser cliente del banco ayuda a que aprueben tu tarjeta?

    Sí puede ayudar, pero no garantiza la aprobación. Si ya eres cliente de una institución financiera, especialmente si tienes una cuenta de nómina, una cuenta de ahorro o algún otro producto, el banco cuenta con información sobre tu comportamiento financiero. Esto puede facilitar la evaluación de tu solicitud e incluso hacer que recibas ofertas pre aprobadas en algunos casos.

    Si ya tienes una relación sólida con un banco, puede ser buena idea comenzar por explorar las tarjetas que ofrece esa institución. Es posible que encuentres opciones mejor adaptadas a tu perfil y con un proceso de aprobación más sencillo, siempre que tu situación financiera respalde la solicitud.

    Cómo preparar mejor tu solicitud

    Preparar una solicitud de tarjeta de crédito va mucho más allá de llenar un formulario. Antes de enviarla, revisa algunos detalles que pueden hacer que el proceso sea más ágil y se reduzca el riesgo de que tu solicitud sea rechazada.

    Verifica que toda tu información sea correcta

    Parece un detalle menor, pero proporcionar datos incorrectos o desactualizados puede generar retrasos e incluso afectar la evaluación de tu solicitud. Antes de enviarla, revisa que la información como tu domicilio, teléfono, correo, ingresos y datos laborales sea precisa y coincida con la documentación que presentarás.

    Ten listos los documentos que podrían solicitarte

    Aunque muchas solicitudes se realizan en línea, algunas instituciones pueden pedir documentos para comprobar tu identidad o tus ingresos. Tenerlos preparados con anticipación agiliza el proceso y evita contratiempos. Dependiendo del banco, podrían solicitar una identificación oficial vigente, un comprobante de domicilio, comprobantes de ingresos o estados de cuenta recientes.

    Elige el momento adecuado para solicitarla

    Si acabas de cambiar de empleo, hay una disminución de ingresos o recién sacaste un nuevo crédito, quizá sea mejor esperar un poco antes de solicitar otra tarjeta. Presentar tu solicitud cuando tus ingresos son estables y tu nivel de endeudamiento es bajo aumenta tus probabilidades de obtener una buena respuesta.

    Investiga antes de aplicar

    No todas las tarjetas están dirigidas al mismo tipo de usuario. Antes de enviar tu solicitud, compara los requisitos, ingresos mínimos y perfil que busca cada institución. Elegir un producto acorde con tu situación financiera no solo aumenta las probabilidades de aprobación, sino que también te ayuda a obtener una tarjeta que realmente se adapte a tus necesidades y hábitos de consumo.

    Obtener una tarjeta de crédito es solo el comienzo; lo realmente importante es construir una relación sana con ella desde el primer día. Aunque no existe una fórmula infalible para garantizar una aprobación, demostrar estabilidad financiera y tomar decisiones informadas puede marcar una gran diferencia.

    Al final, una tarjeta no es un premio ni un gasto extra disfrazado, sino una herramienta que, bien utilizada, puede ayudarte a alcanzar tus metas financieras y abrirte nuevas oportunidades.

    Si estás evaluando qué opción solicitar o quieres entender mejor cómo fortalecer tu perfil financiero, en Revalúa encontrarás información y recursos que te ayudarán a tomar decisiones con mayor confianza. Porque cuando conoces cómo funciona el crédito y eliges el producto adecuado para ti, es mucho más fácil poner las probabilidades de tu lado. Prepara tu solicitud de crédito y que la fuerza esté contigo.

  • Seguro contra fraudes bancarios: ¿realmente te protege?

    Seguro contra fraudes bancarios: ¿realmente te protege?

    Te explicamos qué cubre, qué no, y qué tan rápido responde tu banco cuando algo sale mal.

    Son las 11 de la noche y te llega una notificación: un cargo de $3,500 pesos en una tienda que ni conoces. El corazón se te va al piso y lo primero que piensas es “para eso tengo protección, ¿no?”. Pues depende. 

    Mucha gente cree que basta con tener una tarjeta de crédito o débito para estar cubierto ante cualquier fraude, pero la realidad es más específica. Aquí te explicamos, sin rodeos, qué cubre realmente un seguro contra fraudes bancarios, en qué casos podrías quedarte sin cobertura y qué tan rápido (o tan lento) responden las instituciones cuando reportas un cargo que no reconoces.

    ¿Qué cubre los seguros contra cargos no reconocidos?

    Primero hay que aclarar algo importante: un cargo no reconocido no es lo mismo que una compra que sí hiciste pero que quieres disputar (por ejemplo, un producto que nunca llegó o que llegó defectuoso). El seguro contra fraudes en tarjetas de crédito y débito está pensado específicamente para transacciones que tú jamás autorizaste.

    En general, este tipo de cobertura incluye:

    • Clonación física de tarjeta (skimming en cajeros o terminales)
    • Compras en línea hechas con tus datos sin tu consentimiento
    • Robo de identidad financiera, cuando alguien usa tu información para abrir líneas de crédito
    • Retiros no reconocidos en cajeros automáticos

    Sin embargo, el alcance exacto varía muchísimo según quién emita tu tarjeta. Los bancos tradicionales suelen tener políticas más rígidas y procesos de investigación más largos, mientras que algunas fintechs han apostado por respuestas más ágiles como parte de su propuesta de valor. Por eso, antes de asumir que “todo está cubierto”, vale la pena revisar el contrato de tu tarjeta.

    Diferencia entre protección bancaria y seguro adicional

    Aquí es donde mucha gente se confunde, así que vamos a separarlo bien.

    • Protección bancaria estándar: es la cobertura básica que, por regulación y buenas prácticas del sistema financiero mexicano, ya viene incluida con tu tarjeta sin costo extra. Cubre principalmente fraudes claros y bien documentados, como clonación o compras fraudulentas reportadas a tiempo.
    • Seguro adicional o “de protección de tarjeta”: es un producto que se contrata aparte, generalmente con un costo mensual o anual, y que promete ampliar la cobertura, reducir los tiempos de espera o cubrir escenarios que la protección estándar no incluye (como fraudes en el extranjero o montos más altos).

    La pregunta real no es “¿necesito un seguro contra fraudes bancarios?”, sino “¿mi banco ya me da suficiente cobertura con lo que tengo, o necesito algo más robusto según mi forma de usar el dinero?”. Si haces muchas compras en línea, viajas seguido o manejas montos altos, un seguro contra fraudes bancarios adicional puede tener sentido. Si tu uso es más conservador, es posible que ya estés cubierto sin pagar de más.

    ¿En qué casos podrías no estar protegido?

    Este es probablemente el punto más importante, porque es donde más gente se lleva sorpresas desagradables. Hay varios escenarios en los que el seguro contra fraudes en tarjetas de crédito y débito, sea básico o adicional, simplemente no aplica:

    • Negligencia comprobada: si compartiste tu NIP, tu clave de un solo uso o el código CVV de tu tarjeta con alguien, incluso bajo engaño, el banco puede argumentar que hubo negligencia de tu parte.
    • Reporte tardío: casi todas las instituciones manejan ventanas de tiempo límite (generalmente entre 48 y 72 horas) para reportar un cargo no reconocido. Pasado ese plazo, la probabilidad de reembolso baja drásticamente.
    • Fraudes por ingeniería social: si caíste en un esquema de phishing y tú mismo autorizaste la transacción (aunque haya sido por engaño), el banco puede clasificarlo como “transacción autorizada”, lo cual complica mucho la reclamación.
    • Movimientos en el extranjero sin aviso previo: dependiendo de la entidad financiera, si no le informaste a tu banco que viajarías, algunos fraudes ocurridos fuera del país pueden quedar en una zona gris de cobertura.

    Conocer estos casos no es para generar paranoia, sino para que sepas exactamente qué comportamientos proteger: nunca compartas tus códigos, reporta de inmediato y avisa cuando viajes.

    ¿Qué tan rápido responden las instituciones?

    Aquí la respuesta honesta es: depende, pero generalmente no es tan rápido como uno quisiera. En algunos casos, la institución puede realizar un abono provisional mientras investiga el reclamo, aunque esto depende del producto financiero, del tipo de operación y de las políticas del banco. Esta investigación puede tardar entre unos días y 90 días naturales o más, dependiendo del banco y la complejidad del fraude.

    Las fintechs, al operar con procesos más digitales y equipos dedicados al fraude, suelen tener tiempos de respuesta más cortos en muchos casos, aunque esto no es una regla universal.

    Para que tu caso avance más rápido, es clave:

    1. Reportar el cargo apenas lo detectes, sin esperar.
    2. Guardar el número de folio o caso que te den.
    3. Tomar capturas de pantalla de la notificación y del estado de cuenta.
    4. Dar seguimiento activo cada semana, no esperar a que ellos te contacten.

    Limitaciones importantes que debes conocer

    Antes de confiar ciegamente en cualquier seguro contra fraudes bancarios, ya sea el básico o uno adicional que estés pensando contratar, revisa estos puntos:

    • Montos máximos de cobertura: casi todos los seguros contra fraudes en tarjetas de crédito y débito tienen un tope, ya sea por evento o acumulado en un año. Si el fraude supera ese monto, la diferencia corre por tu cuenta.
    • Exclusiones en letra pequeña: algunos contratos excluyen ciertos tipos de comercios, transacciones internacionales o montos considerados “sospechosamente altos” desde el inicio.
    • Reincidencia: si reportas fraudes de forma recurrente, algunas instituciones pueden empezar a cuestionar la validez de tus reclamos futuros, incluso si son legítimos.
    • Lectura obligatoria del contrato: si vas a pagar por un seguro adicional, léelo completo antes de firmar. Muchas veces la letra pequeña dice más que el folleto publicitario.

    La protección bancaria estándar cubre una buena parte de los escenarios más comunes de fraude, pero no es una red de seguridad absoluta. Tiene límites de tiempo, de monto y de responsabilidad que debes conocer antes de que ocurra un problema, no después. Un seguro contra fraudes bancarios adicional puede tener sentido si viajas con frecuencia, haces muchas compras en línea o manejas montos elevados, pero no es indispensable para todo el mundo.

    Al final, la mejor protección sigue siendo la prevención: cuidar tus datos, reportar rápido y entender exactamente qué dice el contrato de tu tarjeta.

    Si quieres tomar decisiones financieras más informadas, en Revalúa puedes comparar tarjetas de crédito y otros productos financieros según tus necesidades reales, incluyendo sus políticas de protección contra el fraude. Visítanos y encuentra la opción que mejor se adapte a tu estilo de vida. 

  • Regreso a clases en México: plan financiero sin desbalancearte

    Regreso a clases en México: plan financiero sin desbalancearte

    Para muchos, el regreso a clases en México trae útiles, uniformes y la misteriosa habilidad de hacer desaparecer el dinero más rápido. Descubre cómo organizar tus gastos y sobrevivir a la temporada sin que tu cartera entre en pánico. 

    Si hay algo más maratónico que tú poniéndote al corriente con el último capítulo de House of the Dragon, eres tú en el regreso a clases. Con los útiles, uniformes, mochilas, inscripciones, transporte, ese “pequeño” gasto termina pareciendo la lista del supermercado de todo un mes.

    La buena noticia es que no necesitas vaciar tu cuenta ni depender por completo de tu tarjeta para salir adelante. Con un poco de planeación, es posible hacer las compras para el regreso a clases sin que septiembre te reciba con dolor de cabeza… o con el estado de cuenta dando un grito más fuerte que el del cura Hidalgo. Toma nota de los siguientes consejos.

    Haz un plan: ¿qué gastos son realmente indispensables?

    Antes de salir a comprar o abrir tu tienda en línea favorita, vale la pena separar lo que realmente necesitas de lo que simplemente se ve bonito.

    Gastos que son inevitables

    Estos suelen ser los que debes priorizar dentro de tu presupuesto:

    • Inscripciones y cuotas escolares
    • Libros o materiales obligatorios
    • Uniformes (si la escuela los requiere)
    • Mochila o lonchera cuando realmente necesitan reemplazo
    • Transporte escolar o público
    • Materiales específicos para ciertas materias

    Gastos que puedes optimizar

    Aquí es donde normalmente existen oportunidades para ahorrar:

    • Reutilizar útiles que quedaron en buen estado del ciclo anterior
    • Comparar precios entre tiendas físicas y en línea
    • Comprar paquetes familiares o al mayoreo cuando sea conveniente
    • Elegir marcas genéricas si ofrecen una calidad similar
    • Aprovechar descuentos estudiantiles y promociones temporales

    Un pequeño ahorro en varios artículos puede convertirse en una diferencia importante al final del presupuesto.

    Evita comprar todo en un solo día

    Existe la idea de que todo debe estar listo una semana antes de clases, pero no siempre es necesario. Puedes dividir las compras para regreso a clases en diferentes etapas:

    • Tres o cuatro semanas antes: uniformes, mochilas y artículos de mayor costo.
    • Dos semanas antes: útiles escolares y materiales básicos.
    • Durante el primer mes: materiales específicos que algunos profesores solicitan una vez iniciado el curso.

    Distribuir las compras ayuda a evitar un gasto enorme en un solo momento y facilita organizar mejor el dinero disponible.

    Usa tu tarjeta de forma estratégica, no como un salvavidas

    Las tarjetas de crédito pueden ser grandes aliadas… siempre que tú seas quien las controle y no al revés (cualquier parecido con Game of Thrones es mera coincidencia). Algunas buenas prácticas incluyen:

    • Utilizar la tarjeta únicamente para compras previamente presupuestadas
    • Aprovechar recompensas o cashback si ya cuentas con ellas
    • Pagar más del mínimo para evitar que los intereses crezcan
    • Llevar un registro de cuánto has gastado

    Si compras todo “porque después lo pagas”, es fácil perder la noción del dinero que realmente estás comprometiendo. Piensa en la tarjeta como una herramienta de organización financiera y no como una extensión infinita de tu presupuesto (porque, lamentablemente, no lo es).

    ¿Cuándo conviene diferir pagos?

    Los famosos meses sin intereses pueden ser muy útiles, pero solo si se utilizan estratégicamente. Conviene diferir cuando:

    • Se trata de una compra de monto elevado
    • El plazo mensual cabe cómodamente dentro de tu presupuesto
    • No tendrás problemas para cubrir cada mensualidad
    • No estás acumulando otros financiamientos similares.

    Y es mejor evitar los pagos diferidos cuando:

    • El monto es pequeño y puedes liquidarlo en un solo pago
    • Solo quieres “sentir que gastaste menos”
    • Ya tienes varios pagos diferidos activos
    • Existe el riesgo de olvidar futuras mensualidades

    Antes de aceptar cualquier promoción, pregúntate si quieres seguir pagando esa mensualidad dentro de tres o seis meses. Si la respuesta genera dudas, deberías pensar que quizá esa no sea la mejor opción en estos momentos.

    Cómo distribuir el gasto sin afectar tus finanzas

    No necesitas tener todo el dinero disponible el mismo día para organizar un buen presupuesto. Una forma sencilla es dividir el gasto por categorías.

    Prioridad alta

    • Inscripciones
    • Uniformes
    • Libros obligatorios

    Prioridad media

    • Mochila nueva
    • Zapatos
    • Accesorios escolares

    Prioridad baja

    • Decoraciones
    • Artículos de moda
    • Versiones premium de productos que tienen alternativas más económicas

    También puedes destinar un monto semanal para las compras pendientes. Este método ayuda a controlar mejor el flujo de efectivo y reduce la tentación de gastar más de lo planeado.

    Cuidado con las compras impulsivas de último momento

    Las promociones de temporada pueden hacer que todo parezca indispensable. De pronto aparece la mochila edición especial, el termo que todo el mundo tiene menos tú, los plumones con 80 colores de los que solo usas cuatro o esa libreta tan bonita que da tristeza escribir en ella.

    Antes de agregar cualquier artículo al carrito, hazte estas preguntas: ¿realmente lo necesito?, ¿ya tengo algo similar?, ¿existe una opción más económica?, ¿seguiría comprándolo si no estuviera en promoción? Muchas compras impulsivas desaparecen después de unos minutos de reflexión.

    Cómo cerrar la temporada sin arrastrar deuda

    Una vez que termina el regreso a clases, todavía queda una tarea importante: revisar cómo quedaron tus finanzas. Algunas acciones que pueden ayudarte son:

    • Verificar cuánto dinero realmente gastaste
    • Liquidar el saldo de la tarjeta lo antes posible
    • Cancelar compras innecesarias pendientes
    • Guardar recibos y garantías importantes
    • Comenzar un pequeño fondo para el siguiente ciclo escolar

    Sí, parece muy temprano para pensar en el próximo regreso a clases, pero ahorrar un poco cada mes suele ser mucho más sencillo que intentar reunir todo el dinero en pocas semanas.

    Las compras para el regreso a clases en México no tienen por qué convertirse en un golpe para tu bolsillo si las enfrentas con planeación, prioridades claras y un uso inteligente de tus métodos de pago.

    En Revalúa creemos que tomar mejores decisiones financieras empieza con información práctica y herramientas que te ayuden a mantener tus finanzas bajo control durante el regreso a clases y en cualquier momento del año. Entra al sitio y encuentra la mejor información para una vida financiera saludable.

  • ¿Cómo elegir una tarjeta de crédito?

    ¿Cómo elegir una tarjeta de crédito?

    ¿Cómo elegir una tarjeta de crédito? 

    Pedir una tarjeta de crédito en México se siente como escoger qué comer en un buffet gigante. ¿Te vas por la que te da puntos para viajes? ¿O la que te regresa dinero para tus compras? En Revalúa te decimos cómo elegir una tarjeta de crédito ideal para ti. 

    En México existe una amplia variedad de hasta 180 tarjetas de crédito diferentes. ¡Ciento ochenta! Con tantas opciones, es normal que termines aceptando la primera que te ofrece el ejecutivo del banco que te llamó a la hora de la comida o, peor aún, que le tengas miedo al crédito y sigas pagando todo con débito o en efectivo, perdiéndote de los beneficios y seguridad que te ofrecen estas herramientas financieras.

    Uno de los puntos más importantes al momento de comprometerte con una tarjeta es que tengas la seguridad de que es la ideal para ti. ¿Suena muy complicado? La realidad es que encontrar el producto que se adapte a lo que quieres es más sencillo de lo que parece. Sigue esta guía y aprende todo lo que necesitas saber para tomar una decisión bien informada.

    Reconoce tu perfil financiero

    Elegir una tarjeta de crédito sin conocer tu perfil financiero es como comprarte unos zapatos sin verificar la talla: te van a quedar mal y, en el mejor de los casos, no van a ser lo que esperabas. En el peor, podría generarte una deuda que te deje muy mal parado en el Buró de Crédito. 

    El primer paso para tener una buena estructura financiera personal consiste en evaluar tu comportamiento y tus posibilidades.

    Empezamos con las preguntas personales: ¿Eres totalero o lo tuyo es pagar intereses?

    Esta es la división fundamental en el mundo del crédito y define exactamente en qué debes fijarte al elegir tu plástico:

    • Totalero: eres de los que pagan el 100% de sus compras cada mes antes de la fecha límite. Si este es tu caso, te tengo una excelente noticia: la tasa de interés ordinaria no te importa en absoluto, ya que nunca vas a generar ni un peso de intereses. Tu estrategia debe enfocarse en buscar la tarjeta que te dé las mejores recompensas (cashback, puntos, seguros de viaje) y evaluar si esos beneficios superan el costo de la anualidad.
    • No eres totalero: si sueles financiar tus compras a lo largo del tiempo o, un poco más dramático, acostumbras a hacer solo el pago mínimo, tu prioridad cambia drásticamente. Debes saber que al pagar solo el mínimo, tu dinero se va primero a impuestos, comisiones e intereses, y casi nada al capital adeudado, lo que puede alargar tu deuda de forma indefinida. Tu obsesión al elegir tarjeta debe ser encontrar la tasa de interés y el Costo Anual Total (CAT) más bajos del mercado para evitar que tu deuda se convierta en una bola de nieve impagable.

    Revisa tu nivel de ingresos con honestidad

    A todos nos encantaría tener la tarjeta más exclusiva para presumirla al pagar la cuenta, pero las instituciones financieras diseñan y segmentan sus productos basándose en tus ingresos y tu capacidad de pago real.

    Estas son algunas de las tarjetas más populares que aplican esta regla:

    • Para los que van empezando (ingresos de $5k a $10k): aunque su nombre sugiere que no pagas nada, algunas instituciones te piden que gastes una cantidad que puede ir desde los $50 hasta los $300 al mes. Si en un mes no alcanzas esa meta, el banco te cobrará por inactividad.
    • Para los consolidados (ingresos de $10k a $30k): conforme demuestras buen comportamiento e ingresos más altos, se te abren las puertas a las tarjetas Oro y Platino (Platinum). Estas tarjetas te van a exigir comprobar ingresos más elevados e incluso cobrar una anualidad fija. 
    • Para los más élite (ingresos de más de $30k): una vez que cuentas con un historial crediticio estupendo y además con ingresos altos, los bancos te pueden ofrecer tarjetas con beneficios exclusivos, las famosas tarjetas black. 

    Dato Revalúa: nunca pidas una tarjeta con una línea de crédito que te incite a gastar más de lo que ganas. De hecho, la recomendación para mantener un historial crediticio impecable (y que en el futuro te den créditos para un auto o una casa) es no utilizar más del 30% de tu línea de crédito disponible. Si superas ese límite, los bancos podrían interpretar que estás pasando por estrés financiero.

    ¿Qué tarjeta de crédito es mejor? 

    Las tarjetas ya no solo sirven para pagar y, con tanta variedad en el mercado, ahora compiten por ver cuál te conviene más. Por eso, al momento de elegir una sobre otra, debes fijarte en qué es lo más importante para ti. 

    Aquí están los tres grandes “premios” y para quién es cada uno:

    • Cashback (dinero en efectivo) es el rey de la simplicidad, gastas y el banco te regresa un porcentaje directamente a tu cuenta. Es ideal para sacarle jugo a tus gastos fijos de todos los días (el súper, la gasolina, el internet).
      • Opciones Top: La HSBC 2Now te regresa un jugoso 2% en todas tus compras, la Santander LikeU te da hasta 6% en categorías específicas como restaurantes y farmacias, y la Novacard te ofrece hasta 5% de reembolso en supermercados.
    • Puntos y millas: si tu sueño es vivir de aeropuerto en aeropuerto, esta es tu categoría. Requieren un poco más de estrategia, porque debes saber cómo y dónde canjearlos para que valgan la pena (huye de cambiarlos por licuadoras en el catálogo del banco, úsalos para vuelos).
      • Opciones Top: si eres leal a una aerolínea, las tarjetas co-branded son joyas; por ejemplo, la Voyage Invex te incluye equipaje documentado gratis. Si prefieres flexibilidad, los puntos de Banamex Descubre o American Express se pueden transferir a varias aerolíneas y hoteles.
    • Meses Sin Intereses (MSI): el verdadero deporte nacional de México. Los MSI son la mejor herramienta para financiar bienes duraderos que no podrías pagar de contado (como una televisión, un refri o una computadora) sin regalarle un centavo al banco.
      • Opciones Top: las tarjetas de Banamex históricamente tienen las mejores alianzas y preventas a MSI en el país. Otra joya es la American Express Gold Elite, que pasa en automático a 3 meses sin intereses cualquier compra mayor a $2,400 pesos, sin importar si la tienda tiene promoción o no.

    Top picks rápidos según tu perfil

    Ya tienes la teoría, ahora vamos a la práctica. Según las condiciones del mercado mexicano en este 2026, aquí están unas recomendaciones rápidas:

    Para el primerizo (o el que quiere salir del Buró)

    Vexi American Express nivel de comienzos: no te pide historial crediticio, no tiene anualidad de por vida y, aunque empiezas con una línea baja, te da acceso a las preventas y meses sin intereses del ecosistema American Express.

    Nu México (La Moradita): es la reina de la accesibilidad. Cero anualidad de por vida, una aplicación impecable y si tienes mal historial, te ofrecen la opción de tarjeta garantizada para que lo reconstruyas.

    El halcón de las ofertas (team cashback):

    Tarjeta Banregio: una verdadera joya. No tiene anualidad y te regresa el 2% de tus compras en línea y el 1% en tiendas físicas, dándote el efectivo para usarlo como quieras.

    HSBC 2Now: te da un sólido 2% de reembolso en todas tus compras de forma inmediata. Ojo aquí: debes gastar al menos $3,500 pesos al mes, de lo contrario, te cobrarán una comisión de mantenimiento.

    Novacard: ideal si eres el señor o señora de la despensa. No te cobra anualidad y te da un brutal 5% de cashback directo en supermercados.

    ¿Estás en modo avión? (viajero frecuente):

    The Platinum Credit Card de American Express: el primer año es gratis. Te da 4 accesos anuales a salas VIP (Priority Pass) en aeropuertos de todo el mundo y pasa en automático a 3 MSI cualquier compra en el extranjero o compras en México mayores a $6,000 pesos.

    Volaris Invex 0: si viajas constantemente con esta aerolínea, la tarjeta se paga sola: te regala equipaje documentado de hasta 25 kg y no tiene anualidad si la usas al menos una vez al mes.

    Banamex Descubre: excelente si prefieres no atarte a una sola aerolínea. Al cumplir tus metas de gasto, te otorga un certificado de 2×1 en vuelos a playas nacionales y te da acceso al salón VIP de Mastercard en la CDMX.

    Elegir la tarjeta de crédito ideal en este 2026 ya no es un acto de fe ciega, es una estrategia financiera personal. Recuerda siempre la regla de oro: tu plástico no es dinero extra ni una extensión de tu sueldo. Es una herramienta. La mejor tarjeta del mundo, con los mejores beneficios, no te servirá de nada si no la pagas a tiempo y terminas regalando tu dinero al banco en forma de intereses.

    Revalúa tu perfil financiero, mantén tus deudas por debajo del 30% de tu límite para cuidar tu historial, y aprende cómo elegir una tarjeta que te devuelva valor por el simple hecho de vivir tu día a día.