Categoría: Revalúa

  • ¿Qué es y cómo funciona una tarjeta de crédito?

    ¿Qué es y cómo funciona una tarjeta de crédito?

    Te contamos de forma clara qué es una tarjeta de crédito y cómo funciona, para que la uses con confianza y sin sorpresas. 

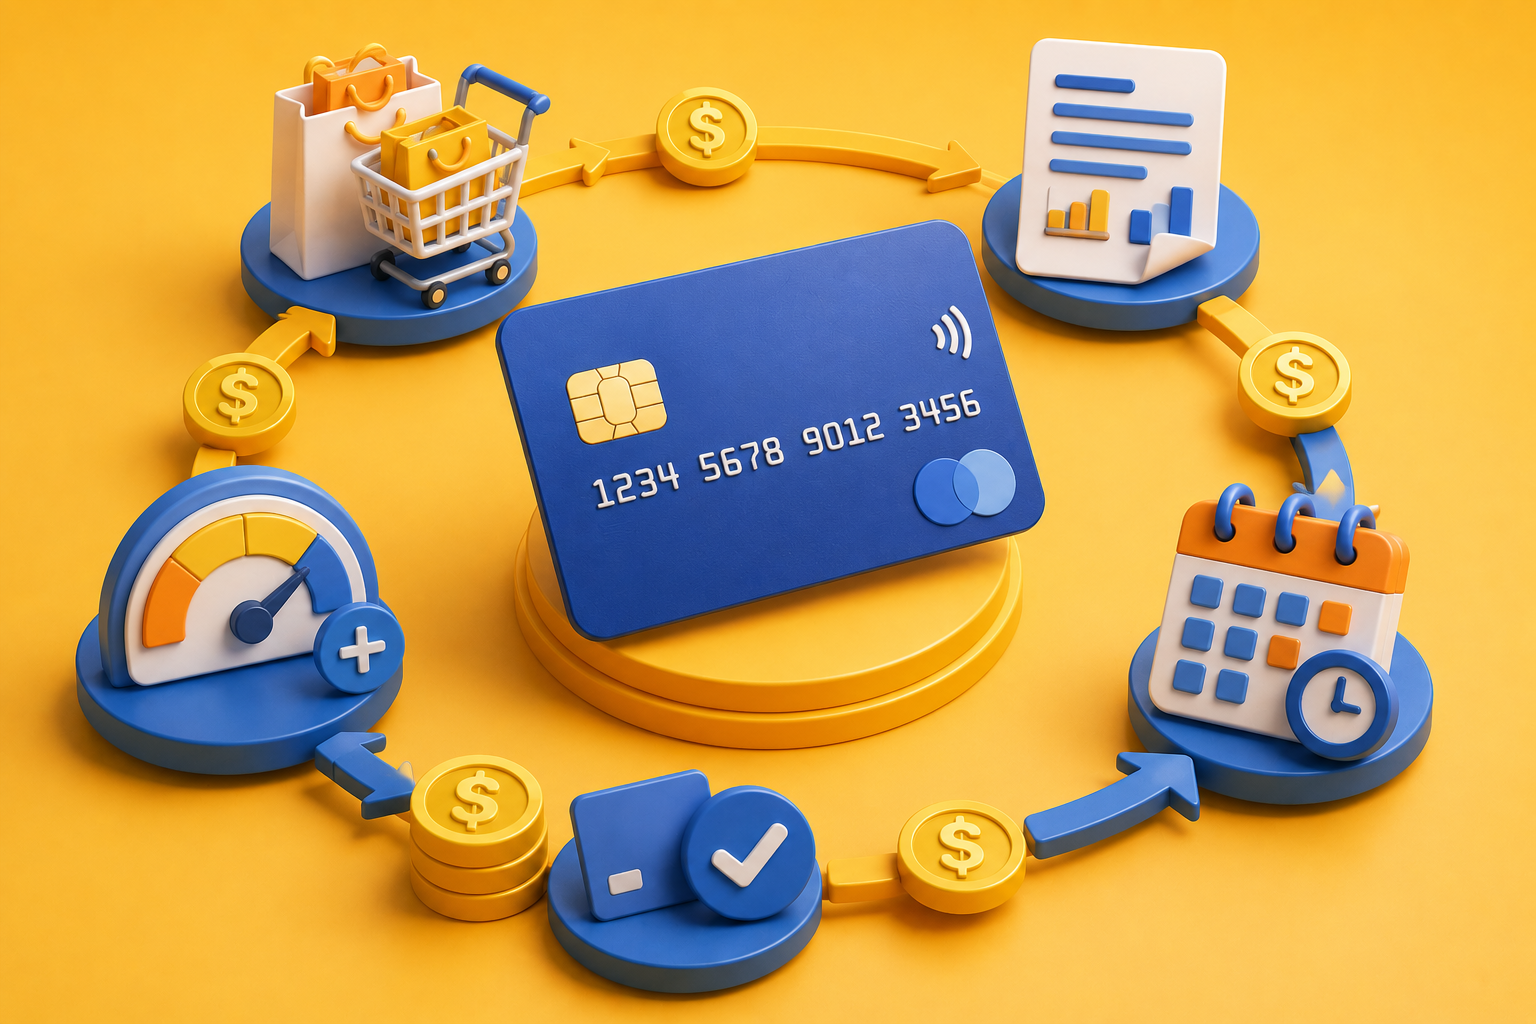
    Las tarjetas de crédito son una de las herramientas financieras más utilizadas hoy en día, pero ojo: usarlas sin entenderlas puede meterte en líos. Antes de tomar la decisión de contratar una en el banco que sea, es fundamental entender qué es, cómo funciona una tarjeta de crédito y qué tipos existen. De esta manera, podrás comparar las opciones que más te convienen y, una vez adquirida tu tarjeta, podrás realizar compras inteligentes que no afecten a tu economía.

    ¿Qué es una tarjeta de crédito?

    Una tarjeta de crédito es un medio de pago que se utiliza en sustitución del dinero en efectivo,  es parecido a pedir un préstamo al banco con la condición de que se regresará la cantidad prestada en un periodo determinado y, en algunas ocasiones, cubriendo los intereses que la deuda genere. Esto te permite hacer compras o pagar servicios de manera inmediata usando dinero de un banco o entidad financiera que te lo concede al otorgarte una línea de crédito. 

    ¿Cómo funciona una tarjeta de crédito?

    Ahora vamos a la parte clave: cómo funciona una tarjeta de crédito en el día a día. Cada vez que pagas con ella, el banco adelanta el dinero por ti. Todas esas compras se van acumulando durante un periodo (normalmente un mes) y al final llega el famoso estado de cuenta. Pero ¿de dónde provienen los recursos de la tarjeta y qué implicaciones tiene el utilizar este medio de pago? A continuación, te explicamos.

    La tarjeta se activa y se vincula con tu cuenta

    Al recibir tu tarjeta de crédito, podrás activarla de distintas maneras dependiendo del banco emisor y de la forma de contratación, que puede ser de forma presencial o a través de alguna aplicación bancaria.

    Asimismo, dependiendo de tu banco emisor puedes acceder a una tarjeta física y una tarjeta digital. Si ya tienes una cuenta de ahorro con la institución financiera donde tramitaste tu tarjeta de crédito, se agruparán todas tus cuentas en la misma aplicación para que accedas más fácilmente a la información de cada una de ellas.

    Realizas pagos y los gastos se acumulan

    Para usarla, basta con que pases tu tarjeta en la terminal, esta sea aceptada y firmes un voucher o ingreses tu firma electrónica, que es una clave numérica. De esta manera, tu banco realizará el pago al comercio y tú tendrás que liquidar esta cantidad al banco en diferentes esquemas de pago.

    También puedes hacer compras por Internet. En las páginas donde tengas la intención de comprar solo será necesario que ingreses los datos de tu tarjeta de crédito y verifiques que el monto por el que pagas sea correcto.

    Mensualmente líquidas los gastos acumulados más intereses

    Para liquidar mensualmente los gastos que hagas con ella, tendrás que conocer cuál es el plazo que tienes para pagar tu tarjeta, cuál es la fecha para pagarla y a cuánto equivale el pago mínimo. Toda esta información, al igual que los intereses acumulados y tu saldo, será visible mediante la aplicación móvil de la institución financiera que te otorgó tu crédito.

    Partes importantes de una tarjeta de crédito

    • Límite de crédito: este se refiere al monto máximo que te otorga el banco donde solicitaste tu tarjeta de crédito. Es establecido tomando en cuenta tu capacidad de pago y tu nivel de ingresos, ya que es necesario que puedas cubrir los gastos generados por tus compras.
    • Fecha del corte: es la fecha en la que se realiza el cálculo de tu deuda. Sirve para establecer tu pago mínimo y el monto que pagarás por intereses. Ocurre una vez al mes para dividir tus gastos en distintos períodos.
    • Saldo al corte: el saldo corte es otro de los factores que intervienen en cómo funciona una tarjeta de crédito, ya que es el dinero que debes a la fecha de corte. En él se toman en cuenta comisiones, saldos del periodo anterior, intereses y los pagos que has realizado.
    • Intereses: los intereses son la cantidad de dinero que pagas, aparte del crédito otorgado, por el dinero que te fue prestado. Por esta razón, cuando no liquidaste la totalidad del crédito en el día que se estableció pueden aumentar significativamente.
    • Costo Anual Total o CAT: es el porcentaje que se calcula con la tasa de interés, la anualidad y las comisiones de la institución financiera. Es decir, todos los costos que se generan durante el préstamo.
    • Pago mínimo: este pago se refiere al monto mínimo que debes cubrir en la fecha límite de pago para que sigas contando con tu tarjeta de crédito. Sin embargo, no solo debes pagar esta cantidad, ya que si no pagas tu deuda en su totalidad conforme pase el tiempo seguirá creciendo.
    • Comisiones: para entender cómo funciona una tarjeta de crédito es necesario que sepas que estas son cargos que se cobran por servicios adicionales durante el préstamo, como pueden ser comisiones por pagos extemporáneos o los gastos de apertura.

    ¿Qué tipos de tarjetas de crédito existen?

    Gracias a la variedad de opciones en el mercado, existen diferentes tarjetas que incluyen beneficios adicionales, acorde a tus necesidades e intereses. Estas son las clasificaciones de las tarjetas que los distintos bancos de México ofrecen.

    Tarjetas de crédito clásica

    Las tarjetas de crédito clásicas son las más utilizadas porque tienen aceptación en todo el mundo, además de ofrecer servicios de asistencia y protección de compras. Este tipo de tarjetas son ideales para crear un historial crediticio debido a sus características básicas.

    Está destinada para compras diarias, por lo que sus beneficios pueden no ser exclusivos. El nivel de ingresos que deben tener quienes la soliciten están entre 4 mil 500 pesos y 10 mil pesos mensuales comprobables.

    Tarjetas de crédito oro

    Las tarjetas de crédito oro son para personas cuyo sueldo mensual esté entre los 7 mil pesos y los 40 mil pesos, dependiendo el banco donde se solicite. Este tipo de tarjeta cuenta con puntos y acceso a promociones que no tiene una tarjeta de crédito clásica.

    Aunque todo depende del banco donde solicites este tipo de tarjeta, también podrás acceder a meses sin intereses y tener diferentes opciones de protección de compra en millones de establecimientos.

    Tarjeta de crédito platino

    La tarjeta bajo esta categoría es ideal para quienes tienen un ingreso entre 40 mil pesos y 100 mil pesos mensuales. La diferencia principal entre cómo funciona una tarjeta de crédito oro o clásica y una platino es que esta última tiene más beneficios.

    También cuenta con seguros contra robo o daños para autos rentados en Estados Unidos y Canadá, reemplazo de tarjetas sin costo y extensión de un año más de garantía a tus productos.

    Tarjetas Infinitive o World Elite

    Este tipo de tarjetas son también conocidas como tarjetas de crédito premium. Tienen distintos nombres dependiendo del banco y solo pueden otorgarse si el cliente recibe una invitación directamente del banco, es un cliente patrimonial o cliente de banca privada. Debido a su exclusividad, los ingresos anuales que se deben tener para conseguir una invitación para esta tarjeta de crédito son superiores a 150 mil dólares aproximadamente.

    Ventajas y errores al usar una tarjeta de crédito

    Bien usada, una tarjeta de crédito puede ser una gran aliada gracias a los beneficios adicionales que pueden otorgarte, pero cuando se utiliza de manera irresponsable, se vuelven una carga para ti y tu economía. 

    VentajasErrores
    1. Te ayuda a manejar imprevistos.
    2. Facilita compras online.
    3. Permite construir historial crediticio.
    4. A veces incluye beneficios como cashback, puntos o descuentos.
    5. Para un público joven, esto puede ser útil si se usa con habilidad y planificación.
    1. Pagar solo el mínimo cada mes.
    2. Usarla como si fuera dinero extra.
    3. No revisar el estado de cuenta.
    4. Ignorar los intereses.

    Consejos para usar tu tarjeta de crédito sin problemas

    Si estás empezando, apunta estos tips:

    • Usa la tarjeta solo para gastos específicos
    • Intenta pagar el total que te requieren 
    • No llegues al límite de crédito
    • Planifica tus compras cada mes
    • Lee bien las condiciones antes de contratarla
    • Lleva un control de tus gastos (apps al rescate)

    Tramitar una tarjeta es una gran opción si buscas financiamiento o tienes alguna emergencia que requiere de un pago inmediato. Sin embargo, entender qué es una tarjeta de crédito y cómo funciona es necesario para elegir la opción de crédito ideal para ti y evitar complicaciones en un futuro. Si te interesa conocer más sobre este tema, puedes explorar la página completa de tarjetas de crédito de Revalúa, donde encontrarás más información y un catálogo completo de las distintas opciones en México. 
  • Explicación de la tasa fija vs tasa variable

    Explicación de la tasa fija vs tasa variable

    No todas las tasas de interés funcionan igual y conocer sus diferencias puede ahorrarte más de un dolor de cabeza. Descubre cuándo conviene elegir una tasa fija vs tasa variable y toma decisiones financieras con mayor seguridad.

    Elegir un crédito implica mucho más que comparar montos o mensualidades. Uno de los factores que más influyen en el costo final es el tipo de interés, por lo que entender la diferencia entre una tasa fija vs una tasa variable puede ayudarte a tomar decisiones financieras con mayor confianza.

    Aunque ambos esquemas tienen ventajas y desventajas, cada uno funciona de manera distinta y puede ser más conveniente según tu situación. En esta guía te explicamos qué es la tasa fija, qué es tasa de interés variable y en qué casos conviene elegir una u otra. Porque firmar un crédito sin entender las tasas es un poco como aceptar los términos y condiciones sin leerlos: todos lo hemos hecho, pero no siempre termina bien.

    ¿Qué es la tasa fija y cómo funciona?

    Cuando hablamos de qué es tasa fija, nos referimos a una tasa de interés que permanece igual durante toda la vida del crédito o durante un periodo previamente establecido. Esto significa que el porcentaje de interés no cambia, sin importar lo que ocurra con la economía o las tasas de referencia.

    En otras palabras, si hoy contratas un préstamo con una tasa fija del 12% anual, seguirás pagando ese mismo porcentaje hasta terminar de liquidarlo (siempre que el contrato no indique otra cosa).

    ¿Qué ventajas tiene una tasa fija?

    La principal ventaja es la tranquilidad. Sabes exactamente cuánto pagarás cada mes, lo que facilita hacer un presupuesto y evitar sustos financieros. Entre sus beneficios destacan:

    • Pagos mensuales predecibles
    • Mayor facilidad para planificar tus finanzas
    • Protección frente a aumentos en las tasas de interés del mercado
    • Ideal para créditos de largo plazo

    Eso sí, esa estabilidad también tiene un costo. En muchos casos, la tasa fija comienza siendo ligeramente más alta que una tasa variable.

    ¿Qué es la tasa de interés variable y por qué cambia?

    Ahora veamos qué es tasa de interés variable. En este caso, el porcentaje que pagas puede modificarse durante la vida del crédito porque depende de indicadores financieros o tasas de referencia establecidas por instituciones financieras o bancos centrales.

    Es decir, hoy puedes pagar una tasa del 10%, pero dentro de algunos meses podría subir al 12% o bajar al 9%. Es un poco como el clima: hay pronósticos, pero nunca tienes la certeza absoluta.

    ¿Por qué puede cambiar?

    Las tasas variables suelen ajustarse por factores como:

    • Cambios en la inflación
    • Decisiones de política monetaria
    • Condiciones del mercado financiero
    • Costos de financiamiento para las instituciones

    Cuando estos indicadores cambian, también puede hacerlo la tasa de tu crédito.

    Tasa fija vs tasa variable: diferencias principales

    La forma más sencilla de entender la diferencia es compararlas lado a lado.

    CaracterísticaTasa fijaTasa variable
    Pago mensualGeneralmente establePuede aumentar o disminuir
    RiesgoBajoMedio o alto
    CertidumbreAltaMenor
    Posibilidad de ahorrar interesesBajaSí, si las tasas bajan
    Protección contra aumentosSíNo

    No existe una opción universalmente mejor. Todo depende de tu situación financiera y del tipo de crédito que estés contratando.

    ¿En qué tipos de créditos se utiliza cada una?

    Dependiendo del producto financiero, es más común encontrar un tipo de tasa que otro.

    Créditos con tasa fija

    Generalmente se utilizan en:

    • Créditos hipotecarios
    • Créditos automotrices
    • Préstamos personales
    • Algunos créditos educativos

    Son productos en los que las personas suelen preferir la estabilidad porque se pagan durante varios años.

    Créditos con tasa variable

    Es más frecuente encontrarlas en:

    • Líneas de crédito
    • Algunos créditos empresariales
    • Hipotecas con esquemas variables
    • Tarjetas de crédito (dependiendo de la institución y las condiciones del contrato)

    Aunque en algunos casos pueden comenzar con una tasa atractiva, es importante entender que el costo puede variar con el tiempo.

    ¿Cómo afectan los cambios económicos a las tasas variables?

    Aquí es donde la economía deja de parecer algo lejano y empieza a influir directamente en tu cartera. Cuando los bancos centrales incrementan las tasas de referencia para controlar la inflación, muchas tasas variables también aumentan. Esto significa que podrías terminar pagando intereses más altos y mensualidades mayores.

    Por el contrario, si las tasas de referencia disminuyen, también existe la posibilidad de que el costo de tu crédito se reduzca. La ventaja es que podrías ahorrar dinero si el mercado baja. La desventaja es que nadie puede garantizar cuándo ocurrirá. Si tu estrategia financiera consiste en “cruzar los dedos”, quizá sea momento de buscar un plan B.

    ¿Qué perfil de persona se beneficia más de cada opción?

    La mejor elección depende de tus ingresos, tu tolerancia al riesgo y tus objetivos financieros.

    La tasa fija suele ser mejor para quienes:

    • Prefieren estabilidad en sus pagos
    • Tienen un presupuesto ajustado
    • Contratan créditos de largo plazo
    • No quieren preocuparse por cambios en la economía

    La tasa variable puede ser conveniente para quienes:

    • Tienen ingresos estables y margen para absorber incrementos
    • Esperan liquidar el crédito en poco tiempo
    • Están dispuestos a asumir cierto nivel de riesgo
    • Creen que las tasas de interés podrían bajar en el futuro

    No se trata de ser más valiente o más conservador. Se trata de elegir la opción que mejor se adapte a tu realidad financiera y no a la del influencer que dice haber pagado su casa “con un truco que los bancos no quieren que conozcas”.

    ¿Cómo elegir entre una tasa fija y una variable?

    Antes de decidir, hazte estas preguntas:

    • ¿Podría seguir pagando el crédito si la mensualidad aumentara?
    • ¿Planeo conservar este préstamo durante muchos años?
    • ¿Tengo ingresos estables o variables?
    • ¿Prefiero certeza o estoy dispuesto a asumir cierto riesgo para ahorrar intereses?

    Responderlas con honestidad puede ayudarte mucho más que elegir únicamente la tasa más baja que aparezca en el anuncio.

    Entender la diferencia entre una tasa fija vs. tasa variable es fundamental antes de contratar cualquier crédito. Mientras la tasa fija ofrece estabilidad, la tasa variable puede representar oportunidades de ahorro, aunque también implica mayor incertidumbre. No existe una respuesta única para todos los casos: la mejor decisión dependerá de tus objetivos, tu capacidad de pago y tu tolerancia al riesgo.

    Si quieres seguir aprendiendo a comparar productos financieros y tomar decisiones mejor informadas, en Revalúa encontrarás contenido que te ayudará a elegir con mayor confianza y cuidar la salud de tus finanzas.

  • ¿Cómo se puede hacer transferencia con tarjeta de crédito?

    ¿Cómo se puede hacer transferencia con tarjeta de crédito?

    Las tarjetas de crédito sin duda son una herramienta útil para las personas, pues facilitan ciertas actividades como realizar compras o pagar servicios, y aunque se utilizan con frecuencia, es posible que no se conozcan todas las funciones que ofrecen. Por lo tanto, es común que surjan dudas al respecto.

    Una de las más comunes es si se puede transferir a una tarjeta de crédito o si se puede hacer una transferencia con tarjeta de crédito hacia cualquier otra cuenta. A lo largo de este artículo, despejamos las dudas referentes a este tema para que aprendas a realizar este tipo de operaciones y sepas cuáles son las implicaciones de utilizar tu tarjeta de esta manera.

    ¿Se puede transferir a una tarjeta de crédito?

    La respuesta es sí. Efectivamente, es posible realizar transferencias a una tarjeta de crédito. Pero, para ello, es indispensable que verifiques y revises las características que tiene. Esto lo puedes revisar mediante la banca digital de tu tarjeta, a través de la aplicación móvil o el sitio web de tu entidad financiera.

    Contar con la app del banco y tener tu información a la mano, te servirá para conocer más sobre tu tarjeta, las opciones y posibilidades que esta te brinda, así como la información correspondiente para realizar estas transferencias. En algunas ocasiones, es posible que no se permita, pero todo esto dependerá de la app y el permiso o autorización del banco.

    ¿Se puede depositar un cheque a una tarjeta de crédito?

    Las entidades bancarias aún no tienen la opción de depositar un cheque a una tarjeta de crédito, ya que no se trata de una cuenta con la capacidad de guardar ese dinero. En estos casos, lo más recomendable es depositar en una cuenta de ahorro o de cheques. 

    La operación se realiza mediante el cajero automático de la institución financiera y debes seguir los siguientes pasos:

    1. Seleccionar “operaciones sin tarjeta”. 
    2. A continuación, seleccionar la opción “depósitos” y posteriormente la opción “depósito con cheque”.
    3. Seleccionar “depósito a tarjeta de débito”. 
    4. Es momento de ingresar el número de cuenta y seleccionar “continuar”. 
    5. Revisa la información del depósito y selecciona “aceptar”. 
    6. Inserta el cheque por el lado frontal (en algunas entidades bancarias el monto máximo de depósito es de $10,000.) 
    7. Cuando tu cheque sea validado, debes digitar el monto del cheque y oprimir confirmar. 
    8. Nuevamente revisa el detalle del depósito y selecciona aceptar. 
    9. Retira tu recibo. La transacción ha sido realizada, solo debes revisar que la información sea correcta y que la operación haya sido exitosa.

    Una vez que el dinero ha sido depositado a una tarjeta de débito, puedes realizar una transferencia como forma de pago de una tarjeta de crédito en la que tengas saldo deudor desde la aplicación móvil. 

    ¿Cómo hacer una transferencia desde una tarjeta de crédito a una tarjeta de débito?

    Para realizar esta operación, existen tres métodos diferentes que puedes utilizar. A continuación, te explicamos en qué consiste cada uno.

    En un cajero automático

    Aunque no es propiamente una transferencia, las tarjetas de crédito ofrecen la opción de retirar efectivo mediante cajeros bancarios, pero muchas veces no conviene realizar este proceso. Debes saber que las entidades bancarias cobran comisiones (a veces muy altas) para poder retirar el dinero, considerándolo como un tipo de préstamo en efectivo que implica mayores intereses. 

    Otra cuestión que debes considerar si deseas utilizar este método es que, dependiendo del tipo de tarjeta, el monto ofrecido y la entidad bancaria, solo te permitirán retirar cierta cantidad. Una vez retirado el monto de efectivo que deseas depositar, tendrás que realizar una segunda operación en el cajero para efectuar el depósito. 

    Transferencia desde una tarjeta de crédito por medio de la aplicación móvil

    Una alternativa es realizar una transferencia de tu tarjeta de crédito a una tarjeta de débito, esto mediante la app de tu banco o el sitio web. Es importante mencionar que al realizar este proceso las transferencias no son de forma gratuita, te cobran un tipo de comisión igualmente, la cual puede variar dependiendo del monto transferido. 

    A continuación, te explicamos cómo realizar una transferencia:

    1. Ingresa a la app de tu entidad bancaria o el sitio web. 
    2. Verifica si es posible realizar tu transferencia en la app con tu tarjeta de crédito. 
    3. Da clic en “transferencias”. 
    4. Ingresa la información que te solicitan (datos de la tarjeta como número de cuenta, nombre del titular, la cantidad a transferir, el concepto de la transferencia, etc.). 
    5. Acepta los datos, realiza la transferencia y guarda comprobantes. Podrás disponer del dinero en tu tarjeta de débito.

    Vía telefónica

    Otra opción que podría servirte es realizar la transferencia vía telefónica. Para esto, debes comunicarte al centro de atención a clientes de la entidad bancaria. Un ejecutivo del banco te ayudará en el proceso de autorizar la transacción y te informará del monto límite disponible.

    El inconveniente en este tipo de opciones es que algunas entidades bancarias consideran este tipo de trámite o proceso como una disposición de dinero en efectivo, aunque se haya realizado mediante transferencia. Por ello, te cobrarán una comisión de acuerdo al monto del saldo transferido (también se puede cobrar una tasa de interés catalogada como “especial”).

    Un recordatorio que explican las entidades bancarias es que, independientemente del método que apliques para retirar el dinero de la tarjeta de crédito, ya sea por cajero, vía telefónica o transferencia, la cantidad o fondo no puede ser mayor al tope máximo que tengas en tu tarjeta de crédito.

    ¿Cómo saber si mi transferencia se realizó correctamente?

    Para que estés seguro de que tu transferencia fue un éxito puedes aplicar lo siguiente:

    • Verifica que recibes el comprobante de la transferencia. Esto comúnmente lo envían por correo electrónico las entidades bancarias, si utilizaste la app móvil o sitio web. El documento se puede encontrar en PDF codificado, por lo que deberás ingresar una contraseña.
    • Guarda ese comprobante. Este documento puede servirte para futuras aclaraciones o respaldar que la transferencia fue realizada. 
    • Verifica en el sitio web o la app móvil que la transferencia fue realizada. Para mayor seguridad, corrobora checando los fondos y los últimos movimientos de la tarjeta receptora por medio de la aplicación móvil o del sitio web del banco. 

    Como puedes darte cuenta, sí se puede hacer una transferencia con tarjeta de crédito. Existen diversas formas de realizarlo, algunas más laboriosas y otras más costosas. Sin embargo, se recomienda no hacerlo si no quieres pagar tasas de comisiones u otro tipo de cobros altos, acude a esta opción solo en casos de emergencia. 

    Si necesitas encontrar la tarjeta con la comisión más baja por retiro de efectivo que suele ser la aplicable en estos casos, puedes usar el comparador de Revalúa. De acuerdo a los últimos datos consultados, la tarjeta de crédito Nu no cobra comisión por retiro de efectivo, la que se paga es la comisión del cajero correspondiente, por otro lado, las comisiones más bajas por retiro de efectivo son de las tarjetas Banamex Platinum y Banamex Conquista.

    Aunque a veces es indispensable el retiro del dinero en físico, gracias al avance tecnológico, en distintos establecimientos, supermercados u otros sitios, ya cuentan con los aparatos correspondientes para pagar de forma electrónica sin ningún problema. Así puedes evitar retirar el dinero en efectivo y el por qué algunas personas prefieren la banca digital que la tradicional.

    Si te interesa seguir conociendo más sobre todo tipo de temas financieros, te invitamos a continuar explorando el blog de Revalúa. 

  • ¿Qué es una carta finiquito y por qué importa? 

    ¿Qué es una carta finiquito y por qué importa? 

    Pagar una deuda se siente como poder respirar después de estar mucho tiempo debajo del agua. Pero antes de clavarte de nuevo a usar tu tarjeta, debes saber qué es una carta finiquito y por qué es importante tenerla. 

    Cuando se trata de deudas, muchas personas piensan que solo basta con pagar y el asunto queda terminado, pero existen situaciones en las que el problema no es tan sencillo. En algunos casos, como cuando dejas de pagar por mucho tiempo y se han involucrado el Buró de Crédito, despachos de cobranza y más, debes seguir un proceso un poco más elaborado que al final te generará una carta finiquito. 

    ¿Este nombre te suena? Probablemente hayas escuchado un término similar cuando se trata de asuntos laborales, pero cuando hablamos de temas financieros, esta carta se convierte en tu mejor aliada. 

    ¿Qué es una carta finiquito? 

    Como su nombre lo indica, este es un documento en el que se establece por escrito  tu compromiso con la institución o banco. Es decir, lo que les debías, ya ha quedado liquidado. ¿Y por qué es importante tenerlo? Porque aunque todo el mundo quisiera poder creer en la palabra de cualquiera, papelito habla y solo teniendo un documento así se puede garantizar que nadie pueda volver a cobrarte alguna cantidad extra, especialmente si entraste a un proceso en el que se reestructuró tu deuda. 

    ¿Cuándo necesitas una carta finiquito?

    No todas las deudas requieren una carta finiquito, pero hay casos en los que pedirla es especialmente importante. Si liquidaste un crédito después de un atraso prolongado, llegaste a un convenio de pago, aceptaste un descuento para saldar la deuda o negociaste con un despacho de cobranza, este documento se vuelve indispensable para comprobar que la obligación quedó concluida.

    También es recomendable solicitarla cuando terminas de pagar un préstamo personal, una tarjeta de crédito o un financiamiento que haya presentado algún inconveniente durante su vigencia. De esta forma, si en el futuro surge algún error en los registros o una nueva reclamación, tendrás un respaldo oficial que acredita que cumpliste con el acuerdo establecido.

    En otras palabras, la carta finiquito funciona como una garantía para tu tranquilidad financiera. Guardarla junto con tus comprobantes de pago puede ahorrarte tiempo, aclaraciones y dolores de cabeza si alguna vez necesitas demostrar que esa deuda ya forma parte del pasado.

    ¿Qué información debe contener? 

    Para corroborar que la carta sea adecuada y tenga validez, es muy importante que revises todos los datos pertinentes. Entre ellos: 

    • Nombre de la persona que efectuó el pago: corrobora que en el documento estén el nombre y los datos de identificación escritos correctamente. 
    • Nombre o denominación de quien recibió el pago: en ocasiones puede que aparezca el nombre del apoderado y no de la institución, en ese caso, verifica que la persona esté debidamente identificada y cuente con un poder válido. 
    • Descripción de la deuda: en este apartado se debe describir con claridad el monto, las condiciones y la manera en la que se llevó a cabo el pago, así como la aclaración de que ha sido liquidada. 
    • Firmas de los involucrados: recuerda que ningún papel va a tener validez real sin la firma de conformidad tanto de quien recibe como de quien da el pago. 

    Aunque parezca un documento muy sencillo, en realidad tiene un gran peso al momento en que quieres comprobar que ya has cumplido con tus obligaciones frente a una deuda. 

    ¿Cómo solicitarla a la institución o despacho que la debe emitir?

    Una vez que tienes tu cuenta en ceros, es muy fácil pensar que las instituciones o bancos se encargarán de concluir con todo el proceso, pero en ocasiones no es así. Existen cuentas o tarjetas que pueden seguir generando algún tipo de costo por manejo o excedente después de que hayas cubierto la cantidad que debías, lo que significa que tu deuda puede no estar tan extinta como creías. 

    Es importante que tú solicites tu carta finiquito una vez que emitas el recibo de pago o cuando llegues a un acuerdo con la institución. No tengas miedo de pedirla, ya que es parte de una garantía a la que tienes derecho. 

    Errores comunes al no pedir este documento

    Si antes de llegar a este artículo no sabías que necesitabas algo llamado carta finiquito al terminar de pagar tus deudas, es probable que  cometas algunos de estos errores: 

    • No solicitarla a tiempo 
    • No corroborar que los datos estén correctos 
    • No contar con las firmas de todos los involucrados
    • No concluir con el registro de la deuda 
    • No mantener una copia de la carta de manera certificada 

    Nota: recuerda que la relación entre la carta finiquito y tu registro en el Buró de Crédito no siempre es automática. Si bien el contar con esta carta te protege de que quieran volver a cobrarte por una deuda pasada, no significa que tu score mejore de la noche a la mañana. Después de pagar una deuda, debe pasar algo de tiempo para que tu imagen ante los bancos mejore. Tranquilo, no pasarán años antes de que suceda, pero sí debes tener paciencia al respecto. 

    Aunque tener grandes deudas puede parecer intimidante, una vez que logras deshacerte de ellas, logras avanzar en el largo camino hacia la madurez financiera. Lo importante es que siempre conozcas qué conlleva. Ahora que sabes qué es una carta finiquito y por qué es importante tenerla, no olvides solicitarla al momento en que termines de pagar lo que debías. 

    Para conocer más sobre temas financieros y tener consejos prácticos que te ayuden a saber cómo manejar mejor tus tarjetas, visita Revalúa. Aquí encontrarás herramientas como nuestro comparador inteligente, donde podrás hacer un análisis de tu tarjeta y de todas las que están disponibles en el mercado mexicano. ¡Pruébalo ahora! 

  • ¿Cuál es la mejor terminal punto de venta en México en 2026?

    ¿Cuál es la mejor terminal punto de venta en México en 2026?

    ¿Tú cliente quiere pagar con tarjeta y eres de los que todavía pregunta si no trae efectivo? Una buena terminal punto de venta puede hacer la diferencia entre cerrar una venta o verla irse. Pero elegir una TPV no es solo buscar la que cobre menos: las comisiones de terminales bancarias, el costo del equipo, el tiempo de depósito y las funciones también cuentan.

    Entonces, ¿cuál es la mejor terminal punto de venta en México en 2026? En esta guía comparamos algunas de las principales opciones para que conozcas sus costos y encuentres la que mejor se adapte a tu negocio.

    ¿Qué es una terminal punto de venta y cómo funciona?

    Una terminal punto de venta (TPV) es el dispositivo que permite a un negocio cobrar con tarjetas de crédito, débito y otros medios de pago electrónicos. El cliente acerca, inserta o desliza su tarjeta y la terminal procesa la operación para autorizar el pago.

    El funcionamiento es bastante sencillo: realizas el cobro, la terminal envía la información para validar la operación y, si se aprueba, el dinero se deposita en la cuenta asociada. Por cada venta, el proveedor puede cobrar una comisión, por lo que este es uno de los primeros costos que debes revisar antes de elegir una TPV.

    Además, hoy existen opciones que funcionan sin estar ligadas a un banco tradicional, por lo que puedes encontrar diferentes alternativas según las necesidades de tu negocio.

    ¿Qué debes considerar antes de elegir una TPV?

    No todas las terminales funcionan igual ni cobran lo mismo. Antes de contratar una, conviene revisar algunos puntos para evitar que una comisión que parece ser pequeña termine comiéndose casi toda tu venta.

    • Comisión por transacción: cada vez que cobras con tarjeta, la terminal puede descontar un porcetaje de la venta. Revisa cuánto te cobran por operación y si existen diferencias según el tipo de tarjeta.
    • Costo de la terminal: algunas opciones requieren comprar el equipo, mientras que otras pueden tener promociones o diferentes esquemas de cobro. No es solo el precio inicial: calcula cuánto pagarás al final por usarla.
    • Tiempo para recibir tu dinero: dependiendo del proveedor, el depósito de la venta puede hacerse en diferentes plazos, así que checa qué tanto necesitas esa liquidez para mantener tu negocio en marcha.
    • Conectividad: si tienes un local fijo, una conexión Wi-Fi será suficiente. Pero si vendes en diferentes lugares, una terminal con conexión móvil puede ser mucho más práctica.
    • Funciones adicionales: además de cobrar con tarjeta, algunas TPV ofrecen funciones como pagos sin contacto, recibos digitales, links de pago o herramientas para consultar tus ventas. Aquí vale la pena preguntarte qué necesitas y no pagar de más por funciones que nunca vas a usar.
    • Atención y soporte: por último, revisa qué opciones tienes si la terminal falla o tienes un problema con un cobro. Puede parecer secundario hasta que la terminal deja de funcionar justo cuando tienes varios clientes esperando.

    ¿Cuáles son las mejores terminales para pago con tarjeta en México?

    Ahora sí, vamos a lo bueno. En México hay varias opciones para aceptar pagos con tarjeta y cada una tiene sus propias condiciones. Para compararlas de forma justa, conviene fijarse no solo en la comisión, sino también en el costo de la terminal, los tiempos de depósito y las funciones que incluye. Checa las opciones que revisó Revalúa:

    TerminalComisión de terminales bancariasCosto del equipoPuede convenir si…
    ClipDesde 2.99% + $1 + IVA*Desde $129*Buscas una opción sencilla, sin renta mensual y con cobro móvil
    Mercado Pago Point3.50% + IVA en débito y vales; crédito puede variarDesde $99*Ya utilizas Mercado Pago o quieres administrar tus cobros desde la misma plataforma
    NetPay3.5% más IVA*Desde $250*Buscas una solución que pueda integrarse con tu punto de venta
    Sr. PagoDesde 3.5% + IVA*Desde $499*Quieres una alternativa para aceptar pagos con tarjeta
    BBVA TPVDesde 2.15*Primera sin costoTienes un negocio establecido y quieres trabajar directamente con un banco

    *Las comisiones, precios y condiciones pueden variar según el proveedor, tipo de tarjeta, giro del negocio, volumen de ventas y promociones vigentes. Consulta las condiciones actuales antes de contratar.

    ¿Qué implica usar una terminal punto de venta?

    Usar una TPV implica aceptar ciertas condiciones como negocio: pagar una comisión por cada venta, cumplir con los términos del contrato y considerar aspectos como los tiempos de depósito, devoluciones y posibles cargos adicionales. Por eso, antes de contratar, revisa cuánto te cobrarán realmente y qué incluye el servicio.

    También hay una regla importante: no puedes trasladar la comisión de la terminal a tus clientes. Profeco señala que cobrar un extra por pagar con tarjeta es una violación a la Ley Federal de Protección al Consumidor. Así que esa comisión debe formar parte de tus costos como negocio, no aparecer de pronto en el ticket como “cargo por usar tarjeta”.

    Entonces, ¿cuál es la mejor terminal punto de venta en México en 2026?

    Después de comparar costos y características, no hay una sola TPV que sea la mejor para todos los negocios. Si buscas una opción sencilla para comenzar y con una comisión competitiva, Clip puede ser una alternativa atractiva; Mercado Pago Point destaca por su ecosistema y facilidad de uso, mientras que una TPV bancaria como BBVA puede tener más sentido para negocios con un flujo de ventas constante.

    En otras palabras, la mejor terminal será la que tenga el equilibrio que tu negocio necesita entre comisiones de terminales bancarias, costo del equipo, tiempo de depósito y funciones. Antes de contratar, compara cuánto pagarías realmente con el volumen de ventas que manejas. Y si quieres seguir tomando decisiones financieras con más información y menos complicaciones, en Revalúa puedes comparar opciones y encontrar la que mejor se adapte a lo que buscas.

  • ¿Cuál es la diferencia entre reestructura y quita?

    ¿Cuál es la diferencia entre reestructura y quita?

    ¿Te ofrecieron una reestructura de crédito o una quita y sentiste que hablaban en otro idioma? Aquí te explicamos las diferencias sin letras chiquitas ni sustos por abrir el estado de cuenta.

    Todos hemos tenido ese momento en el que llega el estado de cuenta y pensamos: “Bueno… quizá si no lo abro, el problema desaparezca”. Spoiler: no desaparece. Cuando una deuda comienza a salirse de control, es común escuchar dos opciones que ofrecen los bancos o las instituciones financieras: la reestructura de crédito o la quita.

    Aunque ambas buscan ayudarte a resolver una deuda, funcionan de maneras muy distintas y pueden tener consecuencias diferentes para tus finanzas y tu historial crediticio. Conocer esto puede ayudarte a tomar una decisión más informada y evitar sorpresas desagradables en el futuro.

    ¿Qué es una reestructura de crédito?

    La respuesta es bastante sencilla: es un acuerdo entre tú y la institución financiera para modificar las condiciones originales de tu deuda, con el objetivo de que puedas seguir pagándola.

    En una reestructura de crédito, el banco no perdona parte del dinero que debes. En cambio, cambia aspectos como el plazo, el monto de las mensualidades o incluso la fecha de pago para que el compromiso sea más manejable. En otras palabras, es como cuando una serie tiene demasiados capítulos y decides verla a un ritmo más relajado. No dejas de verla, solo cambias el plan.

    ¿Cómo funciona en la práctica?

    Cada institución tiene sus propias políticas, pero generalmente una reestructura puede incluir:

    • Ampliar el plazo para pagar
    • Reducir el monto de las mensualidades
    • Ajustar la tasa de interés
    • Unificar varias deudas en un solo crédito
    • Establecer un nuevo calendario de pagos

    El objetivo es que puedas cumplir con tus obligaciones sin incurrir en incumplimientos constantes.

    ¿Qué es una quita de crédito?

    La quita de crédito funciona de manera diferente. Aquí la institución financiera acepta recibir menos dinero del que originalmente debías para dar por terminada la deuda.

    Por ejemplo, si debes $100,000 pesos, el banco podría ofrecer liquidar el crédito pagando únicamente $60,000. Parece una excelente noticia, y en muchos casos realmente puede ser una solución cuando la situación financiera es muy complicada. Sin embargo, esa reducción tiene consecuencias importantes para tu historial crediticio.

    ¿Qué es una quita en Buró de Crédito?

    Cuando las personas solicitan una quita, por lo general quieren saber si afecta su historial. La respuesta es sí. Aunque la deuda quede liquidada, el Buró de Crédito suele registrar que el pago se realizó con una reducción del monto original. Esto indica que el acreedor no recuperó todo el dinero prestado.

    Eso no significa que quedes vetado para siempre de obtener un préstamo, pero sí puede dificultar la aprobación de nuevos créditos durante un tiempo, ya que otras instituciones financieras podrán ver ese antecedente.

    Reestructura de crédito vs. quita: las diferencias más importantes

    Aunque ambas opciones buscan ayudarte a resolver una deuda, tienen objetivos y consecuencias distintas.

    Reestructura de créditoQuita de crédito
    Se paga el total de la deuda.Se paga solo una parte de la deuda.
    Se modifican plazos o condiciones.Se negocia un descuento sobre el saldo pendiente.
    Generalmente tiene un menor impacto en el historial crediticio.Suele registrarse de forma negativa en el historial.
    Permite conservar una mejor reputación financiera si se cumple el nuevo acuerdo.Puede dificultar la obtención de futuros créditos.
    Está pensada para quienes aún pueden seguir pagando con ajustes.Se utiliza cuando la capacidad de pago está muy comprometida.

    ¿Cómo cambian los plazos y condiciones en una reestructura?

    Uno de los mayores beneficios de una reestructura de crédito es la flexibilidad que ofrece. En lugar de exigir el mismo calendario de pagos, la institución puede extender el plazo del crédito para reducir las mensualidades. En algunos casos también puede negociar una tasa de interés diferente o reagrupar varios adeudos en uno solo.

    Eso sí, es importante recordar que pagar durante más tiempo puede hacer que el costo total del crédito aumente debido a los intereses. Por eso conviene revisar con lupa las nuevas condiciones antes de aceptar cualquier propuesta.

    ¿Por qué las quitas suelen afectar el historial crediticio?

    Desde la perspectiva del banco, una quita significa aceptar una pérdida económica. La institución recupera parte del dinero prestado, pero no el total. Por esa razón, el Buró de Crédito registra que el crédito fue liquidado mediante un descuento, información que puede ser considerada por otras instituciones al evaluar futuras solicitudes.

    Esto no significa que nunca volverás a obtener un crédito. Con el paso del tiempo y un buen comportamiento financiero, es posible reconstruir tu historial. Sin embargo, sí puede representar un obstáculo temporal para acceder a nuevos financiamientos o conseguir mejores condiciones.

    ¿Cuándo conviene una reestructura y cuándo una quita?

    No existe una respuesta universal. Todo depende de tu situación financiera. Una reestructura puede ser buena opción si:

    • Aún tienes ingresos estables
    • Puedes seguir pagando, pero necesitas mensualidades más bajas
    • Quieres proteger tu historial crediticio
    • Buscas evitar caer en incumplimientos

    Por otro lado, una quita puede ser una alternativa si:

    • Tu situación económica cambió de forma importante
    • Ya no es posible cubrir el monto completo de la deuda
    • El objetivo principal es salir de una deuda que se volvió impagable
    • Entiendes y aceptas el impacto que tendrá en tu historial crediticio

    En cualquiera de los dos casos, lo más importante es analizar las condiciones específicas del acuerdo y no tomar decisiones solo porque “suena bien” en el momento.

    ¿Qué debes evaluar antes de aceptar cualquiera de las dos opciones?

    Antes de firmar cualquier convenio, vale la pena detenerse unos minutos y revisar algunos aspectos importantes.

    • Analiza tu capacidad de pago real: no aceptes una mensualidad solo porque parece manejable hoy. Piensa si podrás sostener ese compromiso durante todo el plazo del acuerdo.
    • Lee todas las condiciones: pregunta qué pasará si vuelves a atrasarte, cuánto pagarás al final, si existen comisiones adicionales y cómo quedará registrado el crédito en tu historial.
    • Solicita el convenio por escrito: nunca aceptes acuerdos únicamente por teléfono. Pide un documento en el que se especifiquen claramente los nuevos términos antes de realizar cualquier pago.
    • Compara alternativas: en ocasiones existen otras soluciones, como consolidar deudas, refinanciar un crédito o negociar distintos esquemas de pago. Analizar todas las opciones puede ayudarte a elegir la que mejor se adapte a tu situación.

    Elegir entre una reestructura de crédito y una quita no consiste en encontrar la opción “perfecta”, sino la que mejor responda a tu realidad financiera. Mientras la reestructura busca darte más margen para cumplir con el pago completo de tu deuda, la quita puede ser un recurso cuando la situación ya no permite liquidarla en su totalidad, aunque implique un impacto en tu historial crediticio.

    Antes de tomar cualquier decisión, infórmate, revisa las condiciones con calma y evalúa cómo afectará tus finanzas a largo plazo. En Revalúa creemos que entender cómo funcionan estos mecanismos es el primer paso para recuperar el control de tu dinero y construir una salud financiera más sólida. 

  • ¿Qué casa de empeño paga mejor en México?

    ¿Qué casa de empeño paga mejor en México?

    Si necesitas dinero y estás pensando en empeñar una prenda, seguro quieres encontrar la mejor casa de empeño (o por lo menos la que no se verá tan gandalla). Pero recibir más dinero no siempre significa obtener las mejores condiciones. El monto depende del valor de tu artículo, el avalúo y las condiciones del préstamo. Por eso, para saber qué casa de empeño paga mejor, también debes comparar intereses, comisiones y cuánto tendrás que pagar para recuperar tu prenda.

    ¿Cuál es la mejor casa de empeño?

    Que queda claro, cuando hablamos de la mejor casa de empeño, no nos referimos a la que presta más dinero. La mejor opción es aquella que ofrece condiciones convenientes y justas para tu situación: un monto que cubra lo que necesitas, un costo que puedas pagar y un plazo razonable para recuperar tu prenda.

    Durante 2025, Profeco también realizó una campaña de verificación y vigilancia a más de 8 mil 553 establecimientos, con el propósito de asegurar su regulación y garantizar buenas condiciones para los usuarios. 

    Para comparar estas instituciones, fíjate en:

    • El monto que te ofrecen por tu artículo
    • El porcentaje del avalúo que representa
    • La tasa de interés, el CAT y las comisiones
    • El plazo y las condiciones del refrendo

    Así podrás identificar qué opción te conviene más, en lugar de elegir únicamente por quién te presta más.

    ¿Qué casa de empeño presta más?

    Si quieres saber qué casa de empeño presta más, el primer paso es comparar sus condiciones para el tipo de artículo que quieres empeñar. El monto que puedes obtener depende del avalúo y de las características de tu prenda, por lo que no existe una cantidad que aplique para todos los casos.

    Para tener una referencia, Revalúa revisó las principales casas de empeño en México y comparamos la información que ofrecen sobre sus préstamos.

    Casa de empeño¿Qué puedes empeñar?¿Cuánto presta?Costos y condiciones
    Nacional Monte de PiedadJoyas, monedas, relojes, artículos tecnológicos como celulares, gadgets y electrónicos, herramientas, medios de transporte como bicicletas, motos y autos.Hasta 80% del avalúo en joyas de oro para nuevos clientes. Para clientes regulares y otros artículos, se personaliza el préstamo.El costo y CAT varían según el producto y la oferta. En su esquema clásico, el plazo es de 5 meses y contempla hasta 3 refrendos (o renovación de préstamo).
    Fundación DondéJoyas, relojes, electrónicos, herramientas, laptops, celulares, tabletas, bicicletas, motos, autos y másEl monto se determina mediante su simulador y avalúo del artículo; en Auto Rodando presta hasta 80% del avalúoManeja préstamos tradicionales y pagos fijos. El plazo puede ir de 61 días hasta 24 meses, según el producto.
    Montepío Luz SaviñónJoyas, relojes, autos, piezas de arte y objetos de lujo, como bolsas e instrumentos.En empeño de auto ofrece hasta 80% de su valor; para otros artículos, el monto depende del avalúoOfrece valuación gratuita y préstamo según las características de la prenda. Publica un CAT de referencia de 122.71%.
    First CashJoyería de oro y plata, celulares, laptops, electrodomésticos, herramientas, motocicletas y accesorios para auto.El monto depende del avalúo, la condición y el mercado del artículoEl plazo habitual es de 30 días y puedes extender el préstamo pagando intereses y comisiones.
    Empeño FácilVehículos, electrónicos, celulares, computadoras, herramientas, línea blanca, instrumentos, bicicletas, videojuegos, joyas y relojesEl porcentaje depende del avalúo y de la mercancía presentada.Maneja un plazo de 30 días, refrendos ilimitados y un CAT de 252% para mercancía general.

    ¿Qué casa de empeño paga mejor?

    Una casa de empeño paga mejor cuando te ofrece un porcentaje mayor del avalúo de tu prenda a un menor costo por el préstamo. De acuerdo con la CONDUSEF, estos dos factores son los que permiten obtener más liquidez sin asumir un costo tan alto.

    Esto significa que no basta con fijarse en el monto que recibes. Por ejemplo, si una casa te presta 80% del valor de tu prenda y otra 70%, la primera te ofrece más liquidez; pero si además cobra una tasa de interés significativamente mayor, la diferencia puede reducirse al momento de recuperar el artículo. El CAT también permite considerar costos como intereses, comisiones, avalúo y almacenaje, lo que determinará si, en efecto, la opción que estás considerando si es la que más te paga.

    ¿Cómo elegir la mejor casa de empeño?

    Para elegir la mejor casa de empeño para ti, compara al menos tres opciones antes de dejar tu prenda. Además del monto que te ofrecen, revisa estos aspectos:

    • Porcentaje del avalúo: cuánto del valor determinado para tu artículo te prestarán.
    • Costo del préstamo: compara la tasa de interés, el CAT y las comisiones.
    • Plazo: verifica cuánto tiempo tienes para liquidar el préstamo y recuperar tu prenda.
    • Refrendo: revisa si puedes extender el plazo y cuánto te costará hacerlo.
    • Contrato: asegúrate de conocer las condiciones en caso de no pagar a tiempo.

    También puedes consultar que el establecimiento esté registrado ante Profeco. Comparar estos puntos te ayudará a encontrar una opción que se ajuste tanto a la cantidad que necesitas como a tu capacidad para recuperar la prenda.

    ¿Qué hacer antes de pensar en el empeño?

    Antes de empeñar una prenda, evalúa si existen otras alternativas para obtener el dinero que necesitas. La CONDUSEF señala que opciones como un crédito personal, un crédito de nómina o incluso una tarjeta de crédito podrían ajustarse mejor a algunas situaciones y resultar menos costosas.

    También es importante considerar tu capacidad de pago y estabilidad financiera. Recuerda que el empeño es un préstamo y que necesitarás liquidarlo para recuperar tu artículo. Si no puedes hacerlo dentro del plazo establecido, corres el riesgo de perder la prenda o tener que pagar más por medio de refrendos.

    Por último, ten en cuenta que las casas de empeño suelen prestar solo una parte del valor de mercado del artículo. Por eso, antes de tomar una decisión, vale la pena preguntarte si el dinero que recibirás justifica dejar esa pertenencia como garantía.

    Entonces, ¿cuál es la mejor casa de empeño?

    No existe una única casa de empeño que sea la mejor para todos. La opción que más te te tiene que hacer clic dependerá del tipo de prenda, cuánto te ofrecen por ella y el costo que tendrás que asumir para recuperarla. Una casa que presta más no necesariamente es la que te ofrece las mejores condiciones.

    Antes de decidir, compara varias opciones y asegúrate de que el préstamo sea una alternativa que puedas pagar sin poner en riesgo tu prenda (y tu estabilidad emocional si la pierdes). En Revalúa creemos que hay alternativas, y puedes encontrar información para comparar opciones financieras y tomar decisiones más informadas sobre tu dinero.

  • ¿Cómo hacer un presupuesto para vivir solo con tu tarjeta de crédito?

    ¿Cómo hacer un presupuesto para vivir solo con tu tarjeta de crédito?

    La independencia viene con libertad… y con recibos de luz, agua e internet. Te contamos cómo hacer un presupuesto para vivir solo usando tu tarjeta de crédito.

    Dar el paso de independizarte es emocionante: por fin nadie te dirá que apagues la luz del cuarto, aunque ahora descubrirás por qué insistían tanto cuando llegue el recibo. Aprender cómo empezar a vivir solo implica mucho más que encontrar un departamento bonito o decorar tu espacio; también significa comenzar a tomar decisiones financieras que tendrán un impacto en tu tranquilidad y en tus metas futuras.

    En ese proceso, una tarjeta de crédito puede convertirse en una aliada o en una fuente constante de estrés, dependiendo de cómo la utilices. Bien administrada, te ayuda a organizar pagos, crear un buen historial y aprovechar beneficios sin poner en riesgo tu economía. La clave está en usarla como una herramienta de organización. En esta guía te contamos cómo irse a vivir solo por primera vez y usar bien la tarjeta desde el primer día para que tu nueva etapa empiece con el pie derecho.

    El primer contacto real con gastos fijos y responsabilidades

    Cuando te preguntas cómo empezar a vivir solo con poco dinero, es fácil pensar que el gasto más importante será la renta. Sin embargo, una vez que recibes las llaves de tu nuevo hogar, descubres que existen muchos otros pagos que aparecen cada mes y que, si no los contemplas desde el principio, pueden desajustar por completo tu presupuesto.

    Además de la renta, tendrás que considerar servicios, transporte, alimentación, artículos de limpieza e incluso esos pequeños gastos que parecen insignificantes hasta que se acumulan (sí, ese jabón para trastes que jurabas que duraba para siempre también se acaba). Identificar estos gastos desde el inicio te permitirá tener una visión más realista de cuánto cuesta vivir por tu cuenta y evitar sorpresas desagradables. Entre los gastos más comunes están:

    • Renta o mantenimiento
    • Luz, agua, gas e internet
    • Supermercado
    • Transporte
    • Servicios de streaming y suscripciones
    • Productos de limpieza y artículos para el hogar

    ¿Cómo usar la tarjeta para organizar pagos recurrentes?

    Una tarjeta de crédito no debería verse como dinero adicional, sino como una forma de administrar el dinero que ya tienes. Uno de sus mejores usos es concentrar algunos pagos recurrentes, como el internet, el plan del celular o tus plataformas de entretenimiento favoritas. De esta manera, reduces el riesgo de olvidar una fecha de pago y mantienes tus gastos más organizados.

    Eso sí, la clave está en domiciliar solo aquellos servicios que sabes que podrás pagar al finalizar el periodo. También es recomendable revisar tus movimientos al menos una vez por semana, en lugar de esperar a que llegue la fecha de corte para descubrir cuánto has gastado. Si tu tarjeta ofrece beneficios como cashback, puntos o descuentos, considéralos un extra interesante, pero no una razón para comprar algo que no estaba en tus planes.

    Evita depender del crédito para cubrir gastos básicos

    Uno de los mayores retos de empezar a vivir solo con poco dinero es aprender a diferenciar entre una emergencia y un gasto cotidiano. Aunque la tarjeta de crédito puede sacarte de un apuro en momentos específicos, no debería convertirse en la forma habitual de pagar la despensa, la renta o los servicios básicos.

    Si notas que cada mes necesitas recurrir al crédito porque tu sueldo ya no alcanza, es momento de hacer una pausa y revisar qué está ocurriendo. Tal vez tu presupuesto necesita algunos ajustes o haya gastos que debas reducir. Detectar este tipo de situaciones desde el principio evitará que una deuda pequeña crezca hasta convertirse en un problema mucho más difícil de resolver.

    Construye historial desde el inicio con buenos hábitos

    Uno de los beneficios menos visibles de una tarjeta de crédito es que te ayuda a construir un historial crediticio. Aunque quizá hoy no te vayas a los extremos de solicitar una hipoteca o un préstamo para un automóvil, ese historial será un factor importante cuando llegue el momento de hacerlo.

    La mejor forma de fortalecerlo es bastante sencilla: paga siempre a tiempo, procura utilizar solo una parte de tu línea de crédito y, siempre que sea posible, liquida el saldo completo para evitar intereses. Mantener estos hábitos desde el inicio demuestra que sabes administrar tus finanzas y puede abrirte la puerta a mejores productos financieros en el futuro.

    Crea una base sólida para tu vida financiera futura

    Los primeros meses de vida independiente suelen definir muchos de los hábitos financieros que mantendrás durante los siguientes años. Por eso, más que buscar la perfección, conviene enfocarse en desarrollar una rutina que puedas mantener a largo plazo: elaborar un presupuesto, ahorrar aunque sea una pequeña cantidad cada mes y utilizar la tarjeta de crédito de forma responsable.

    Con el tiempo, esos hábitos pueden marcar una gran diferencia. No solo te ayudarán a llegar con tranquilidad al final de cada mes, sino que también facilitarán metas más grandes, como comprar un automóvil, solicitar un crédito hipotecario o empezar a invertir. Al final, aprender cómo empezar a vivir solo también significa construir una relación más saludable con tu dinero, una decisión que tu “yo” del futuro seguramente agradecerá.

    ¿Cómo evitar caer en desorden financiero al inicio?

    Mudarte por primera vez suele venir acompañado de una larga lista de compras. De repente descubres que necesitas un escurridor, un bote de basura, un juego de sartenes, focos, cortinas y muchas otras cosas que nunca imaginaste que tendrías que comprar por tu cuenta. Es normal querer tener el departamento equipado desde el primer día, pero hacerlo de golpe puede poner presión sobre tus finanzas.

    Para mantener el control, puedes seguir algunas recomendaciones sencillas:

    • Compra primero lo indispensable y deja los gustos para después.
    • Haz una lista antes de salir de compras para evitar gastos impulsivos.
    • Compara precios y aprovecha promociones solo cuando realmente pienses adquirir ese producto.
    • Evita financiar compras innecesarias a meses si todavía estás ajustando tu presupuesto.
    • Destina una pequeña cantidad al ahorro para enfrentar gastos inesperados sin depender del crédito.

    Irte a vivir por tu cuenta es una etapa llena de aprendizajes, y es completamente normal que no tengas todas las respuestas desde el primer día. Habrá errores, gastos inesperados y uno que otro “¿en qué momento se acabó el dinero?”, pero cada experiencia te ayudará a administrar mejor tus finanzas.

    Una tarjeta de crédito, utilizada con responsabilidad, puede convertirse en una aliada para construir un futuro financiero más sólido, en lugar de ser una fuente de preocupaciones. Si quieres seguir aprendiendo sobre cómo tomar mejores decisiones con tu dinero, en Revalúa encontrarás información y herramientas que te acompañarán en cada nueva etapa. Porque independizarte no solo significa vivir solo, sino aprender a hacerlo con tranquilidad y confianza.

  • ¿Cómo demostrar estabilidad financiera nuevamente?

    ¿Cómo demostrar estabilidad financiera nuevamente?

    Después de un descalabro económico, es difícil, pero no imposible demostrar estabilidad financiera otra vez. Conoce qué hábitos pueden fortalecer tu historial y ayudarte a acceder a nuevas opciones de crédito.

    Recuperar la estabilidad financiera después de una mala racha puede sentirse como intentar subir una montaña con una mochila llena de piedras. Un atraso en los pagos, una deuda complicada o incluso una pérdida de ingresos pueden afectar tu historial y hacer que obtener nuevos productos financieros parezca imposible.

    La buena noticia es que sí puedes reconstruir tu reputación frente a los bancos. No sucede de la noche a la mañana (ojalá existiera un botón de “reiniciar” ), pero con hábitos consistentes y decisiones inteligentes es posible demostrar que hoy eres un cliente mucho más confiable.

    ¿Por qué la estabilidad no se recupera de un día a otro?

    Cuando una institución financiera evalúa una solicitud, no solo observa cómo manejas tu dinero hoy. También analiza tu comportamiento durante los últimos meses o incluso años para estimar qué tan riesgoso resulta prestarte.

    En otras palabras, un buen mes no borra automáticamente varios meses de problemas. Los bancos buscan consistencia porque consideran que los hábitos repetidos son el mejor predictor del comportamiento futuro.

    Por eso, si recientemente comenzaste a ordenar tus finanzas, es importante mantener la paciencia. Cada pago puntual, cada deuda liquidada y cada mes con un manejo responsable suman puntos para fortalecer tu perfil.

    Acciones que te ayudarán a reconstruir tu estabilidad financiera

    Empieza a reconstruir tu historial con productos pequeños o garantizados

    No necesitas solicitar una tarjeta con un límite enorme para demostrar que puedes administrar crédito de forma responsable. De hecho, comenzar con productos sencillos suele ser una estrategia mucho más efectiva.

    Algunas opciones incluyen:

    • Tarjetas de crédito garantizadas
    • Tarjetas con líneas de crédito bajas
    • Créditos personales de montos pequeños
    • Financiamientos con pagos mensuales accesibles

    Estos productos permiten crear un nuevo historial positivo siempre que los utilices bien. La idea no es pedir crédito solo porque sí. Utilízalo para gastos que ya tenías contemplados, como gasolina, supermercado o servicios, y liquida el saldo a tiempo. Así conviertes gastos cotidianos en evidencia de un buen comportamiento financiero.

    La importancia de los pagos puntuales en esta nueva etapa

    Si hubiera un superpoder financiero, probablemente sería pagar a tiempo. Los pagos puntuales son uno de los factores más importantes para recuperar la estabilidad financiera y mejorar la percepción que las instituciones tienen sobre ti.

    Un retraso ocasional puede parecer pequeño, pero cuando se vuelve frecuente envía una señal de riesgo. En cambio, varios meses consecutivos pagando antes o en la fecha límite muestran disciplina y compromiso. Algunos consejos que podrían ayudarte con esto son:

    • Programa recordatorios en tu celular
    • Activa pagos automáticos cuando sea posible
    • Mantén un fondo para cubrir al menos los pagos mínimos
    • Evita gastar el dinero destinado a tus mensualidades

    La puntualidad no solo protege tu historial, sino que también reduce intereses y evita cargos adicionales.

    Demostrar ingresos de forma clara y constante

    No todas las personas reciben un salario fijo. Hoy es común trabajar como freelance, vender por internet, generar ingresos a través de plataformas digitales o combinar varias fuentes de capital.

    Sin importar cómo obtengas ingresos, es importante poder demostrar que son constantes. Puedes hacerlo mediante:

    • Estados de cuenta bancarios
    • Declaraciones fiscales
    • Comprobantes de nómina
    • Facturas emitidas
    • Depósitos recurrentes en tu cuenta bancaria

    Mientras más organizada esté tu información financiera, más sencillo será que una institución evalúe tu capacidad de pago.

    El papel del uso moderado del crédito en la recuperación del score

    Uno de los errores más comunes es pensar que usar todo el crédito disponible ayuda a demostrar capacidad financiera. En realidad ocurre lo contrario. Un uso moderado del crédito suele transmitir una imagen de mayor control.

    Por ejemplo, si tienes una tarjeta con un límite de $20,000 pesos, utilizar solo una parte, como $10,000 pesos, y pagar puntualmente suele generar una mejor impresión que mantenerla constantemente al límite.

    Este comportamiento es considerado por muchas instituciones como un indicador de estabilidad financiera, ya que refleja que puedes administrar tus recursos sin depender completamente del crédito.

    ¿Cómo influye el tiempo en la percepción de riesgo en el Buró de Crédito?

    Cada mes que mantienes buenos hábitos se reduce el peso que tienen los errores del pasado. Aunque la información permanece cierto tiempo en tu historial conforme a la legislación aplicable, las instituciones suelen dar mayor importancia al comportamiento más reciente.

    Esto significa que una persona que tuvo problemas hace algunos años, pero ha mantenido un excelente historial desde entonces, normalmente inspira más confianza que alguien con atrasos recientes. La clave está en la consistencia. No sirve cuidar tus finanzas durante dos meses y después volver a caer en incumplimientos.

    Señales de que ya estás listo para acceder a mejores productos financieros

    Después de varios meses (o incluso años) de mantener buenos hábitos financieros, es normal preguntarse si ya es momento de solicitar una tarjeta con mejores beneficios o un crédito más grande. Aunque no existe una fórmula exacta, hay algunas señales que indican que tu perfil ha ganado solidez y que podrías tener mayores probabilidades de obtener una respuesta favorable.

    Tu score ha mejorado

    Si tu score ha mostrado una tendencia positiva de forma constante, es una buena señal de que tus esfuerzos están dando resultados. Un mejor historial refleja que has cumplido con tus obligaciones y que representas un menor riesgo para las instituciones financieras. Esto puede traducirse en más opciones de crédito y condiciones más competitivas.

    Recibes mejores ofertas

    Cuando los bancos o entidades financieras comienzan a ofrecerte tarjetas con mayores líneas de crédito, préstamos pre aprobados o productos con beneficios adicionales, puede significar que tu perfil ha mejorado. Aunque estas ofertas no garantizan que debas aceptarlas, sí pueden ser un indicio de que las instituciones tienen una percepción más favorable sobre tu comportamiento financiero.

    Tus finanzas están bajo control

    Más allá de lo que diga tu historial, también es importante evaluar cómo te sientes con tus propias finanzas. Si pagas tus deudas sin dificultades, llevas un presupuesto, conoces tus gastos mensuales y ya no dependes del crédito para llegar al final de la quincena, probablemente estás en una posición mucho más sólida para asumir nuevos compromisos financieros.

    Tu capacidad de ahorro aumenta

    Poder ahorrar de forma constante mientras cubres todas tus obligaciones financieras demuestra que existe un equilibrio entre tus ingresos y tus gastos. Además de servir como respaldo para imprevistos, un fondo de ahorro reduce la necesidad de recurrir al crédito en situaciones de emergencia, lo que fortalece aún más tu perfil financiero.

    Mantienes un uso responsable del crédito

    No solo importa tener crédito disponible, sino demostrar que sabes administrarlo. Si utilizas solo una parte de tu línea de crédito, realizas tus pagos puntualmente y evitas acumular saldos elevados mes tras mes, estás enviando una señal positiva a las instituciones financieras. Ese comportamiento responsable suele abrir la puerta a mejores productos y condiciones con el paso del tiempo.

    La estabilidad financiera no depende de la perfección, sino de la constancia. Cada pago puntual, cada deuda bien administrada y cada decisión responsable ayudan a construir un historial que refleje quién eres hoy, no quién fuiste durante un momento complicado.

    Aunque el proceso requiere tiempo, los resultados valen la pena: mejores oportunidades de crédito, mayor tranquilidad y más herramientas para alcanzar tus metas. Si quieres conocer más estrategias para fortalecer tu perfil financiero y tomar decisiones mejor informadas, en Revalúa encontrarás información y recursos que pueden acompañarte en ese camino.

  • ¿Cómo hacer que te aprueben una tarjeta de crédito? Consejos prácticos

    ¿Cómo hacer que te aprueben una tarjeta de crédito? Consejos prácticos

    Que el banco te diga “sí” no tiene por qué depender de la suerte. Con estos consejos podrás mejorar tu perfil financiero, evitar errores comunes y tener una tarjeta de crédito aprobada.

    Pedir una tarjeta de crédito puede sentirse como esperar el resultado de un examen: entregas tu información, cruzas los dedos y esperas recibir un “¡Felicidades!” en lugar de un “Lo sentimos”. Estar reprobado y sin dinero no es lo mejor del mundo, ¿verdad?

    La buena noticia es que, aunque la decisión final depende de cada institución financiera, hay varias acciones que pueden aumentar tus probabilidades de aprobación. Si estás pensando en solicitar tu primera tarjeta o quieres mejorar tus oportunidades después de un rechazo, estos consejos te ayudarán a llegar mejor preparado y a demostrar que eres un candidato confiable.

    ¿Qué revisan los bancos antes de aprobar una tarjeta?

    Antes de conocer los consejos, conviene entender qué suele evaluar una institución financiera. Aunque cada banco tiene sus propios criterios, normalmente considera aspectos como:

    • Tu historial crediticio
    • Tu nivel de ingresos
    • Tus deudas actuales
    • Tu capacidad de pago
    • La estabilidad de tus finanzas
    • La información que proporcionas en tu solicitud

    En pocas palabras, el banco quiere asegurarse de que podrás utilizar la tarjeta de forma responsable y pagar a tiempo.

    Consejos para tener una tarjeta de crédito aprobada

    Construye o mejora tu historial antes de solicitar una tarjeta

    Uno de los factores más importantes para conseguir una aprobación es contar con un buen historial crediticio. Si nunca has tenido un crédito, puedes comenzar con productos financieros más accesibles, como:

    • Tarjetas garantizadas
    • Créditos pequeños
    • Planes de financiamiento que reporten tu comportamiento de pago

    Si ya tienes historial, procura que refleje buenos hábitos. Los bancos suelen valorar a quienes mantienen un comportamiento constante y responsable durante varios meses. Piensa en tu historial como las reseñas de un restaurante: mientras más positivas sean, más confianza generan.

    Mantén todos tus pagos puntuales

    Este consejo parece obvio, pero es probablemente el más importante de todos (y el que la mayoría olvida o ignora). No solo importa pagar la tarjeta de crédito. También influye cumplir puntualmente con otros compromisos financieros, por ejemplo:

    • Préstamos personales
    • Créditos automotrices
    • Hipotecas
    • Financiamientos de tiendas departamentales

    Los pagos atrasados pueden permanecer registrados durante bastante tiempo y afectar futuras solicitudes. Si eres de los que dicen “lo pago mañana” y luego descubren que ya pasaron dos semanas, quizá sea momento de activar recordatorios o automatizar algunos pagos.

    Reduce tu nivel de endeudamiento antes de aplicar

    Aunque tengas un buen ingreso, un nivel elevado de deuda puede hacer que el banco considere que ya tienes demasiados compromisos financieros. Antes de solicitar una nueva tarjeta, puedes tomar algunas acciones, como liquidar varias deudas pequeñas, lo que reduciría el número de créditos abiertos y mejoraría tu perfil financiero.

    También puedes tratar de disminuir los saldos pendientes. Entre menor sea el porcentaje de deuda respecto a tus ingresos, mejor impresión generarás. Piensa que no necesitas llegar con tus finanzas “perfectas”, pero sí demostrar que todavía tienes capacidad para asumir un nuevo crédito.

    Mantén un uso saludable de tus líneas de crédito

    Tener una tarjeta disponible no significa que debas usar todo el límite. Muchas instituciones consideran positivo que utilices solo una parte de tu línea de crédito y que liquides tus pagos puntualmente. En términos generales:

    1. Evita mantener tus tarjetas constantemente al límite.
    2. Procura realizar pagos frecuentes.

    Usa cualquier crédito que ya tengas como una herramienta, no como una extensión permanente de tu salario. Un uso moderado suele transmitir una mejor imagen financiera que una tarjeta completamente saturada cada mes.

    Elige una tarjeta acorde con tu perfil financiero

    Uno de los errores más comunes es solicitar una tarjeta diseñada para personas con ingresos o historial mucho más altos. Antes de aplicar, revisa aspectos como:

    • Requisitos mínimos
    • Nivel de ingresos solicitado
    • Antigüedad laboral
    • Tipo de historial crediticio recomendado

    Si apenas estás comenzando a construir historial, es más seguro que tengas mejores posibilidades con una tarjeta básica que con una tarjeta premium llena de beneficios exclusivos. A veces es mejor dar un primer paso firme que intentar saltar directo al último nivel.

    ¿Ser cliente del banco ayuda a que aprueben tu tarjeta?

    Sí puede ayudar, pero no garantiza la aprobación. Si ya eres cliente de una institución financiera, especialmente si tienes una cuenta de nómina, una cuenta de ahorro o algún otro producto, el banco cuenta con información sobre tu comportamiento financiero. Esto puede facilitar la evaluación de tu solicitud e incluso hacer que recibas ofertas pre aprobadas en algunos casos.

    Si ya tienes una relación sólida con un banco, puede ser buena idea comenzar por explorar las tarjetas que ofrece esa institución. Es posible que encuentres opciones mejor adaptadas a tu perfil y con un proceso de aprobación más sencillo, siempre que tu situación financiera respalde la solicitud.

    Cómo preparar mejor tu solicitud

    Preparar una solicitud de tarjeta de crédito va mucho más allá de llenar un formulario. Antes de enviarla, revisa algunos detalles que pueden hacer que el proceso sea más ágil y se reduzca el riesgo de que tu solicitud sea rechazada.

    Verifica que toda tu información sea correcta

    Parece un detalle menor, pero proporcionar datos incorrectos o desactualizados puede generar retrasos e incluso afectar la evaluación de tu solicitud. Antes de enviarla, revisa que la información como tu domicilio, teléfono, correo, ingresos y datos laborales sea precisa y coincida con la documentación que presentarás.

    Ten listos los documentos que podrían solicitarte

    Aunque muchas solicitudes se realizan en línea, algunas instituciones pueden pedir documentos para comprobar tu identidad o tus ingresos. Tenerlos preparados con anticipación agiliza el proceso y evita contratiempos. Dependiendo del banco, podrían solicitar una identificación oficial vigente, un comprobante de domicilio, comprobantes de ingresos o estados de cuenta recientes.

    Elige el momento adecuado para solicitarla

    Si acabas de cambiar de empleo, hay una disminución de ingresos o recién sacaste un nuevo crédito, quizá sea mejor esperar un poco antes de solicitar otra tarjeta. Presentar tu solicitud cuando tus ingresos son estables y tu nivel de endeudamiento es bajo aumenta tus probabilidades de obtener una buena respuesta.

    Investiga antes de aplicar

    No todas las tarjetas están dirigidas al mismo tipo de usuario. Antes de enviar tu solicitud, compara los requisitos, ingresos mínimos y perfil que busca cada institución. Elegir un producto acorde con tu situación financiera no solo aumenta las probabilidades de aprobación, sino que también te ayuda a obtener una tarjeta que realmente se adapte a tus necesidades y hábitos de consumo.

    Obtener una tarjeta de crédito es solo el comienzo; lo realmente importante es construir una relación sana con ella desde el primer día. Aunque no existe una fórmula infalible para garantizar una aprobación, demostrar estabilidad financiera y tomar decisiones informadas puede marcar una gran diferencia.

    Al final, una tarjeta no es un premio ni un gasto extra disfrazado, sino una herramienta que, bien utilizada, puede ayudarte a alcanzar tus metas financieras y abrirte nuevas oportunidades.

    Si estás evaluando qué opción solicitar o quieres entender mejor cómo fortalecer tu perfil financiero, en Revalúa encontrarás información y recursos que te ayudarán a tomar decisiones con mayor confianza. Porque cuando conoces cómo funciona el crédito y eliges el producto adecuado para ti, es mucho más fácil poner las probabilidades de tu lado. Prepara tu solicitud de crédito y que la fuerza esté contigo.