Ya hemos hablado de por qué la gente se endeuda, y de cómo el llegar a eso no debería definirte como persona. Pero, hay otra pregunta que vale la pena hacerse. Una vez que necesitas dinero, cualquiera que sea el motivo, ¿qué camino tomas para conseguirlo?
No todos los caminos llevan a roma, ni a una buena deuda. Algunos te terminan cobrando hasta 12% de interés al año. Otros, más de 1,000%. Algunos construyen tu historial crediticio; otros ni siquiera lo reportan. Algunos ponen en riesgo tu casa; otros ponen en riesgo una amistad. No se juzga a alguien por necesitar dinero, pero sí se considera, con base en los datos que tenemos de cada instrumento de deuda disponible en México hoy, qué tan cara o riesgosa puede ser la elección de cada quien.
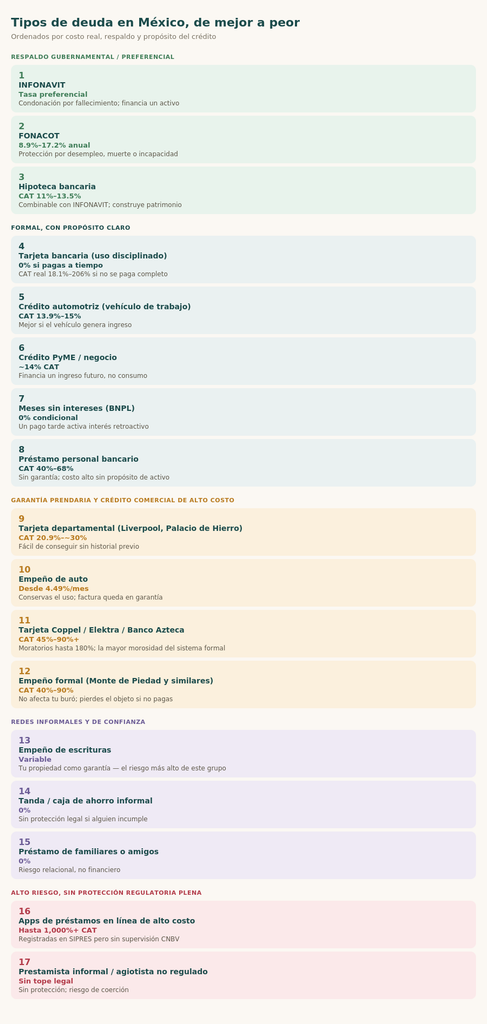
Respaldo gubernamental o preferencial: el terreno más seguro
INFONAVIT encabeza esta lista sin mucha competencia. Es un crédito diseñado específicamente para que los trabajadores formales adquieran vivienda, con tasas preferenciales muy por debajo del mercado bancario, y si el titular fallece, el saldo pendiente se condona y la vivienda queda libre para la familia. Financia, además, un activo que puede generar valor —ya sea patrimonio propio o ingreso por renta.
FONACOT es la segunda opción más segura, y probablemente la más subestimada del país. Según El Heraldo de México, sus tasas anuales en 2026 van de 8.9% a 17.2%, con un Costo Anual Total que rara vez supera el 40% según la modalidad —comparado con más del 60% que puede cobrar un banco comercial en un préstamo personal. Incluye protección de pagos por pérdida de empleo, fallecimiento o incapacidad, y el descuento vía nómina nunca puede exceder el 20% de tu sueldo. Los requisitos son accesibles: trabajar en una empresa afiliada, ser mayor de edad, tener mínimo 6 meses de antigüedad, y ganar al menos un salario mínimo. Puedes verificar si tu empleo califica directamente en el sitio oficial de FONACOT, donde también hay un simulador.
La hipoteca bancaria comparte la lógica de INFONAVIT. Financia un activo, no consumo, pero a una tasa más alta. Según datos de 2026 comparados entre seis bancos, el CAT oscila entre 11% y 13.5% según el banco y el plazo. La buena noticia es que no son mutuamente excluyentes: puedes combinar tu crédito INFONAVIT con una hipoteca bancaria (cofinanciamiento) para acceder a una vivienda de mayor valor o mejores condiciones de las que cualquiera de los dos te daría por separado.
Crédito formal con un propósito claro
La tarjeta de crédito bancaria, usada con disciplina, es realmente efectiva.. Si pagas el total de tu estado de cuenta cada mes, nunca pagarás un peso de interés. El problema es lo que pasa cuando no lo haces. Según el comparativo de Banxico y CONDUSEF, con datos a diciembre de 2025, el CAT real de las tarjetas clásicas en México va de 18.1%, en el mejor de los casos, hasta 206% en el peor, con un promedio nacional que supera el 60%. Es, literalmente, dos productos distintos disfrazados del mismo plástico, dependiendo de tu comportamiento de pago.
El crédito automotriz, especialmente cuando financia un vehículo de trabajo, como una moto de reparto, un auto para trabajar como conductor, tiene una lógica similar a la de INFONAVIT ya que el activo que financias te genera un ingreso. Según Banxico, la banca tradicional ofrece tasas promedio de 13.9%, y las financieras de marca (Nissan, Ford, Toyota) alrededor de 15%, muchas veces compensando con promociones a meses sin intereses en el enganche.
El crédito PyME o de negocio ronda también el 14% de tasa y comparte con el automotriz la característica de financiar algo que puede generar ingreso futuro en lugar de solo consumo presente. El riesgo, claro, es que el negocio no despegue como se planeó, pero el costo del crédito en sí no es el problema.
El préstamo personal bancario cierra este grupo, y es el más caro de los formales sin garantía. Según CalcuLatam, el CAT promedio ronda 40%, con un rango que va de 36% en las opciones más baratas (como Hey Banco) hasta 68% en las más caras (como Banamex). No financia un activo ni tiene garantía de por medio, lo que explica por qué su costo es más alto que el del préstamo automotriz o el PyME.
Dentro de estos productos, también se ofrecen los famosos meses sin intereses, los cuales pueden sentirse como un plan gratuito si cumples con los pagos tal como se estipulan. El riesgo real no está en la tasa del 0%, sino en la letra pequeña que esconden. Un solo pago perdido puede activar intereses retroactivos sobre el monto total de la compra, no solo sobre el pago que falló. Vale la pena leer el contrato antes de aceptar y no hasta después.
Garantía prendaria y crédito comercial de alto costo
Las tarjetas departamentales, como la de Liverpool o Palacio de Hierro, ofrecen, según comparativos, un CAT relativamente contenido (entre 20.9% y poco más de 30%) y son notablemente más fácil de conseguir sin historial crediticio previo que una tarjeta bancaria. Son, para mucha gente, su primer producto de crédito real.
Las tarjetas de Coppel, Elektra y Banco Azteca merecen su propia categoría separada de otras tarjetas departamentales, porque el patrón de datos es distinto. Estos bancos de “abonos chiquitos” por así decirlo, cuentan con tasas base de 45% hasta más de 90%, con intereses moratorios que pueden llegar a 180% en caso de atraso. No es casualidad que estas instituciones registren consistentemente la morosidad más alta de todo el sistema financiero formal en tarjetas, crédito de nómina y préstamos personales por igual.
El empeño formal, brindado por instituciones como Nacional Monte de Piedad, Fundación Rafael Dondé, y las casas de empeño comerciales como First Cash o Préstamo Express, tiene un rango amplio. Desde 40% de CAT en las instituciones de asistencia privada sin fines de lucro, hasta 90% o más en las comerciales, y hasta 372% en los casos menos regulados. La ventaja real es que, igual que el empeño de auto, no afecta tu historial crediticio si no pagas,simplemente pierdes el objeto.
El empeño de auto te permite seguir usando tu vehículo mientras la factura queda en garantía, con tasas que empiezan desde 4.49% mensual en las opciones formales mejor calificadas. El riesgo está acotado: si no pagas, pierdes el auto, pero el incumplimiento generalmente no se reporta a tu buró de crédito, así que el daño no se extiende a tu historial.
El empeño de escrituras o usar tu propiedad como garantía es, dentro de este grupo, el de mayor riesgo real. Lo que está en juego no es un objeto de valor sino tu patrimonio más importante.
Redes informales y de confianza
Las tandas o cajas de ahorro informales no tienen costo financiero: son acuerdos de confianza entre compañeros de trabajo, vecinos o familiares para ahorrar y prestar por turnos. El riesgo no es una tasa de interés, sino la falta total de protección legal si alguien de la red incumple su turno.
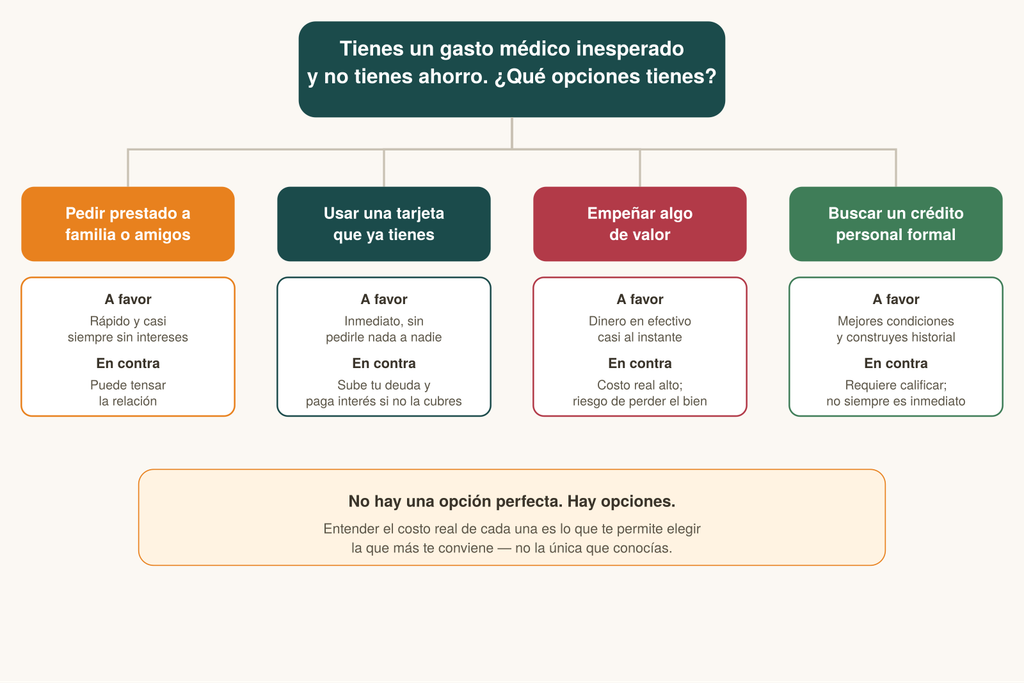
El préstamo de familiares o amigos sigue siendo la fuente más común de crédito informal del país —usada por 29.3% de la población, y la única fuente de dinero disponible para casi la mitad de quienes la usan. El costo financiero es normalmente cero. El riesgo es distinto: no es tu buró de crédito lo que está en juego, es la relación misma.
Alto riesgo, sin protección regulatoria plena
Las apps de préstamos en línea de alto costo como Kueski, Vivus, Moneyman, Dineria, Baubap, Tala, Cozmo, TurboPeso, AvaFin, entre otras, suelen estar registradas en el SIPRES de CONDUSEF, pero eso no significa que estén supervisadas por la CNBV ni que sus tasas tengan un techo razonable. El “primer préstamo gratis” es real, pero el CAT de los préstamos siguientes puede superar el 1,000%. Los requisitos son mínimos: INE vigente, comprobante de ingresos, una cuenta bancaria a tu nombre, lo cual explica tanto su accesibilidad como su peligro. Una señal de alerta útil es que las aplicaciones legítimas no envían cobradores a tu domicilio. Si eso ocurre, probablemente se trata de un esquema fraudulento conocido como “montadeudas”.
El prestamista informal o agiotista no regulado cierra la lista en el último lugar, y por razones que van más allá del costo financiero. No hay tasa máxima legal que respete, no hay CAT que comparar, no hay CONDUSEF a quien acudir si algo sale mal, y en los casos más extremos, la cobranza puede involucrar coerción o intimidación directa. Es, de todos los instrumentos en esta lista, el único donde el riesgo no es solo económico.
Consolidación de deudas: ¿cuándo tiene sentido juntar todo en un solo pago?
Si ya tienes varias deudas activas (dos tarjetas, un préstamo personal, tal vez un crédito de nómina) existe una estrategia distinta a elegir el “mejor” instrumento desde cero: consolidar. La idea es simple, se trata de combinar varias deudas en un solo préstamo, con una sola tasa y una sola fecha de pago, en lugar de hacer malabares con varias al mismo tiempo.
Hay al menos tres versiones de esto. La primera es un préstamo de consolidación propiamente dicho, en el cual pides un crédito nuevo, a una tasa más baja que el promedio ponderado de tus deudas actuales, y lo usas para liquidarlas todas de un golpe. Brío by Bravo, lanzado en 2026, es un ejemplo concreto: ofrece una tasa desde 16.9%, frente a un mercado de crédito al consumo donde las tasas suelen superar el 40%. Para que esta opción tenga sentido, normalmente necesitas un historial crediticio razonable ya que no es una puerta abierta para quien ya está en mora severa.
La segunda versión es la reestructuración directa con tu banco. No es un crédito nuevo, sino una renegociación de los términos del que ya tienes, generalmente para extender el plazo y bajar el pago mensual. Algunos bancos, como BBVA, con su producto “Tu casa te presta”, ofrecen también créditos con garantía hipotecaria específicamente para liquidar otras deudas más caras y consolidarlas en un solo pago a una tasa más competitiva. Esto significa poner tu casa como garantía de deudas que originalmente no la tenían, pero cambia el perfil de riesgo por completo.
La tercera versión, distinta de las dos anteriores, es la negociación o liquidación de deuda que ofrecen empresas como Bravo (antes Resuelve tu Deuda), Deuda fin, o Renace (Reparadora Nacional de Crédito). No te prestan dinero nuevo, sino que negocian directamente con tus acreedores para conseguir un descuento sobre el monto total que debes, generalmente cuando la deuda ya superó tu capacidad real de pago. Esta ruta suele ser el último recurso antes de una situación de impago total, no una herramienta de optimización temprana como sí lo son las dos anteriores.
La regla general: consolidar tiene sentido cuando reduce tu costo financiero real o te da claridad de pago que hoy no tienes. Si la nueva tasa no es claramente mejor que el promedio de lo que ya pagas, no estás resolviendo el problema, solo lo estás moviendo de lugar.
¿Es legal dejar de pagar una deuda?
Esta pregunta merece una respuesta cuidadosa, porque mezcla dos cosas distintas. Una cosa es saber si es legal, y otra si es buena idea. No son lo mismo, y esta sección solo cubre la primera. No conocemos tu situación específica y siempre vale la pena confirmar con CONDUSEF o un abogado antes de tomar una decisión en estos casos.
Primero, lo más importante: no pagar una deuda personal no es un delito en México. No existe la cárcel por deudas civiles. Lo que sí existe son consecuencias civiles y administrativas como demandas, embargos, afectación a tu historial crediticio, pero el dejar de pagar en sí mismo no te convierte en criminal, salvo en casos específicos de fraude, como extender un cheque sabiendo que no hay fondos.
Segundo, existe una figura legal real llamada prescripción de la deuda. Según el Código Civil Federal (artículo 1159), el plazo general dentro del cual se puede exigir el pago de una deuda es de 10 años, aunque varía según el instrumento. Las deudas respaldadas por un pagaré, común en préstamos personales, prescriben en apenas 3 años. Las deudas mercantiles sin título de crédito, en 5; las hipotecarias siguen el plazo general de 10.
Pero hay un matiz que mucha gente no entiende bien y es que la prescripción no borra la deuda automáticamente. Solo elimina el derecho del acreedor de cobrarla por la vía judicial. En ese caso, tú tienes que invocarla activamente si te demandan, no ocurre sola. Además, el conteo se reinicia si reconoces la deuda de cualquier forma: un pago, una promesa de pago, incluso una conversación informal con el acreedor.
Tercero, y esto es un punto de confusión constante, la prescripción legal de la deuda es un proceso distinto al tiempo que tarda en desaparecer de tu Buró de Crédito. Según la Ley para Regular las Sociedades de Información Crediticia, el historial negativo se elimina del Buró a los 72 meses (6 años) desde el último pago o desde que se reportó el incumplimiento, independientemente de si la deuda ya prescribió legalmente o no. Puedes tener una deuda que ya no es legalmente exigible, pero que sigue apareciendo en tu historial. O al revés.
Entonces, ¿cuándo es “legal” dejar de pagar? La respuesta más concreta es que dejar de pagar siempre es posible en el sentido de que no es un crimen, pero eso no significa que sea gratis ni recomendable. Lo que sí es legítimo, y muy distinto de simplemente dejar de pagar sin decir nada, es acercarte a tu acreedor o a CONDUSEF para negociar una reestructuración antes de llegar a ese punto. CONDUSEF ofrece un servicio de conciliación gratuito entre usuarios e instituciones financieras cuando hay un conflicto o una deuda que ya no puedes cubrir en sus términos originales. Esa vía, negociar abiertamente, casi siempre deja mejor parada tu situación financiera y tu historial que el silencio.
El punto de todo esto
Con toda esta información, el uso o desuso de cualquiera de estos instrumentos está mejor justificado. Nuestro único consejo, es que seas consciente de tus decisiones antes de firmar para cualquiera de ellos. El CAT existe precisamente para que puedas comparar sus diferencias, beneficios o riesgos. Úsalo a tu favor.