Autor: Victoria

  • ¿Cómo elegir la mejor opción para tarjeta de crédito?

    ¿Cómo elegir la mejor opción para tarjeta de crédito?

    ¿Te vas por la que te da puntos para viajes? ¿O la que te regresa dinero para tus compras ? Elegir la mejor opción para tarjeta de crédito no tiene que ser tan complicado.

    El mundo adulto es ese lugar donde emocionarse por una vajilla nueva es normal y elegir una tarjeta de crédito puede sentirse como desactivar una bomba con los ojos vendados.

    En México existe una amplia variedad de hasta 180 tarjetas de crédito diferentes. ¡Ciento ochenta! Con tantas opciones, es normal que termines aceptando la primera que te ofrece el ejecutivo del banco que te llamó a la hora de la comida o, peor aún, que le tengas miedo al crédito y sigas pagando todo con débito, perdiéndote de los beneficios y seguridad.

    ¿Listo para encontrar tu tarjeta de crédito ideal? Sigue esta guía y aprende a dominar el juego y evita cualquier red flag bancaria.

    Conoce tu perfil financiero

    Elegir una tarjeta de crédito sin conocer tu perfil financiero es como comprarte unos zapatos sin verificar la talla: te van a quedar mal y, en el mejor de los casos, no va a ser lo que esperabas.

    El primer paso para tener una buena estructura financiera personal consiste en evaluar tu comportamiento y tus posibilidades.

    Empezamos con las preguntas personales: ¿Eres totalero o lo tuyo es pagar intereses?

    Esta es la división fundamental en el mundo del crédito y define exactamente en qué debes fijarte al elegir tu plástico:

    • Totalero: eres de los que pagan el 100% de sus compras cada mes antes de la fecha límite. Si este es tu caso, te tengo una excelente noticia: la tasa de interés ordinaria no te importa en absoluto, ya que nunca vas a generar ni un peso de intereses. Tu estrategia debe enfocarse en buscar la tarjeta que te dé las mejores recompensas (cashback, puntos, seguros de viaje) y evaluar si esos beneficios superan el costo de la anualidad.
    • No eres totalero: si sueles financiar tus compras a lo largo del tiempo o, un poco más dramático, acostumbras hacer solo el pago mínimo, tu prioridad cambia drásticamente. Debes saber que al pagar solo el mínimo, tu dinero se va primero a impuestos, comisiones e intereses, y casi nada al capital adeudado, lo que puede alargar tu deuda de forma indefinida. Tu obsesión al elegir tarjeta debe ser encontrar la tasa de interés y el Costo Anual Total (CAT) más bajos del mercado para evitar que tu deuda se convierta en una bola de nieve impagable.

    Tu nivel de ingresos con total honestidad

    A todos nos encantaría tener la tarjeta más exclusiva para presumirla al pagar la cuenta, pero las instituciones financieras diseñan y segmentan sus productos basándose en tus ingresos y tu capacidad de pago real.

    Estas son algunas de las tarjetas más populares que aplican esta regla y lo que te cobrarán si decides dejarlas descansar un mes:

    • Para los que van empezando (Ingresos de $5k a $10k): aunque su nombre sugiere que no pagas nada, el contrato estipula que debes gastar al menos 300 pesos al mes. Si en un mes no alcanzas esa meta, el banco te cobrará por inactividad.
    • Para los consolidados (Ingresos de $15k a $50k+): conforme demuestras buen comportamiento e ingresos más altos, se te abren las puertas a las tarjetas Oro y Platino (Platinum). Estas tarjetas te van a exigir comprobar ingresos que generalmente van desde los $15,000 hasta más de $30,000 o $50,000 pesos mensuales.

    💡 Dato Revalúa: nunca pidas una tarjeta con una línea de crédito que te incite a gastar más de lo que ganas. De hecho, la recomendación técnica para mantener un historial crediticio impecable (y que en el futuro te den créditos para un auto o una casa) es no utilizar más del 30% de tu línea de crédito disponible. Si superas ese límite, los bancos podrían interpretar que estás pasando por estrés financiero.

    El Math Check definitivo para que tu cartera no sufra

    La regla para saber si debes pagar o no una anualidad (el cobro por tener la tarjeta) es pura matemática básica.

    Si las recompensas que realmente vas a usar (seguros, puntos, cashback) equivalen a más dinero de lo que cuesta la anualidad, págala con gusto.

    Pero si solo quieres el plástico para pagar la despensa y no traer efectivo, huye de las anualidades. Hoy en día, México tiene excelentes opciones de cero costo como Nu (sin condiciones ocultas), HSBC Zero (gratis con solo usarla una vez al mes), o la tarjeta de crédito Banregio.

    ¿Qué quieres a cambio? (Cashback vs. Puntos vs. MSI)

    Las tarjetas ya no solo sirven para pagar; ahora compiten por ver cuál te consiente más. Aquí están los tres grandes “premios” y para quién es cada uno:

    • 1. Cashback (dinero en efectivo) es el rey de la simplicidad, gastas y el banco te regresa un porcentaje directamente a tu cuenta. Es ideal para sacarle jugo a tus gastos fijos de todos los días (el súper, la gasolina, el internet).
      • Opciones Top: La HSBC 2Now te regresa un jugoso 2% en todas tus compras, la Santander LikeU te da hasta 6% en categorías específicas como restaurantes y farmacias, y la Novacard te ofrece hasta 5% de reembolso en supermercados.
    • Puntos y millas: si tu sueño es vivir de aeropuerto en aeropuerto, esta es tu categoría. Requieren un poco más de estrategia, porque debes saber cómo y dónde canjearlos para que valgan la pena (huye de cambiarlos por licuadoras en el catálogo del banco, úsalos para vuelos).
      • Opciones Top: si eres leal a una aerolínea, las tarjetas co-branded son joyas; por ejemplo, la Volaris Invex 0 te incluye equipaje documentado gratis. Si prefieres flexibilidad, los puntos de Banamex Descubre o American Express se pueden transferir a varias aerolíneas y hoteles.
    • Meses Sin Intereses (MSI): el verdadero deporte nacional de México. Los MSI son la mejor herramienta para financiar bienes duraderos que no podrías pagar de contado (como una televisión, un refri o una computadora) sin regalarle un centavo al banco.
      • Opciones Top: las tarjetas de Banamex históricamente tienen las mejores alianzas y preventas a MSI en el país. Otra joya es la American Express Gold Elite, que pasa en automático a 3 meses sin intereses cualquier compra mayor a $2,400 pesos, sin importar si la tienda tiene promoción o no.

    Top picks rápidos según tu perfil

    Ya tienes la teoría, ahora vamos a la práctica. Según las condiciones del mercado mexicano en este 2026, aquí están unas recomendaciones rápidas:

    Para el primerizo (o el que quiere salir del Buró)

    Vexi American Express nivel comienzos: no te pide historial crediticio, no tiene anualidad de por vida y, aunque empiezas con una línea baja, te da acceso a las preventas y meses sin intereses del ecosistema American Express.

    Nu México (La Moradita): es la reina de la accesibilidad. Cero anualidad de por vida, una aplicación impecable y si tienes mal historial, te ofrecen la opción de tarjeta garantizada para que lo reconstruyas.

    El halcón de las ofertas (team cashback):

    Tarjeta Banregio: una verdadera joya. No tiene anualidad y te regresa el 2% de tus compras en línea y el 1% en tiendas físicas, dándote el efectivo para usarlo como quieras.

    HSBC 2Now: te da un sólido 2% de reembolso en todas tus compras de forma inmediata. Ojo aquí: debes gastar al menos $3,500 pesos al mes, de lo contrario, te cobrarán una comisión de mantenimiento.

    Novacard: ideal si eres el señor o señora de la despensa. No te cobra anualidad y te da un brutal 5% de cashback directo en supermercados.

    ¿Estás en modo avión? (viajero frecuente):

    The Platinum Credit Card de American Express: el primer año es gratis. Te da 4 accesos anuales a salas VIP (Priority Pass) en aeropuertos de todo el mundo y pasa en automático a 3 MSI cualquier compra en el extranjero o compras en México mayores a $6,000 pesos.

    Volaris Invex 0: si viajas constantemente por esta aerolínea, la tarjeta se paga sola: te regala equipaje documentado de hasta 25 kg y no tiene anualidad si la usas al menos una vez al mes.

    Banamex Descubre: excelente si prefieres no atarte a una sola aerolínea. Al cumplir tus metas de gasto te otorga un certificado de 2×1 en vuelos a playas nacionales y te da acceso al salón VIP de Mastercard en la CDMX.

    Elegir la tarjeta de crédito ideal en este 2026 ya no es un acto de fe ciega, es una estrategia de arquitectura financiera personal. Por suerte, si necesitas algo más personalizado, existen herramientas que te ayudarán a tomar una decisión más informada.

    Recuerda siempre la regla de oro: tu plástico no es dinero extra ni una extensión de tu sueldo. Es una herramienta. La mejor tarjeta del mundo, con los mejores beneficios, no te servirá de nada si no la pagas a tiempo y terminas regalándole tu dinero al banco en forma de intereses.

    Revalúa tu perfil financiero y mantén tus deudas por debajo del 30% de tu límite para cuidar tu historial, y elige esa tarjeta que te devuelva valor por el simple hecho de vivir tu día a día.
  • ¿Es malo usar toda mi línea de crédito disponible?

    ¿Es malo usar toda mi línea de crédito disponible?

    Usar toda tu línea de crédito parece inofensivo, pero puede afectar tu historial y tus finanzas más de lo que imaginas. 

    Tener una tarjeta de crédito puede sentirse como tener dinero extra siempre disponible. Y cuando ves que todavía tienes línea libre, puede surgir la tentación de usarla “porque está ahí”. Pero, ¿qué pasa si utilizas el 100% de tu crédito disponible? ¿Es realmente tan grave como dicen? La respuesta no es ni sí ni no, pero hay varios puntos que deberías entender antes de llevar tu tarjeta al límite.

    ¿Qué significa usar toda tu línea de crédito?

    Tu línea de crédito es el monto máximo que el banco te presta a través de tu tarjeta. Si tu límite es de $10,000 y ya gastaste $10,000, entonces estás usando el 100% de tu línea.

    A esto se le llama nivel de utilización del crédito y es un factor importante en tu historial crediticio. No solo importa si pagas, sino cuánto de tu crédito estás usando.

    ¿Es malo usar el 100% de tu línea de crédito?

    Depende… pero suele ser mala idea si:

    1. Impacta tu historial crediticio

    Aunque pagues a tiempo, usar toda tu línea puede afectar tu puntaje. Las instituciones financieras suelen considerar saludable usar menos del 30% de tu límite. Cuando te acercas al 100%, envías la señal de que dependes mucho del crédito.

    Si después solicitas otro préstamo (para un auto, un celular en plan o incluso para una propiedad), podrías parecer más riesgoso ante el banco.

    1. Te deja sin margen para emergencias

    Si ya usaste todo tu crédito y surge un gasto inesperado (como una reparación, un tema médico o un viaje urgente), no tendrás espacio disponible.

    El crédito debería darte flexibilidad, no dejarte al límite.

    1. Aumenta el riesgo de sobreendeudarte

    Cuando usas toda tu línea, el pago mínimo también aumenta. Si solo pagas el mínimo cada mes, los intereses pueden empezar a crecer más rápido de lo que imaginas.

    Aquí es donde muchos jóvenes caen en el clásico: “Ya el siguiente mes pago”… y ese mes se convierte en varios.

    ¿Eso significa que nunca podrás utilizar toda tu línea de crédito?

    No necesariamente. Hay situaciones específicas donde podría no ser grave, por ejemplo:

    • Si hiciste una compra grande pero planeada.
    • Si sabes que podrás pagar el total antes de la fecha límite.
    • Si es algo puntual y no un hábito

    La clave no es “nunca llegar al 100%”, sino que no se vuelva algo frecuente ni descontrolado.

    ¿Cuál es el nivel saludable de uso?

    Muchos expertos recomiendan:

    • Ideal: mantenerte por debajo del 30%.
    • Aceptable: entre 30% y 50% si puedes pagarlo rápido.
    • Riesgoso: más del 50% de forma constante.
    • Alerta roja: 100% mes tras mes.

    No se trata de vivir con miedo al crédito, sino de usarlo de forma estratégica.

    Señales de que estás usando demasiado crédito

    Hazte estas preguntas

    • ¿Solo pago el mínimo cada mes?
    • ¿Ya no sé exactamente cuánto debo?
    • ¿Uso una tarjeta para pagar otra?
    • ¿Me siento ansioso cuando reviso mi estado de cuenta?

    Si respondiste “sí” a varias, puede ser un buen momento de frenar y reorganizar tus finanzas.

    Cómo bajar el nivel de uso de tu tarjeta

    No necesitas dejar de salir o cancelar todos tus planes. Algunas acciones simples pueden ayudarte:

    • Paga más del mínimo siempre que puedas.
    • Divide compras grandes en meses planeados.
    • Evita meses consecutivos usando más del 70%.
    • Si tu límite es muy bajo y siempre estás al tope, evalúa si necesitas una línea mayor (pero solo si tienes control).

    El crédito no es tu enemigo; el que no sepas cómo manejarlo, sí.

    Usar toda tu línea de crédito no es un pecado financiero, pero tampoco es algo que deberías normalizar. Más que el número exacto, lo importante es el patrón: si constantemente estás al límite, puede afectar tu historial, tu tranquilidad y tu capacidad de reacción ante imprevistos.

    Entender cómo funciona tu crédito te da poder para tomar mejores decisiones y evitar deudas que te persigan durante años. En Revalúa creemos que la educación financiera es una herramienta clave para que tomes el control de tu dinero y construyas un futuro más estable, sin dejar de disfrutar tu presente.

  • ¿Qué requisitos para sacar una tarjeta de crédito piden normalmente los bancos?

    ¿Qué requisitos para sacar una tarjeta de crédito piden normalmente los bancos?

    Conoce los requisitos más comunes para sacar una tarjeta de crédito y qué evalúan los bancos antes de aprobar tu solicitud.

    Sacar tu primera tarjeta de crédito puede sentirse como un trámite intimidante. Cuando escuchas palabras como “historial”, “ingresos comprobables” o “buro de crédito”, puede ser muy confuso. La buena noticia es que los requisitos para sacar una tarjeta de crédito suelen ser más simples de lo que parecen y, en muchos casos, están pensados para personas que van comenzando su vida financiera.

    En este artículo te explicamos cuáles son los requisitos más usuales , por qué los piden y qué puedes hacer si todavía no cumples con todos. De esta forma podrás decidir con claridad si ya es buen momento para solicitar una tarjeta o si conviene esperar un poco más.

    ¿Por qué los bancos piden requisitos?

    Antes de empezar cualquier trámite, iniciemos con lo básico: una tarjeta de crédito es dinero que el banco te presta. Por eso, la institución necesita evaluar qué tan probable es que pagues lo que uses y lo hagas a tiempo.

    Los requisitos que solicitan para sacar una tarjeta de crédito sirven para medir tu capacidad de pago y tu comportamiento financiero. No se trata de ponerte obstáculos, sino de reducir el riesgo tanto para el banco como para ti, evitando que adquieras una deuda que no puedas manejar.

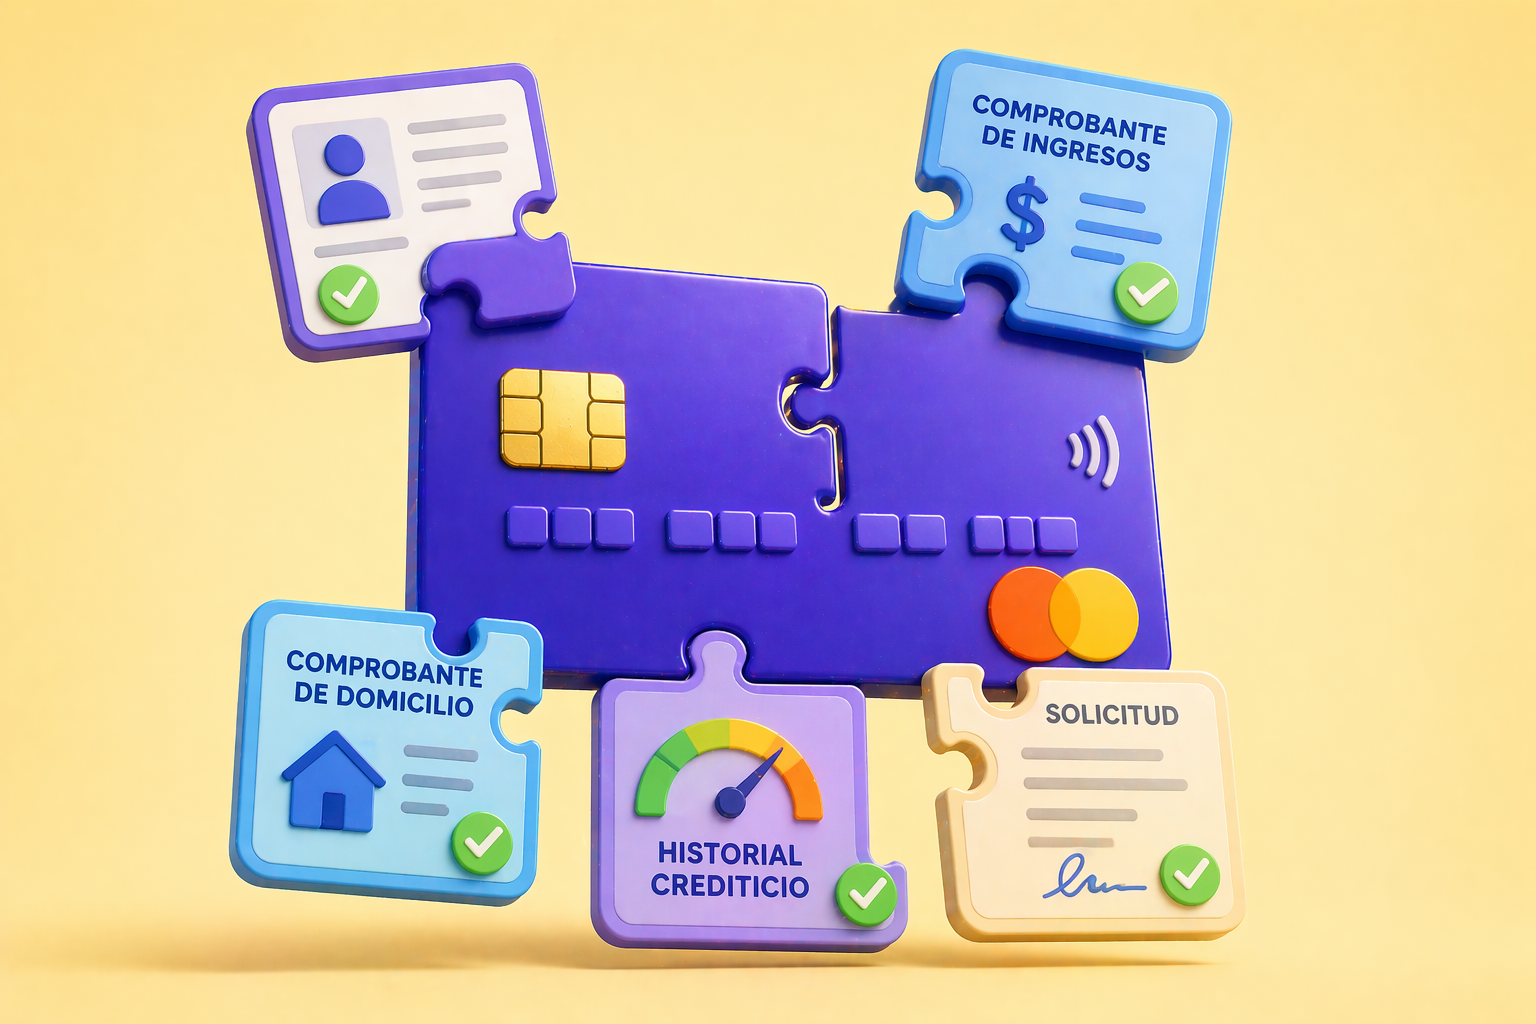
    Requisitos básicos para sacar una tarjeta de crédito

    Ser mayor de edad

    Este es el requisito más básico y casi universal. Normalmente, debes tener al menos 18 años para solicitar una tarjeta de crédito por tu cuenta. Algunas instituciones ofrecen tarjetas adicionales para menores, pero siempre ligadas a la cuenta de un adulto que, por lo general, debe tener también una tarjeta activa.

    Identificación oficial vigente

    Los bancos necesitan comprobar tu identidad. Generalmente, te pedirán una identificación oficial vigente, como INE o pasaporte. Este requisito es indispensable, ya que sin él no pueden continuar con el trámite.

    Comprobante de domicilio

    Otro de los requisitos más comunes para sacar una tarjeta de crédito más comunes es presentar un comprobante de domicilio reciente, con una antigüedad no mayor a tres meses. Puede ser un recibo de luz, agua, teléfono o un estado de cuenta bancario.

    Esto les permite confirmar que tu información es real y que pueden localizarte si es necesario.

    Requisitos relacionados con tus ingresos

    Comprobación de ingresos

    Aquí es donde muchas personas jóvenes sienten que el proceso se complica. La mayoría de los bancos pide comprobar que tienes ingresos constantes, ya sea mediante recibos de nómina, estados de cuenta o declaraciones fiscales.

    El monto mínimo varía mucho según la tarjeta. Existen opciones pensadas para estudiantes o personas que inician su vida laboral, con ingresos más bajos que los de las tarjetas tradicionales.

    Antigüedad laboral

    Además del monto, algunas instituciones consideran cuánto tiempo llevas en tu empleo actual. No siempre es obligatorio, pero suele ser un factor a favor. Tener al menos seis meses en el mismo trabajo puede mejorar tus posibilidades de aprobación.

    El historial crediticio: ¿siempre es obligatorio?

    Tener historial previo

    Muchos creen que no pueden obtener una tarjeta si no tienen historial, pero esto no siempre es cierto. Aunque tener un buen historial ayuda, hoy existen productos diseñados específicamente para personas sin experiencia crediticia.

    Estas tarjetas suelen tener límites bajos al inicio, lo cual no es algo negativo: te permiten aprender a usar el crédito sin endeudarte de más.

    Buen comportamiento crediticio

    Si ya tienes historial, los bancos revisarán si pagas a tiempo y cuánto de tu crédito usas. Atrasos frecuentes o deudas altas pueden dificultar la aprobación, aunque no siempre la hacen imposible.

    Otros requisitos que pueden pedirte

    Edad mínima y máxima

    Algunas tarjetas establecen rangos de edad específicos, sobre todo las diseñadas para jóvenes o estudiantes. Esto no es una regla general, pero sí algo que puede variar entre instituciones.

    Cuenta bancaria en la misma institución

    En ciertos casos, el banco puede pedirte que tengas una cuenta de débito con ellos. Esto facilita la verificación de ingresos y el pago de la tarjeta, aunque no siempre es obligatorio.

    ¿Qué pasa si no cumples todos los requisitos?

    No cumplir con todos los requisitos para sacar una tarjeta de crédito no significa que no tengas opciones. Existen alternativas como tarjetas garantizadas, tarjetas departamentales o productos con requisitos más flexibles.

    Lo importante es no apresurarte. Sacar una tarjeta cuando aún no puedes manejarla bien puede traerte más problemas que beneficios.

    Los requisitos para sacar una tarjeta de crédito buscan asegurarse de que puedas usarla de forma responsable y sin poner en riesgo tus finanzas. Aunque algunos pueden parecer estrictos, la realidad es que hoy existen muchas opciones pensadas para personas jóvenes, estudiantes o quienes están empezando a construir su historial.

    Antes de solicitar una tarjeta, revisa bien qué te piden, compara opciones y pregúntate si estás listo para asumir ese compromiso. Usada con cuidado, una tarjeta de crédito puede ser una gran aliada para tu futuro financiero.